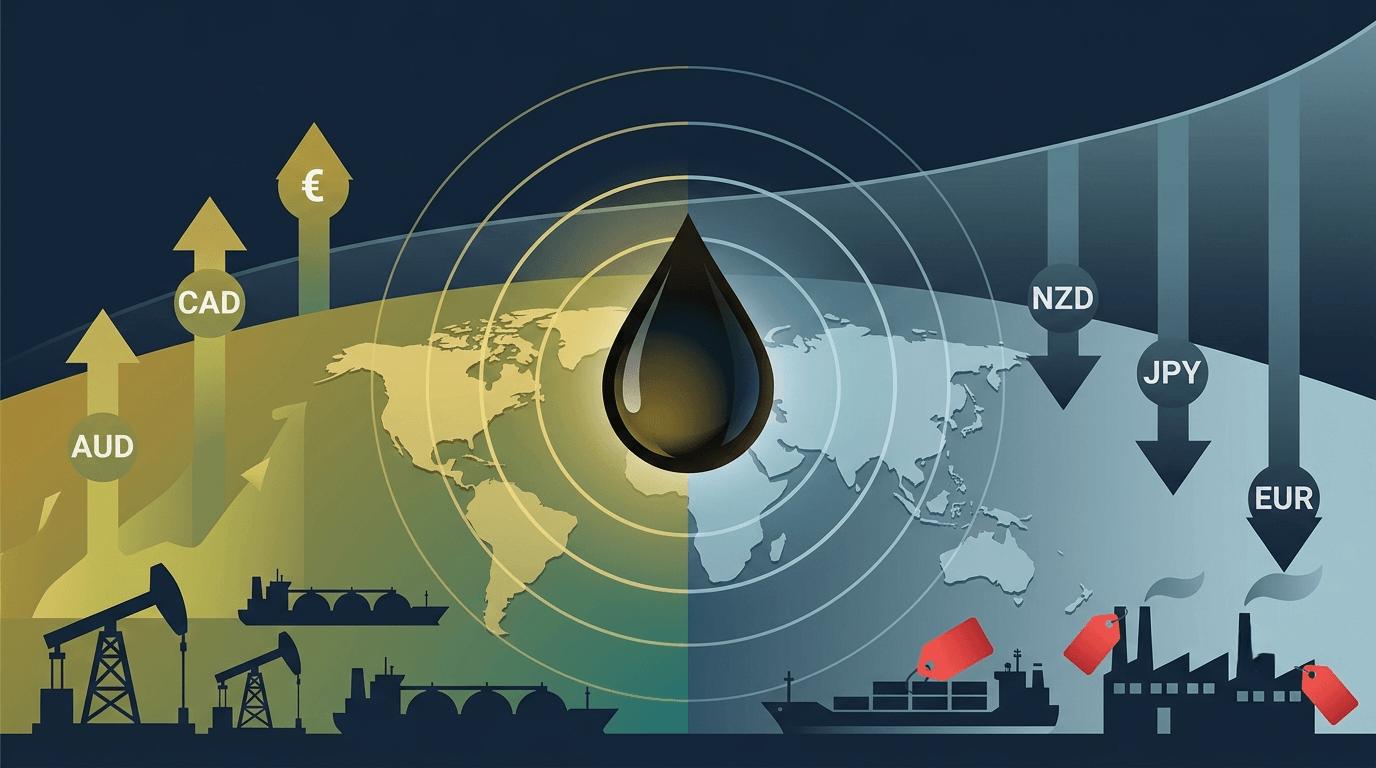
そもそもなぜ原油が通貨に影響するのか?
原油が通貨に影響するのは、石油がほぼすべての経済が支払わなければならないコストでありながら、その対価を受け取れるのは一部の経済に限られるからです。どの国も、工場や輸送、家計を動かすためにエネルギーを必要とします。消費量を上回る石油・ガスを生産する国は、価格が上昇すれば海外からの所得を稼ぐ一方、エネルギーを輸入に頼る国は、同じ量のバレルを買うためにより多くの資金を海外へ送らなければなりません。輸入国から流出し、輸出国へ流れ込むこの資金フローが、それぞれの通貨を直接的に押し上げ、あるいは押し下げるのです。
さらに、この効果を増幅させる要因が二つあります。第一に、原油は米ドル建てで価格が決まるため、原油が値上がりするほどドルに対する世界的な需要も高まります。第二に、エネルギーコストはほぼすべてのモノの価格に波及してインフレを押し上げ、インフレは中央銀行に金利の変更を迫ります。そして金利こそが、通貨価値を動かす単一要因として最大のドライバーなのです。
要するに、原油は貿易フロー、ドル需要、金利という三つの経路を通じて通貨を動かします。本稿では、それぞれの経路がどのように機能するのか、一見似ているはずの「コモディティ通貨」がなぜ今や正反対の動きを見せるのか、そしてアナリストが実務でこうした変化をどう追跡しているのかを、順を追って解説していきます。
目次
- マクロレジームの転換
- 交易条件:輸出国と輸入国の構造的ダイバージェンス
- 「コモドル(Commdolls)」ブロックの崩壊
- 債券市場を通じた波及:FXプライシングの中核ドライバー
- 実質金利スプレッドと資本フローの再編
- 結びに:マクロのテールリスクをどう管理するか
- FAQ:エネルギー価格急騰とグローバルFXへの影響
要点まとめ — 波及の連鎖:
原油上昇 → インフレ上昇 → 中央銀行が対応 → 利回りが変化 → 資本フローが移動 → 通貨が動く
この連鎖のあらゆる段階で、エネルギー輸出国は利益を得て、エネルギー輸入国は損失を被ります。オイルショックが通貨を同じ方向に動かすのではなく、引き裂くように分断する理由はここにあります。
マクロレジームの転換
グローバル金融市場は真空の中で動いているわけではありません。資本コストと主要な生産投入財の構造的変化に絶えず反応しています。世界経済は、テクニカル分析とトレンドフォローが機能するレジームを脱し、外生的なマクロ要因が支配するボラティリティ環境へと完全に移行しました。この根本的な転換の主たる触媒は深刻なエネルギーショックです。重要な海上チョークポイントを巡る緊張の高まりを受け、ブレント原油が1バレル105ドルの節目を上抜け、その水準を維持しているのです。
為替アナリストやマクロリサーチャーにとって、この規模のエネルギー危機はグローバルの地形を根底から塗り替えます。原油高はもはやエネルギーセクターの株式アナリストだけの局所的な話ではありません。国際的なインフレ期待、ソブリン債利回り、そして世界中の中央銀行の金融政策を再編する、攻撃的なファンダメンタルズの力となっているのです。
こうしたダイナミクスを理解するには、市場参加者は標準的な遅行型プライスモデルの先を見なければなりません。この種のモデルは流動性ショックの局面で極めて欺瞞的なシグナルを発するからです。現代のプロフェッショナルなフレームワークが求めるのは、エネルギー価格のフローが通貨バリュエーションの構造的基盤をどう変えるのかを深くマッピングすることです。
交易条件:輸出国と輸入国の構造的ダイバージェンス
エネルギー危機を分析するうえで最も強力な単一の経済概念が交易条件(Terms of Trade)です。交易条件とは、一国の輸出価格と輸入価格の比率を指します。エネルギーショックは、その国がエネルギーの純輸出国か純輸入国かという一点のみに基づいて、世界経済全体で即時かつ大規模な富の再分配を引き起こします。
エネルギーコストが急騰すると、石油・ガスを輸入する国は交易条件の深刻な悪化に見舞われます。不可欠な海外燃料の購入代金として国内経済から資金が事実上吸い上げられ、企業の生産性と家計の裁量支出に即座に課税されるのと同じ効果をもたらします。これにより当該国の経済の基礎体力は弱まり、経常収支は悪化し、通貨には強烈な構造的下落圧力がかかります。
逆に、潤沢な国内エネルギー黒字を抱える国は、即座に交易条件ブームを享受します。輸出の名目価値が急速に拡大し、国民所得、税収、そして資源セクター企業の利益が押し上げられます。
G10通貨圏では、これにより資源大国とエネルギー依存国の間に巨大なファンダメンタルズの断層が生まれ、歴史的に続いてきた通貨ブロックと従来の相関性の前提が完全に崩壊します。こうした構造的な貿易変化と国際収支調整の背後にある正確なデータを分析するため、国際的なトレーディングデスクは公式のOECD交易条件データをモニタリングしています。
「コモドル(Commdolls)」ブロックの崩壊
長年にわたり、トレーディングデスクは豪ドル(AUD)、ニュージーランドドル(NZD)、カナダドル(CAD)を「コモドル(Commdolls)」、すなわちコモディティ通貨という一つのまとまったカテゴリーに括ってきました。世界の原材料価格が全面的に上昇すれば、主要な調達通貨(ファンディング通貨)に対して3通貨とも等しく支えられる、というのが支配的な前提でした。
しかし、本物の地政学的エネルギーショックが起きると、この過度に単純化された分類は完全に破綻します。機関投資家の資本はこれらをブロックとして取引しません。直接的なエネルギー黒字に裏打ちされた通貨には積極果敢に報い、投入コスト上昇にさらされた通貨は容赦なく罰するのです。
| 通貨ファクター | AUD(オーストラリア) | NZD(ニュージーランド) | CAD(カナダ) |
|---|---|---|---|
| エネルギープロファイル | 純輸出国(LNG、石炭) | 純輸入国(原油) | 純輸入国(原油) |
| 主要な感応度 | 産業成長と中国 | リスクセンチメントとキャリー巻き戻し | 原油価格と金利スプレッド |
| マクロメカニズム | 資源のクッション vs. 成長の重石 | 交易条件へのダブルパンチ | 原油 vs. ドルの安全資産フロー |

このダイバージェンスを最も鮮明に示すのが、AUDとNZDの関係です。オーストラリアは大規模なLNG・石炭輸出の恩恵を受け、エネルギー危機に対する天然の構造的ヘッジとして機能する一方、ニュージーランドはエネルギーの純輸入国です。キウイ(ニュージーランド)経済は農産物や乳製品といったソフトコモディティの輸出に強く依存していますが、これらは地政学的な供給ショックが起きても価格が自動的に上がるわけではありません。
原油が急騰すると、ニュージーランドの交易条件は急速に悪化します。乳製品の生産コストと国際輸送コストが劇的に膨らむ一方で、実際の輸出価格は世界的な需要破壊によって停滞、あるいは下落するからです。
ここに完璧なファンダメンタルズのダイバージェンスが生まれます。さらに、インターバンク市場におけるNZDの流動性はAUDより著しく低いため、リスクオフの調整局面では、NZDの値動きははるかに不安定になり、強烈な下方向のモメンタムシフトに見舞われやすくなる傾向があります。

ボラティリティの高い米ドルを基準にAUD/USDやNZD/USDを分析する代わりに、機関投資家のデスクはこのファンダメンタルズのダイバージェンスをAUD/NZDのクロスレートで表現することがよくあります。このクロスペアはドル全体の値動きをフィルタリングし、オーストラリアのエネルギー面での耐性とニュージーランドのソフトコモディティ面での脆弱性という構造的ダイバージェンスだけに純粋に焦点を当てることを可能にします。
債券市場を通じた波及:FXプライシングの中核ドライバー
今回のエネルギー危機のマクロ波及メカニズムを理解するには、債券市場、とりわけソブリン債利回りを絶えず追跡しなければなりません。原油が105ドル超で持続すると、世界的に粘着的なインフレ圧力が発生し、中央銀行の利下げ余地を直接的に制限して、市場に構造的な「高金利の長期化(higher-for-longer)」レジームの受け入れを強います。
米10年債利回りが上方にブレイクアウトすると、それは巨大なグローバル金融の掃除機のように機能します。世界で最も安全かつ流動性の高い資産市場でリスクフリー利回りが上昇すれば、国際株式デスク、新興国市場、そしてリスクに敏感なG10コモディティ通貨から資本が吸い出されます。カナダやオーストラリアのような国が原材料高で名目上の輸出改善を経験したとしても、国際的な資本収支のフローが貿易収支のフローを圧倒するのです。
米国の実質利回りがシドニーやオタワの国債利回りよりも速く上昇すれば、大手グローバルファンドは現地投資を縮小し、クリーンで低リスクの利回りを確保するために資本を米ドルへ再配分します。したがって、ソブリン債の利回りスプレッドの追跡は、エネルギー主導のマクロサイクルにおいて方向性のある値動きを捉えようとするアナリストにとって重要なステップです。こうしたマクロの金融引き締めレジームが国際的にどう調整されているかを観察するため、アナリストはトレーディング・エコノミクスの中央銀行政策金利トラッカーでリアルタイムの変化をフォローしています。

実質金利スプレッドと資本フローの再編
エネルギー価格ショックと資本収支の再配分の関係は、実質金利差を分析すると明確に見えてきます。世界的なコスト上昇局面では名目金利の引き上げだけで通貨を防衛できる、というのが市場によくある誤解です。実際には、機関投資家の資本はインフレ調整後のリターンを追跡します。つまり、中央銀行が利上げしても、国内のエネルギー依存度の高さゆえにインフレがそれを上回るペースで進めば、実質利回りはむしろ縮小し、資本は流出していくのです。
このダイナミクスは、エネルギー輸入地域の中央銀行がタカ派的な姿勢を打ち出しても、通貨安に見舞われることが多い理由を説明しています。市場は、これらの中央銀行がスタグフレーションの罠に囚われ、通貨防衛のために利上げするか、脆弱な国内消費者を守るために金利を据え置くかの二者択一を迫られていることを見抜いているのです。
対照的に、エネルギー輸出国は輸出収入がインフレショックを吸収してくれるため、より高い実質利回りを維持でき、国際資本フローの向きを変える構造的優位性を生み出します。このダイバージェンスは、実質利回りと交易条件の相互作用を追跡することが、為替市場の長期トレンドを理解するうえでなぜ決定的に重要なのかを浮き彫りにしています。
結びに:マクロのテールリスクをどう管理するか
伝統的な通貨間関係の構造的分断は、エネルギー危機下の市場分析には思考の絶対的な柔軟性が必要であることを証明しています。原油が急騰すればコモディティ関連資産がすべて一緒に上昇するという前提は、交易条件のダイナミクスと機関投資家のポジショニングを無視した根本的な誤りです。現在の市場レジームにおいて、資本は単に原材料が採掘される場所には流れません。実質利回りの優位性がある場所、そしてインフレ性の投入コストショックから経済構造が守られている場所へと流れるのです。
プロのアナリストがこの複雑な相互作用を乗りこなすには、厳格なデータドリブンのフレームワークが欠かせません。ニュージーランドのようなエネルギー輸入国の具体的な脆弱性を切り分け、ショックから守られたエネルギー輸出国と対にして比較することで、市場全体のノイズをフィルタリングしながら本物のマクロトレンドを説明できます。この高ボラティリティ環境で生き残れるかどうかは、短期のチャートパターンの先を見通し、長期のグローバル流動性を左右する債券市場と貿易のドライバーを使いこなす能力に、完全にかかっています。
FAQ:エネルギー価格急騰とグローバルFXへの影響
1. エネルギー危機はなぜ「コモドル」のような歴史的な通貨ブロックの崩壊を引き起こすのですか?
伝統的な通貨分類は、すべてのコモディティ通貨が一緒に動くことを前提としていますが、エネルギーショックは投入コスト対輸出収入という基準に沿って深刻な断層を生み出します。CADやAUDのような通貨は、石油、ガス、石炭といった膨大なエネルギー黒字に裏打ちされており、経済が価格上昇を吸収できます。一方、NZDは乳製品と農業ゆえにコモディティ連動通貨に分類されるものの、実際にはエネルギーの純輸入国です。原油高は国内の生産コストを押し上げると同時に国富を流出させるため、機関投資家の資本はこれらの通貨を完全に切り分けて扱うようになるのです。
2. AUD/NZDのクロスペアは、エネルギーショック時に市場全体のノイズをどのようにフィルタリングするのですか?
通貨を米ドル基準で追跡すると、分析はグローバルな安全資産フローと連邦準備制度(FRB)の政策転換に対する重い方向性エクスポージャーを抱え込むことになります。AUD/NZDのクロスレートを活用すれば、アナリストは米ドル要因を完全に排除できます。このアプローチは、LNGと石炭の輸出収入に守られたエネルギー輸出国オーストラリアと、輸送・生産コストの上昇で交易条件の打撃を受けるエネルギー輸入国ニュージーランドの間の、純粋なマクロ経済的ダイバージェンスを切り出します。
3. 米国は主要な消費国なのに、なぜ原油高は逆説的に米ドルを押し上げるのですか?
米国は膨大なエネルギー消費国であると同時に、世界最大級の石油の国内生産国および天然ガス生産国にもなっており、欧州や日本のようなエネルギー依存地域よりはるかに強い構造的耐性を備えています。さらに、原油は世界的にドル(グリーンバック)建てで価格が決まるため、供給危機が起きると米ドルの取引需要が拡大します。地政学リスクが加速すると、グローバル資本は質への逃避(フライト・トゥ・クオリティ)モードに入り、景気循環資産を離れて流動性の極めて高い米国債市場へと殺到するのです。
4. 「高金利の長期化(Higher for Longer)」レジームは、通貨の相関性にとってどのような意味を持ちますか?
持続的なエネルギーインフレは、借入コストを引き下げたい中央銀行にとって絶え間ない障害として作用します。原油が構造的に高止まりするとインフレ期待が上昇し、FRBは経済を冷やすために高金利の維持を余儀なくされます。この高金利長期化レジームは米国債利回りを高水準に固定し、脆弱な国内消費者を抱えて引き締めを維持する余裕のない他の中央銀行との実質金利スプレッドを拡大させ、構造的に米ドルを下支えします。
5. 原油はラリーしているのに、エネルギー依存度の高い株価指数が安定を保っている場合、アナリストはこのシナリオをどう解釈すべきですか?
原油が急騰しても株式市場がすぐには売り込まれないというダイバージェンスは、通常、市場が今回のインフレ急騰を一時的なものと見ているか、企業の利益率がコストを消費者へ転嫁することに成功していると判断していることを示唆します。しかし、実質利回りスプレッドが同時に上昇し始めた場合、それは債券市場がより恒久的な引き締め的金融対応を織り込んでいるサインです。FX市場では、債券市場の反応が短期的な株式市場の安定よりも重視されることが多く、利回りスプレッドこそが追うべき第一のシグナルとなります。
免責事項:この記事の内容は情報提供のみを目的としており、専門的な助言とはみなされません。