目次
- リスク・ベータの代表格
- 中核エンジン:中国リンクを理解する
- コモディティサイクルの相克:エネルギー vs. 産業用金属
- 豪ドルのマクロレジームを動かす経済変数
- AUD/USDにおける機関投資家の流動性カスケード
- 銅・原油比率と中国への波及チャネル
- まとめ:ハイベータ・ボラティリティとの向き合い方
- FAQ:豪ドルの動態と世界経済の成長圧力
リスク・ベータの代表格
機関投資家が主導する外国為替市場において、豪ドル(AUD)は独自の位置付けを持っています。グローバル・マクロファンドが世界経済の成長、産業需要、そして市場全体のリスク選好に対する方向性のあるビューを直接表現する際に用いる、代表的な高流動性ビークルだからです。しばしばハイベータのコモディティ通貨と呼ばれる豪ドルの本質的価値は、国内の小売景気や個別の地域指標ではなく、グローバル・サプライチェーンに深く組み込まれた構造的な結び付きに由来しています。
世界の市場が高ボラティリティ局面に入るとき、例えばブレント原油が1バレル105ドルを突破したような供給ショックの局面では、豪ドルはしばしば激しい攻防の主戦場となります。標準的な経済理論に従えば、幅広いコモディティの上昇は、世界最大級の天然資源埋蔵量を誇る国にとって構造的な追い風となるはずです。
しかし、今回のエネルギー危機は決定的な脆弱性を露呈させました。コモディティ価格の上昇が堅調な消費需要ではなく、地政学的な供給制約によって引き起こされている場合、豪ドルは輸出収入という局所的な恩恵よりも、そこから生じる世界経済の成長懸念に対して、はるかに激しく反応するのです。
中核エンジン:中国リンクを理解する
豪ドルが世界経済の成長懸念にこれほど敏感である理由を理解するには、「チャイナ・コネクション」の構造的な仕組みを分析する必要があります。オーストラリアは実質的に中国の主要な鉱物倉庫として機能しており、同国の交易条件は中国の重工業、インフラ投資、鉄鋼生産に大きく依存しています。中国の製鉄所が高い利益率で稼働しているとき、豪州産鉄鉱石への需要は劇的に拡大します。最近では5月に鉄鉱石が1トンあたり111.90ドルという注目すべき高値を付けたことが、その好例です。
しかし、現在のマクロ環境において、この産業面での結び付きはかつてない重圧に直面しています。中国経済は不安定な成長モメンタムの中を進んでおり、長期化する不動産セクターの低迷と、変動の激しい国内製造業の活動がさらなる重石となっています。そこに外部からのエネルギーショックが加わると、それは中国の工場にとって巨大な投入コストのインフレ障壁として作用します。
中国の製造業は極めてエネルギー集約的であるため、原油や世界のエネルギーインフラのコストが高騰すればするほど、工場のマージンは大きく圧迫されます。中国の産業エンジンが「エネルギー税」の重みで減速し始めれば、銅や鉄鉱石といった豪州産の産業用原材料への需要は急速に縮小します。
その結果、AUD/USDのトレーダーは鉄鉱石価格の一時的なピークをすぐに織り込み済みとし、将来の取引量の構造的な減速を積極的にプライシングし始めます。市場は足元の貿易量を追うことをやめ、エネルギー危機がもたらす先行きの需要破壊のディスカウントへと完全にシフトするのです。こうした産業面の圧力が世界の資産クラスにどう反映されるかをモニタリングするため、プロのトレーディングデスクは世界経済の成長減速と産業の逼迫に関する公式レポートを分析しています。
コモディティサイクルの相克:エネルギー vs. 産業用金属
個人トレーダーのコミュニティが最も陥りやすい過ちの一つが、すべてのコモディティを単一の均質な資産クラスとして扱うことです。本格的なエネルギー危機の局面では、エネルギー・コモディティ(原油、天然ガス、石炭)と産業用ベースメタル(鉄鉱石、銅、ニッケル、アルミニウム)の間に、鮮明なダイバージェンスが生じます。オーストラリアは両セクターの輸出国ですが、両者の経済的なウェイトとマクロ経済への波及効果は大きく異なります。
エネルギー・コモディティは、いわばグローバルな税金として作用します。原油価格の上昇は、世界中の輸送、海運、サプライチェーンのコストを押し上げるからです。これは世界の消費需要を冷え込ませ、裁量支出を減らし、国際的なインフレ期待を高めます。一方、産業用金属は成長のバロメーターとして機能します。銅のようなベースメタルは、実体としての建設活動、テクノロジー製造、インフラ拡張の先行指標だからです。
原油価格が有機的な経済成長ではなく地政学的な封鎖によって急騰すると、中央銀行は引き締め的な金利水準の維持を余儀なくされます。こうした高金利は長期の設備投資プロジェクトに打撃を与え、それが産業用金属の売り込みに直結します。
これが豪ドルにとって過酷なクロスカレント(相反する流れ)を生み出します。オーストラリアのLNGと石炭の輸出は名目上より高い価格を享受する一方で、はるかに重要な産業用金属セクターは、世界的な景気減速により深刻な逆風にさらされます。世界経済の成長懸念が一時的な資源価格の急騰を上回るたびに、グローバル・マクロファンドがハイベータ資産を投げ売りして純粋なキャッシュへと逃避し、豪ドルは急激な資本流出に見舞われるのです。
豪ドルのマクロレジームを動かす経済変数
| 経済変数 | 産業用金属(成長のバロメーター) | エネルギー・コモディティ(供給ショックという税金) |
|---|---|---|
| 市場ドライバー | 実体インフラと中国需要 | 地政学的なボトルネックと供給制限 |
| 価格トレンド | 製造業の減速による強い下押し圧力 | 先物価格の急騰(原油は105ドル超) |
| 豪ドルへの影響 | 直接的な資本流出とリスクオフの手仕舞い売り | 上昇材料になり切れない名目上の貿易バッファー |
産業の減速は長期的な資本配分により大きなウェイトで影響するため、通貨の実質的な方向性を決定づけるのはベースメタルの縮小です。世界の製造業指数が悪化し始めると、機関投資家の資本は自然とハイベータ資産から流出します。したがって、地域の輸出指標が短期的な底堅さを示したとしても、より広範なマクロの手仕舞い売りのフローが日々の値動きを支配することになります。
AUD/USDにおける機関投資家の流動性カスケード
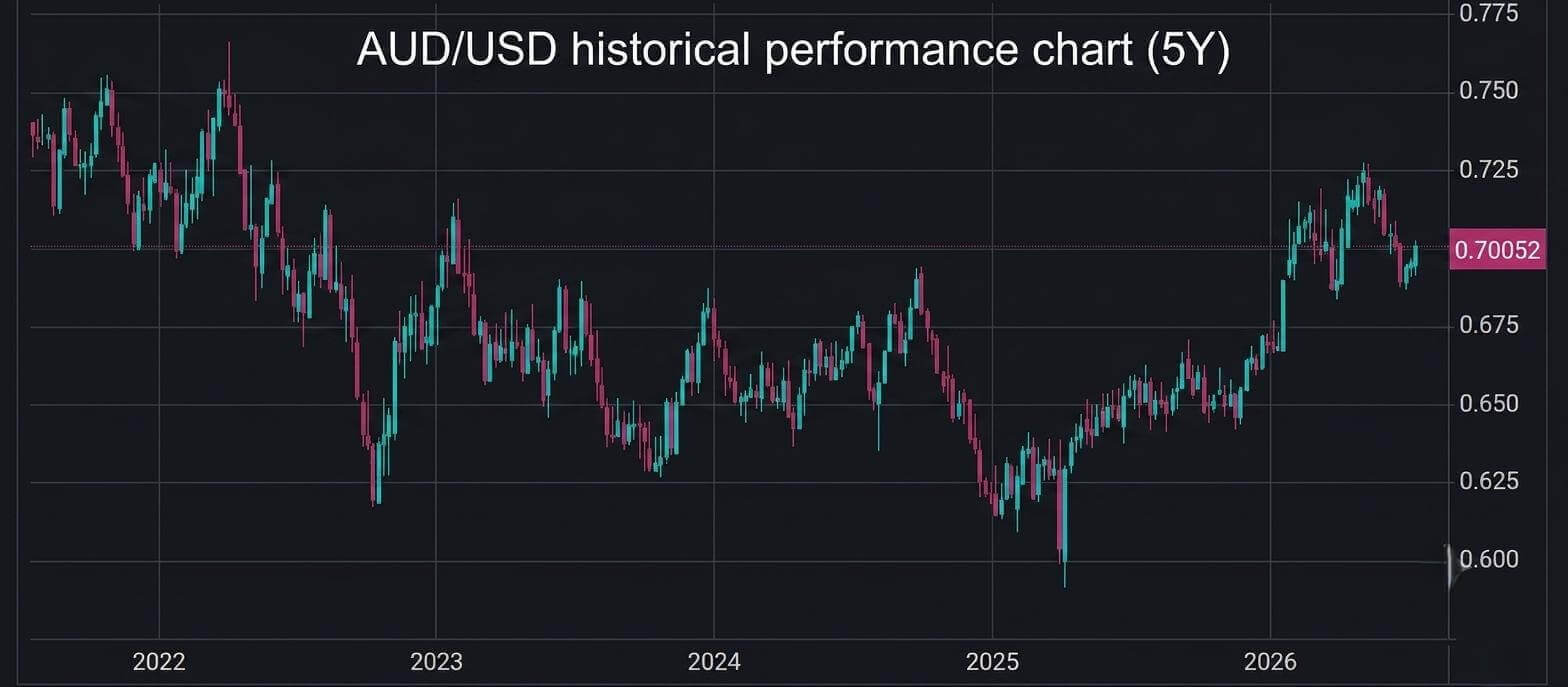
AUD/USDという通貨ペアは、世界経済の成長と中国経済リスクに対する代表的な高流動性プロキシとして機能しているため、そのマーケット・マイクロストラクチャーはアルゴリズム執行と機関投資家のオーダーブックに強く支配されています。地政学的ストレスが高まる局面では、AUD/USDは主要な機関投資家の流動性ゾーンを頻繁に試す展開となります。こうした心理的・構造的なチャート上の領域は、大手アセットマネージャー、世界のソブリン・ウェルス・ファンド、自動化されたトレンドフォロー型モデルが主要なポジションを集中させる価格帯を意味します。
世界的なリスクセンチメントが悪化すると、ハイベータ通貨に対するインターバンク市場の流動性は急速に薄くなります。AUD/USDが主要な構造的サポートレベルを維持できなければ、アルゴリズムによるカスケード(連鎖的な売り)が引き起こされることが少なくありません。セルストップ注文が自動的に執行され、プライムブローカーは下落する市場の中へロングのエクスポージャーを強制的に手仕舞うことになります。
このモメンタムは、通貨間キャリートレードの巻き戻しによってさらに加速することが頻繁にあります。低金利通貨で資金を調達し、豪ドルのようなハイベータ資産のロングポジションに投じていたファンドマネージャーがリスク回避のために急いでポジションを解消することで、短期的な国内経済の底堅さを完全に無視した、激しく鋭い下方修正が発生するのです。こうしたグローバルな資本再配分がリスク資産に与える影響を理解するため、トレーダーはソブリン資本フローと金融安定性指標に関するベンチマーク評価を追跡しています。
銅・原油比率と中国への波及チャネル
豪ドルの実際の資金フローを理解するには、局所的な価格水準の先を見据え、その根底にある波及チャネルに焦点を当てる必要があります。国際的な機関投資家がこのリスクを評価する際に用いる主要な指標が「銅・原油比率」であり、これは世界経済の健全性を映し出す洗練されたショートハンド(簡易指標)として機能します。原油先物が急騰する一方で銅価格が停滞または崩れる場合、それはエネルギー負担によって製造業のマージンが空洞化しつつあるというシグナルを市場全体に送り、豪ドルへの投資意欲を制限する即時的かつ構造的なフィルターとなります。
この圧力は、オフショア人民元の動きによってさらに増幅されます。オフショア人民元は、域内の貿易圏にとって巨大な心理的アンカーとして機能しているからです。中国本土の産業需要とオーストラリアの鉱山企業との深い構造的な結び付きゆえに、中国通貨のテクニカル面またはファンダメンタルズ面での崩れは、AUD/USDペアへの下押し圧力に先行する傾向があります。この相関関係は、グローバルなアセットマネージャーが豪ドルをマクロのプロキシとして扱う理由をよく物語っています。豪ドルの日々の変動は、シドニーから何千マイルも離れた場所で引き起こされた資本再配分によって決定づけられることが頻繁にあるからです。
まとめ:ハイベータ・ボラティリティとの向き合い方
世界経済の成長懸念に対する豪ドルの極めて高い感応度は、2026年の市場レジームにおける厳然たる現実を浮き彫りにしています。すなわち、根底にある産業消費のエンジンがストレス下にある限り、名目上の資源価格には何の意味もないということです。オーストラリアの膨大な天然資源が理論上のクッションを提供するとはいえ、世界の製造業マージンがエネルギー税に直面するたびに、機関投資家の資金フローは一貫して豪ドルを手仕舞い対象の資産として扱うでしょう。
プロのアナリストにとって、成功の鍵は徹底した規律を持ってクロスアセットの動向を追跡することにあります。個別のチャートに頼るのではなく、実質金利環境と中国通貨の動向をモニタリングすることで、トレーダーは機関投資家の潜在的なエントリーポイントを見極めるうえで、より有利な立場に立てる可能性があります。こうしたコモディティの変動が世界の流動性と価格形成に与える影響を常に把握するため、プロのトレーディングデスクはTrading Economicsのコモディティ価格指数のリアルタイムの変動をフォローしています。
FAQ:豪ドルの動態と世界経済の成長圧力
1. 鉄鉱石をはじめとする豪州の資源輸出品が高値で取引されているのに、なぜ豪ドルは下落しているのですか?
市場が足元の輸出量を追うのではなく、将来の需要をディスカウント(先行して織り込み)しているからです。鉄鉱石は5月に111.90ドルの高値を付けましたが、地政学的なエネルギーショックは中国の製造業セクターに対する過酷な税金として作用します。中国の重工業は極めてエネルギー集約的であるため、原油価格の急騰は工場のマージンを圧迫し、生産を鈍化させます。機関投資家のトレーダーは先を読み、この産業の減速がいずれ豪州産ベースメタルの需要を破壊すると判断し、豪ドルのロングポジションを先回りして手仕舞うのです。
2. AUD/USDの値動きを予測するうえで、USD/CNHという通貨ペアはどのような役割を果たしますか?
オフショア人民元(USD/CNH)は、豪ドルにとって極めて重要な先行指標として機能します。オーストラリアが中国の主要な鉱物供給国である以上、両国経済の健全性は深く結び付いています。人民元が対ドルで下落する場合、それは中国国内で経済的ストレスや資本逃避が強まっていることを示唆します。この弱さはほぼ例外なく豪ドルに波及するため、プロのトレーダーであれば、豪ドルのロング・セットアップに入る前にUSD/CNHのレジスタンスレベルを必ずモニタリングする必要があります。
3. 世界的な「リスクオフ」環境は、AUD/USDのオーダーブックでどのようにアルゴリズムのカスケードを引き起こすのですか?
地政学的ストレスが高まる局面では、世界のアセットマネージャーはリスク感応度の高い資産を急いで現金、とりわけ米ドルに転換します。豪ドルは世界経済の成長に対するハイベータのプロキシに分類されるため、即座に機関投資家の売り圧力にさらされます。ハイベータ通貨に対するインターバンク市場の流動性が薄くなるにつれ、通貨は個人投資家のストップロスが大量に密集する主要なテクニカル・サポートゾーンに向かって下落します。機関投資家のアルゴリズムは、こうした偏ったオーダーブックを利用して流動性を刈り取ろうとすることがあり、それが自動化されたセルストップの連鎖を引き起こし、下落モメンタムを加速させるのです。
4. 地政学的な供給危機の局面で、産業用金属とエネルギー・コモディティはなぜ乖離するのですか?
両者がまったく異なる経済的な力に反応するからです。原油のようなエネルギー・コモディティは供給の混乱や輸送封鎖によって上昇し、世界経済全体に対する人為的なコスト増として作用します。一方、銅やアルミニウムのような産業用金属は、実際の建設活動、設備投資、工場生産に全面的に依存しています。高いエネルギーコストがインフレに火を付けると、中央銀行は引き締め的な金利を維持することになり、それが長期の建設プロジェクトを頓挫させ、原油高にもかかわらず産業用金属が崩れる結果を招くのです。
5. エネルギー危機の局面では、AUD/USDよりもAUD/JPYクロスの方が優れた取引手段なのでしょうか?
AUD/JPYクロスは、広範な米ドルの安全資産フローを取り除き、純粋なリスクセンチメントだけを抽出できるため、機関投資家のマクロデスクに好まれることが少なくありません。日本はエネルギーの大幅な純輸入国であり、原油価格の急騰は日本の交易条件に深刻な打撃を与えます。一方、オーストラリアはエネルギー輸出国であるため、明確なファンダメンタルズ面のダイバージェンスが生まれます。ただし、両通貨とも安全資産への手仕舞いフローに非常に敏感であり(特に円は市場パニック時に強烈な安全資産需要を集めます)、このクロスペアは機関投資家レベルのリスクパラメーターと厳格な指値執行を必要とする、極めて大きな日中ボラティリティを伴う点に留意が必要です。
免責事項:この記事の内容は情報提供のみを目的としており、専門的な助言とはみなされません。