Como distinguir um drawdown normal de uma destruição de conta, entender a mecânica da conta e reconstruir os controlos de risco
Uma destruição de conta de trading ocorre quando as perdas ou uma má gestão de risco eliminam a maior parte ou a totalidade do capital de trading.
A destruição de uma conta raramente resulta de uma única operação errada. Na maioria das vezes, deriva da espiral do trade da vingança, onde a pressão emocional pode dificultar o cumprimento das regras de risco estabelecidas num momento de calma. O primeiro passo para a recuperação não passa pelos gráficos ou por estratégias; consiste em transitar de um interveniente emocional para um observador disciplinado.
Uma destruição de conta de trading é uma perda grave de capital causada por risco excessivo, posições sobredimensionadas, tentativa de recuperar perdas, alavancagem descontrolada ou quebras repetidas do plano de trading. Em contrapartida, um drawdown é um declínio a partir de um pico anterior do capital da conta que pode ocorrer enquanto o trader continua a seguir uma estratégia testada e limites de risco definidos. A diferença não reside apenas na dimensão da perda; reside no facto de o risco e a execução permanecerem ou não sob controlo. As causas comuns de uma destruição de conta incluem o revenge trading, o aumento do tamanho da posição após perdas, a alteração de stop loss, a negociação em excesso (overtrading), a alavancagem excessiva e a manutenção de posições além dos limites pré-definidos.
Isto é uma destruição de conta ou apenas um drawdown?
Um drawdown é um declínio a partir de um pico anterior do capital da conta e pode ocorrer enquanto o trader continua a seguir um plano testado. Uma espiral de destruição de conta é diferente: o dano é acelerado por regras de risco quebradas, exposição sobredimensionada, tentativa de recuperar perdas ou alavancagem descontrolada. A percentagem de perda por si só não consegue diagnosticar em qual das situações se encontra.
Quantas operações perdedoras seguidas são normal ter?
As sequências de perdas são matematicamente possíveis mesmo quando um sistema ganha mais vezes do que perde. A tabela abaixo assume 100 operações independentes, uma taxa de vitória constante e um risco por operação inalterado. Mostra tanto a maior sequência de perdas esperada nessa amostra de 100 operações como a probabilidade de ver pelo menos uma sequência com a extensão indicada.
| Taxa de vitória | Maior sequência de perdas esperada em 100 operações | Probabilidade de 5+ perdas consecutivas | Probabilidade de 7+ perdas consecutivas |
|---|---|---|---|
| 50% | Cerca de 6 perdas | 81.0% | 31.8% |
| 55% | Cerca de 5.3 perdas | 64.7% | 17.9% |
Uma sequência de 10 perdas é menos comum, mas ainda assim possível: cerca de 4.4% em 100 operações para um sistema com taxa de vitória de 50% e cerca de 1.7% para um sistema de 55% sob as mesmas premissas. As estratégias reais podem ter resultados correlacionados, taxas de vitória variáveis e ganhos e perdas desiguais, pelo que estas figuras são ilustrações de variância e não uma previsão do drawdown da conta.
Como se parece a variância normal para um sistema de 50% ou 55%?
A taxa de vitória é apenas uma parte do drawdown. Um sistema de 50% ou 55% ainda pode ter uma sequência grave de perdas se as perdas forem maiores do que os ganhos, se as operações estiverem correlacionadas, se o tamanho da posição for muito alto ou se as condições de mercado mudarem. Compare a sequência de perdas atual com a distribuição testada de retornos e drawdowns da estratégia, em vez de usar um limite percentual fixo.
- Mais consistente com um drawdown: entradas, saídas e dimensionamento de posição ainda correspondem ao plano escrito; as perdas permanecem dentro da faixa testada ou simulada da estratégia; e o risco não aumentou após as perdas.
- Mais consistente com uma espiral de destruição de conta: o tamanho da posição aumenta após perdas, os stops são afastados, as operações são realizadas fora do plano, a alavancagem aumenta para recuperar mais rápido, ou o trader não consegue parar no limite de perda pré-definido.
Drawdown vs. destruição de conta: verificação rápida
| Pergunta | Mais consistente com um drawdown | Mais consistente com uma espiral de destruição de conta |
|---|---|---|
| Está a seguir as mesmas regras da estratégia? | Sim | Não; as entradas ou saídas estão a mudar sob pressão |
| O risco por operação aumentou após as perdas? | Não | Sim |
| Os stops estão a ser respeitados? | Sim | Não; os stops são removidos ou afastados |
| Está a realizar operações adicionais para recuperar perdas? | Não | Sim; revenge trading ou overtrading |
| O drawdown atual encaixa-se nos resultados testados ou simulados? | Em linhas gerais, sim | Não, ou a estratégia nunca foi testada adequadamente |
O que é o risco de ruína?
O risco de ruína é a probabilidade de uma sequência de perdas reduzir o capital abaixo do nível necessário para continuar a operar a estratégia. Não é determinado apenas pela taxa de vitória. A expectativa matemática, o tamanho médio de ganhos e perdas, o dimensionamento de posições, a alavancagem, os custos e a sequência de resultados, todos esses fatores importam. À medida que o risco da posição aumenta, a conta tem menos margem para sobreviver a uma sequência adversa.
Para obter orientações da Hantec Markets sobre tamanho de posição, stop-loss e limites de risco, consulte O Guia de Estratégia de Gestão de Risco no Trading.
Realizado vs. Não Realizado: A Psicologia da “Saída”
Existe uma enorme diferença entre uma perda não realizada (ainda aberta, ainda com “esperança”) e uma perda realizada (fechada, definitiva).
- Enquanto uma operação estiver aberta, a mente apega-se à possibilidade de uma reviravolta.
- Fechá-la obriga o cérebro a aceitar a realidade, e é nessa cristalização da perda que a dor bate com mais força.
Mas aqui está o paradoxo: apenas quando a perda é realizada é que a recuperação e a aprendizagem podem verdadeiramente começar.
Estudo de Caso: A Armadilha “Martingale”
Imagine o Trader A com uma conta de $10.000. Após três perdas, a frustração instalou-se. Convencido de que o mercado lhe “devia” uma vitória, duplicou o tamanho do lote na quarta operação.
- O mercado moveu-se 50 pips contra ele; o drawdown disparou para 40%.
- O pânico tomou conta, e manteve a posição durante um evento de notícias ao fim de semana.
- O mercado abriu em gap, o stop sofreu slippage e, na manhã de segunda-feira, a conta tinha desaparecido.
A lição: A destruição da conta não se deveu a uma má previsão. Deveu-se à recusa em aceitar uma perda pequena e controlável, transformando-a numa perda emocional catastrófica.
Por Que Razão a Minha Conta de Trading Foi Destruída?
Utilize quatro verificações: estratégia, gestão de risco, execução e psicologia. O objetivo é responder claramente a uma pergunta: a estratégia falhou enquanto cumpria as regras, ou a perda tornou-se catastrófica porque as regras de trading e de risco foram quebradas?
Falha de estratégia
Pergunte se a estratégia tinha uma expectativa matemática positiva credível antes da sequência de perdas.
- Foi testada numa amostra suficientemente grande e relevante de operações? Não existe um número universal que prove que uma estratégia funciona; a amostra necessária depende da dimensão e estabilidade da vantagem competitiva (edge).
- As condições de mercado mudaram? Uma estratégia com bom desempenho numa tendência persistente pode comportar-se de forma diferente num mercado lateral (range), e vice-versa.
- As perdas foram consistentes com os drawdowns históricos ou simulados da estratégia, ou ficaram materialmente fora deles?
Falha na gestão de risco
Uma estratégia pode ter uma expectativa matemática positiva e, mesmo assim, sofrer perdas graves se o montante em risco se tornar demasiado elevado.
- Tamanho de posição excessivo em relação ao capital da conta.
- Alavancagem excessiva ou margem livre insuficiente.
- Ausência de stop-loss ou de condição de saída pré-definida.
- Afastar o stop-loss após o mercado se mover contra a posição.
- Demasiado capital exposto a uma única operação, a um único tema ou a posições fortemente correlacionadas.
- Aumentar o risco após perdas numa tentativa de recuperar mais rapidamente.
Falha na execução
Falha na execução significa que o plano existia, mas as operações deixaram de o seguir.
- Entrar em operações fora do padrão definido.
- Revenge trading imediatamente após uma perda.
- Overtrading além da frequência planeada.
- Manter posições durante grandes eventos agendados quando o plano dizia o contrário.
- Abandonar as saídas pré-definidas assim que a posição está aberta.
Falha psicológica
A pressão emocional pode contribuir para erros de estratégia, de risco e de execução. Os padrões comuns incluem:
- Medo: evitar padrões válidos ou fechar operações com ganho precocemente porque uma perda recente ainda está a influenciar a decisão.
- Ganância: aumentar a alavancagem ou manter a posição para um alvo não planeado.
- Aversão à perda: resistir a uma saída planeada porque realizar a perda parece pior do que mantê-la aberta.
- FOMO (Medo de ficar de fora): entrar após o padrão planeado já ter passado.
- Vingança: operar para apagar uma perda anterior e não porque existe um padrão válido.
- Falácia do apostador: acreditar que uma vitória é agora “devida” porque ocorreram primeiro várias perdas independentes.
Lição principal: Se as regras foram seguidas e a estratégia ainda assim produziu perdas inaceitáveis, investigue a validade da estratégia. Se as regras mudaram durante a sequência de perdas, corrija o processo de risco e de execução antes de considerar novo capital.
A Hantec Markets também aborda a distinção entre perdas relacionadas com a estratégia e perdas fora da estratégia em Transformar Perdas em Vitórias: Como Lidar com Reveses no Trading.
Como a Conta Chega Efetivamente a Zero: Margin Calls, Stop-Outs e Saldo Negativo
Uma conta de trading alavancada pode ser forçada à liquidação antes de o saldo em caixa atingir literalmente zero. A variável chave é o capital próprio (equity) em relação à margem utilizada. Se o capital próprio cair o suficiente, a corretora pode restringir novas operações ou fechar posições ao abrigo das regras de margem e stop-out da conta.
Como funcionam o nível de margem, as margin calls e os stop-outs?
Nível de margem = (Capital Próprio ÷ Margem Utilizada) × 100
- Capital próprio é o saldo da conta ajustado para lucros e perdas não realizados em posições abertas.
- Margem utilizada é a margem que suporta atualmente posições alavancadas abertas.
- Uma margin call é um aviso ou estado da conta indicando que o capital próprio disponível está a tornar-se insuficiente. O gatilho varia segundo o fornecedor e a conta; não é uma percentagem universal.
- Um stop-out é o limite de liquidação forçada no qual a corretora começa a fechar posições de acordo com os seus termos.
Exemplo prático de margem
Assuma uma conta de $10,000 com $2,000 de margem utilizada. As páginas atuais de condições de trading a retalho da Hantec Markets indicam um nível de stop-out “a partir de 20%”; o nível exato pode variar por conta, instrumento e entidade legal, pelo que a especificação da conta ao vivo tem prioridade.
| Fase | Capital Próprio | Margem Utilizada | Nível de Margem |
|---|---|---|---|
| Na entrada | $10,000 | $2,000 | 500% |
| Após $6,000 de perda não realizada | $4,000 | $2,000 | 200% |
| Após $8,000 de perda não realizada | $2,000 | $2,000 | 100% |
| Num nível de margem de 20% | $400 | $2,000 | 20% |
Neste exemplo simplificado, um stop-out de 20% corresponde a $400 de capital próprio enquanto a margem utilizada permanece em $2,000. Na prática, a margem utilizada pode mudar à medida que as posições são fechadas, e o processo exato de liquidação da corretora é regido pelos termos atuais da conta. Não assuma que 20% é o nível de stop-out para todas as contas da Hantec Markets.
As condições atuais de trading da Hantec Markets podem ser verificadas aqui: Condições de Trading no Forex.
Por que razão os gaps causam slippage e por que razão um stop não é uma garantia?
Um stop-loss padrão aciona uma ordem quando o nível de stop é atingido ou ultrapassado, mas o preço de execução pode diferir do preço de stop solicitado quando o mercado se move rapidamente ou a liquidez é limitada. Se o mercado saltar (gap) através do nível de stop, pode não haver preço executável no próprio stop.
- Gaps ao fim de semana, notícias de grande impacto e mudanças repentinas de liquidez podem produzir slippage.
- Um stop padrão não cria liquidez ao preço solicitado; é normalmente executado ao melhor preço disponível assim que é acionado.
- O slippage de gap pode ocorrer como parte da mecânica comum do mercado e não é, por si só, prova de má conduta da corretora. A Política de Execução da Hantec Markets estabelece que os preços podem alargar, os mercados podem tornar-se voláteis ou apresentar gaps, e o preço de execução não é garantido.
A Hantec Markets explica a execução do stop-loss padrão e o slippage em Introdução às Ordens Stop-Loss, e a sua Política de Execução explica como as condições de mercado podem afetar as execuções.
O que é um stop garantido?
Um stop garantido é uma funcionalidade distinta oferecida por algumas corretoras que se compromete a fechar uma posição ao preço de stop especificado sob condições declaradas, mesmo que o mercado apresente um gap. A disponibilidade, os instrumentos elegíveis e os custos variam. Não assuma que um stop garantido está disponível numa conta específica da Hantec Markets a menos que os termos atuais do produto o confirmem explicitamente.
O que é a proteção contra saldo negativo e a quem se aplica?
A proteção contra saldo negativo é uma salvaguarda que limita a responsabilidade de um cliente elegível para que uma conta de trading de CFD coberta não fique a dever mais do que os fundos protegidos ao abrigo da regra aplicável ou da política da corretora. Não evita perdas normais de trading, margin calls ou stop-outs.
- CFDs para retalho no Reino Unido: As regras da FCA exigem proteções que impedem que um cliente de retalho perca mais do que o total de fundos na conta de CFD e exigem o fecho de margem (margin close-out) a 50% da margem necessária.
- CFDs para retalho na UE: O quadro de intervenção de produtos CFD da ESMA introduziu uma regra de fecho de margem ao nível da conta a 50% e proteção contra saldo negativo; as regras nacionais aplicáveis devem ser verificadas para a jurisdição do cliente.
- Hantec Markets: O Hantec Balance Guard estabelece atualmente que a proteção contra saldo negativo se aplica automaticamente às contas de trading individuais elegíveis da Hantec Global, Hantec Pro e Hantec Cent. A elegibilidade e os termos devem ser verificados antes de confiar na proteção.
Consulte o Hantec Balance Guard para obter a redação atual de elegibilidade da Hantec Markets.
A Matemática da Recuperação (Gestão de Risco)
A Parede Exponencial da Recuperação
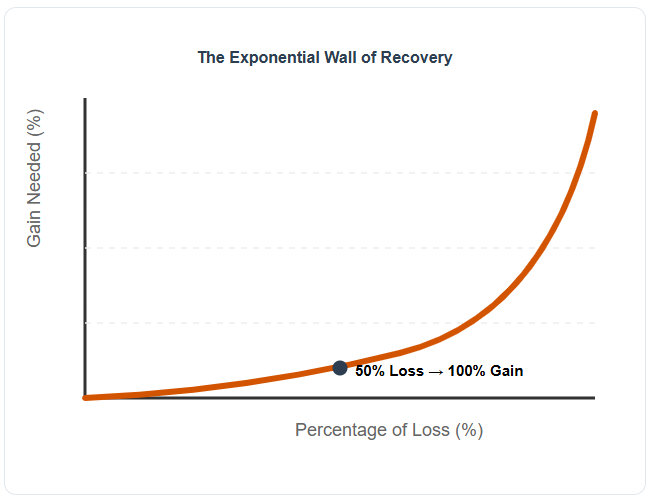
A recuperação não consiste em “recuperar” o que perdeu – é uma questão de matemática. Perca 50% do seu capital e não precisará de um ganho de 50% para recuperar. Precisará de 100%.
% de Recuperação = [(1 ÷ (1 − L)) − 1] × 100
Onde L é a perda expressa em decimal.
| Perda da conta | Ganho necessário para recuperar |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233.3% |
| 80% | 400% |
| 90% | 900% |
- Uma perda de 20% exige um ganho de 25% para recuperar.
- Uma perda de 60% exige um ganho de 150% para recuperar.
É por esta razão que o controlo do drawdown é fundamental. Se o risco for fixado em 1% do capital próprio restante por operação, 20 perdas consecutivas em risco total deixam cerca de 81.8% do capital inicial. Isso não torna a estratégia segura ou lucrativa; ilustra simplesmente como um risco de fração fixa menor reduz o ritmo a que o capital é esgotado.
Quanto tempo pode demorar a recuperação de um drawdown profundo?
A percentagem de recuperação subestima o problema do tempo. Após um drawdown de 60%, a conta fica a 40% do seu valor inicial e tem de crescer 150% para voltar ao nível de partida. Mesmo sob ganhos mensais hipotéticos e regulares, a recuperação pode demorar anos.
| Crescimento mensal líquido hipotético | Tempo aproximado para recuperar de um drawdown de 60% |
|---|---|
| 1% todos os meses | 93 meses (cerca de 7.7 anos) |
| 2% todos os meses | 47 meses (cerca de 3.9 anos) |
| 3% todos os meses | 31 meses (cerca de 2.6 anos) |
Estas são ilustrações matemáticas e não previsões de retornos esperados ou “realistas”. Os resultados reais no trading são irregulares e podem incluir novos drawdowns, spreads, comissões, custos de financiamento e períodos sem qualquer operação. O ponto fundamental é que tentar forçar uma recuperação rápida de um drawdown profundo em poucas semanas aumentando a alavancagem eleva drasticamente a probabilidade de ocorrer outra perda significativa.
Dados e Investigação: O “Viés do Trader”
A Teoria dos Perspetivas de Kahneman e Tversky modela ganhos e perdas em relação a um ponto de referência e descreve uma função de valor que é geralmente mais íngreme para perdas do que para ganhos. No trading, isto ajuda a explicar por que razão um trader pode tornar-se mais disposto a assumir riscos para evitar realizar uma perda.
- A aversão à perda pode encorajar um trader a manter uma posição perdedora por mais tempo do que o plano original permitia.
- No estudo de Chague, De-Losso e Giovannetti sobre pessoas que começaram a fazer day trading de contratos futuros de ações brasileiras entre 2013 e 2015, 97% daqueles que persistiram por pelo menos 300 dias perderam dinheiro. A versão do documento de trabalho de 2019 relatou que apenas 0.4% ganharam mais do que um bancário (US$ 54 por dia), enquanto o indivíduo no topo obteve uma média de US$ 310 por dia com alta variabilidade.
Este estudo é uma evidência de um mercado, período e população de traders específicos. Não deve ser apresentado como uma estatística universal para todos os traders de retalho, classes de ativos ou primeiras contas de trading.
Como Calcular o Tamanho da Posição Após um Drawdown
Após uma grande perda, o instinto de aumentar o tamanho da posição pode ser forte: fazer a próxima operação maior e recuperar a conta mais rapidamente. Esse é exatamente o momento em que os controlos de risco mais importam.
O tamanho da posição deve ser calculado a partir do montante que está disposto a perder se o stop-loss for atingido, não a partir do montante que deseja recuperar.
Uma estrutura simples é:
Tamanho da posição=
Em seguida:
Tamanho da posição=
Exemplo prático
Assuma que um trader tem:
- Capital próprio da conta: $8,000
- Risco máximo por operação: 1%
- Stop-loss: 40 pips
- Valor do pip: $10 por pip para um lote padrão
A perda máxima planeada é:
$8,000 × 1% = $80
O tamanho da posição é, portanto:
$80 ÷ (40 × $10) = 0.20 lotes
O ponto importante é que a posição está a ser dimensionada a partir do capital próprio restante da conta e do risco pré-definido, não a partir do saldo anterior de $10,000 ou do montante que o trader quer recuperar.
Após um drawdown, esta distinção torna-se crítica. Se a conta cair de $10,000 para $8,000, um limite de risco de 1% baseado no capital próprio atual de $8,000 é $80, não $100. À medida que a conta muda, o montante em risco deve mudar com ela.
Não aumente o tamanho para recuperar perdas
Uma posição maior não torna a recuperação mais provável. Aumenta o montante que pode ser perdido se a próxima operação falhar.
O objetivo de recuperação deve, portanto, ser separado da decisão de risco da operação:
Capital próprio da conta → limite de risco → distância do stop-loss → tamanho da posição
e não:
Perda anterior → montante de recuperação desejado → posição maior
Um trader que tenha acabado de passar por um grande drawdown também pode considerar reduzir temporariamente a percentagem de risco por operação. O objetivo não é recuperar mais rapidamente, mas sim reduzir a probabilidade de outra sequência adversa transformar um drawdown numa perda adicional de controlo.
O cálculo também deve ter em conta o instrumento a ser negociado, as especificações do contrato, a conversão de moeda, o spread, as comissões e as condições reais de execução. O valor monetário exato de um ponto ou pip varia entre instrumentos, pelo que os traders devem verificar as especificações do contrato para a posição que estão a abrir.
O objetivo após um drawdown não é operar maior. É fazer com que a próxima perda seja suficientemente pequena para que a conta ainda tenha margem para continuar.
Uma Nota Sobre Colheita de Prejuízos Fiscais (Tax-Loss Harvesting)
O tratamento fiscal de perdas de trading realizadas varia consoante a jurisdição, o produto e o tipo de conta. Alguns sistemas fiscais permitem que certas perdas abatam a ganhos ou sejam reportadas para anos futuros; outros tratam derivados de forma diferente. Os traders devem verificar as regras que se aplicam ao seu caso ou recorrer a aconselhamento fiscal qualificado, em vez de assumirem que uma perda de trading é dedutível.
Um Quadro Prático de Reconstrução a 90 Dias
| Período | Modo | O que fazer / medir |
|---|---|---|
| Dias 1–7 | Parado | Sem trading ao vivo, trading em conta demo ou observação de gráficos para novos padrões. Escreva um post-mortem: qual a regra que quebrou primeiro, quando quebrou, o que mudou no tamanho da posição ou na lógica de saída, e o que estava a tentar alcançar nesse momento. |
| Dias 8–30 | Apenas demo | Utilize regras de dimensionamento fixas, um limite duro de perda diária e um diário de trading. Registe o padrão, o risco planeado, a saída e uma pontuação simples do estado emocional pré-operação. Meça o sucesso pelo cumprimento das regras, não pelo P&L da demo. |
| Dias 31–60 | Micro ao vivo | Considere o trading ao vivo apenas se a fase demo mostrar um cumprimento consistente. Utilize a menor exposição prática possível e apenas dinheiro que se possa dar ao luxo de perder. Mantenha as mesmas regras e continue a medir o cumprimento em vez do lucro. |
| Dias 61–90 | Escalar lentamente | Faça apenas um aumento de tamanho após 30 dias de cumprimento rigoroso. Se uma regra fundamental for quebrada, reduza o tamanho novamente ou volte à demo até que o processo esteja estável. |
Proteções da Corretora e da Plataforma: Prevenir a Recorrência
O objetivo é tornar as regras de risco mais difíceis de anular no momento da operação. A disponibilidade varia consoante a corretora, plataforma, conta e programa de prop firm, pelo que deve utilizar apenas os controlo que o fornecedor realmente suporta e verificar os termos atuais.
Limites máximos de drawdown diário
Alguns programas de prop firms e ferramentas de gestão de risco impõem regras rígidas de perda diária ou de risco máximo aberto que podem acionar uma violação ou liquidação. Nem todas as contas padrão de CFD para retalho oferecem um bloqueio de perda diária configurável pelo utilizador. Se o seu fornecedor oferecer um, configure-o antes de operar; se não oferecer, utilize stops pré-definidos, alertas e uma regra por escrito para parar de operar, em vez de assumir que a plataforma o protegerá automaticamente.
Limites de alavancagem
Uma alavancagem mais baixa reduz a exposição máxima que pode ser aberta com um determinado montante de margem. Se uma conta permitir que o utilizador escolha uma configuração de alavancagem mais baixa, reduzi-la pode funcionar como um limite estrutural de risco. Se a configuração de alavancagem não puder ser alterada, o mesmo efeito prático pode ser alcançado utilizando tamanhos de posição menores. Os limites regulatórios de alavancagem também variam consoante a jurisdição e a classificação do cliente.
A conta Global da Hantec Markets anuncia atualmente uma alavancagem máxima de até 1:500, enquanto a alavancagem para retalho pode ser inferior onde as regras locais se apliquem. A alavancagem máxima disponível não deve ser tratada como um tamanho de operação recomendado.
Bloqueios de trading e controlos de arrefecimento
Confiar na força de vontade após uma perda grave é um ponto de falha comum. A utilização de ferramentas integradas da plataforma ou de software de gestão de risco de terceiros para desativar temporariamente o acesso ao trading pode quebrar o ciclo de feedback emocional. Ao definir um bloqueio rígido após atingir um limite pré-definido de perda diária, obriga a um período de arrefecimento obrigatório. Algumas plataformas de trading e portais de empresas permitem colocar um atraso temporal para desbloquear a conta ou exigem passos administrativos para retirar a restrição, garantindo que não pode fazer revenge trading imediatamente enquanto estiver num estado emocional alterado.
A proteção contra saldo negativo é uma salvaguarda, não um plano de trading
O Hantec Balance Guard pode evitar que uma conta elegível permaneça abaixo de zero, mas não impede que um trader perca os fundos da conta. O dimensionamento da posição, a disciplina no stop e a margem livre continuam a ser fundamentais.
Conclusão
A destruição de uma conta de trading é melhor tratada como um evento de diagnóstico e não como um sinal para recuperar o dinheiro rapidamente. Primeiro, identifique se a falha veio da estratégia, do dimensionamento do risco, da execução ou de uma sequência de decisões que violaram as regras. Depois, reconstrua apenas se o novo processo poder ser seguido com uma exposição menor.
A tabela de recuperação explica por que razão a preservação de capital é importante; a secção de margem explica por que razão a alavancagem pode transformar um drawdown numa liquidação forçada; e o protocolo de 90 dias oferece uma forma faseada de testar se o comportamento realmente mudou. Não existe qualquer obrigação de voltar ao trading ao vivo dentro de um prazo fixo.
Perguntas Frequentes: Como Lidar com as Consequências
P: Devo voltar a operar imediatamente para manter a agilidade?
R: Não se a motivação principal for recuperar a perda. O plano de reconstrução apresentado acima começa com sete dias sem operar em conta real ou demo, para que a prioridade inicial seja o diagnóstico e não a procura do próximo padrão de entrada.
P: Como sei se estou pronto para voltar?
R: Utilize critérios de processo. Deve ser capaz de definir o padrão de entrada, o risco máximo, a condição de stop, o limite de perda diária e o plano de saída antes da execução, e depois seguir essas regras de forma consistente num ambiente de menor risco. Se as regras continuarem a mudar após uma perda, não está pronto para aumentar a exposição.
P: Devo depositar mais dinheiro imediatamente?
R: Não adicione fundos apenas para restaurar o saldo anterior da conta. Primeiro, identifique a causa da perda, altere o processo de risco ou de execução que a provocou e teste o processo revisto. Qualquer capital futuro destinado ao trading deve ser dinheiro que se possa dar ao luxo de perder.
P: Posso perder mais do que o valor depositado?
R: Depende da conta, do produto, da jurisdição e da classificação do cliente. As regras de CFD para retalho no Reino Unido incluem proteção contra saldo negativo, e o Hantec Balance Guard estabelece que as contas individuais elegíveis da Hantec Global, Pro e Cent recebem proteção contra saldo negativo sob os seus termos atuais. Verifique a proteção aplicável à sua conta específica antes de confiar nela.
P: Como devo explicar isto à minha mulher/ao meu marido?
R: Apresente os números exatos: o montante perdido, o saldo atual da conta, qualquer dívida ou exposição em aberto, e se o dinheiro partilhado do agregado familiar foi afetado. Interrompa novos depósitos enquanto avalia os danos, mostre as salvaguardas que utilizaria antes de voltar a arriscar dinheiro e defina limites para as finanças conjugais. Se a perda afetar despesas essenciais ou criar dívidas incomportáveis, procure aconselhamento financeiro ou de gestão de endividamento regulado na sua jurisdição.
P: É normal perder a primeira conta?
R: Perdas no trading são comuns, mas a destruição da primeira conta não deve ser tratada como algo inevitável ou como uma etapa obrigatória. O estudo amplamente citado sobre a taxa de 97% aplica-se a um grupo específico de day traders de futuros de ações no Brasil que persistiram por pelo menos 300 dias; não é uma estatística universal sobre a primeira conta de qualquer trader. Um blow-up é um motivo para parar e diagnosticar o processo antes de decidir se deve voltar a operar.
P: Como sei se estou a fazer trading ou a apostar?
R: O trading é baseado em regras: o padrão, o risco, o tamanho e a saída são definidos antes da entrada e o desempenho é analisado ao longo de uma série de operações. O comportamento semelhante ao jogo surge quando o tamanho da posição aumenta após perdas, quando se entra no mercado para recuperar dinheiro e não por existir um padrão válido, quando se pede dinheiro emprestado para continuar a operar, ou quando o trader se sente incapaz de parar. Se não consegue parar, está a esconder perdas ou a utilizar dinheiro necessário para despesas essenciais, interrompa o trading ao vivo e procure apoio financeiro, de gestão de endividamento ou de apoio ao vício do jogo.
Notas de cálculo
Notas de cálculo: As percentagens de recuperação de drawdown utilizam a fórmula [(1 ÷ (1 − L)) − 1] × 100. Os exemplos de tempo de recuperação capitalizam a taxa de crescimento mensal hipotética declarada até que um drawdown de 60% (40% do capital próprio inicial) regresse a 100%. Os dados relativos a sequências de perdas são cálculos exatos para 100 operações Bernoulli independentes com taxas de vitória constantes de 50% e 55%; os resultados de operações reais podem não ser independentes.
Isenção de responsabilidade: O conteúdo deste artigo é destinado apenas para fins informativos e não deve ser considerado como qualquer forma de conselho ou recomendação de negociação.