ゴールド(XAU/USD)取引は卓越した流動性と大きな収益機会をもたらしますが、その独特な市場構造に多くのトレーダーが不意を突かれます。相場の大きな方向性を正しく読み切っていながら、それでも資金を失うトレーダーは少なくありません。ボラティリティ、スプレッドの拡大、過剰なレバレッジが、ポジションサイジングを飲み込んでしまうからです。失敗の原因は、ゴールドが本来的に持つ値動きの荒さ、突発的なスプレッド拡大、そしてレバレッジの仕組みによって、シナリオが実現する前に大きな損失が生じ得ることにあります。従来の為替通貨ペアと異なり、ゴールドはマクロ経済環境の変化、実質金利、そしてWorld Gold Councilが集計する構造的な中央銀行の準備資産買いによって、極めて速いスピードで動きます。XAU/USDにおける長期的な収益性は、完璧なエントリー手法を見つけることよりも、厳格かつ相場状況に適応するリスク管理の枠組みを維持できるかどうかに大きく左右されます。
目次
- ゴールドが通常のFX市場よりボラティリティが高い理由
- セッション別のボラティリティと実務上の流動性
- 口座ドローダウンの数学的な現実
- ドローダウン回復における数学的な非対称性
- 動的なポジションサイジングの原則
- XAU/USDのロット定義と損益への影響
- ポジションサイズの計算式
- 実践的な執行シナリオ(1万ドル口座)
- レバレッジの制限と執行ルール
- ニュース時の基本方針:30/30ルール
- 構造的なストップロスの枠組みとリターンの非対称性
- 市場間相関のメカニズム
- エントリー前チェックリストと執行時の落とし穴
ゴールドが通常のFX市場よりボラティリティが高い理由
ゴールドは実物商品であり、世界的な通貨のベンチマークであり、同時に代表的な安全資産としても機能します。この多面的な性質により、XAU/USDは地政学的な対立、米ドルの強弱の変化、実質金利の見通しに対して非常に敏感に反応します。これは米連邦準備制度の公式経済データ(FRED)にも表れています。
こうした構造的な背景から、ゴールドは従来の為替ペアよりもはるかに大きな振幅で動きます。
- FXメジャー通貨ペア:EUR/USDのような標準的なペアは、1日の値幅が平均で60〜80pips程度、GBP/USDは80〜110pipsの範囲です。
- ゴールド(XAU/USD):1回の取引セッション内で2,500〜4,500pips(25〜45ドル)の値幅を日常的に記録します。
主要なFX市場であれば数営業日かかるような値動きが、ゴールドではわずか数時間で完結してしまうことも珍しくありません。
セッション別のボラティリティと実務上の流動性
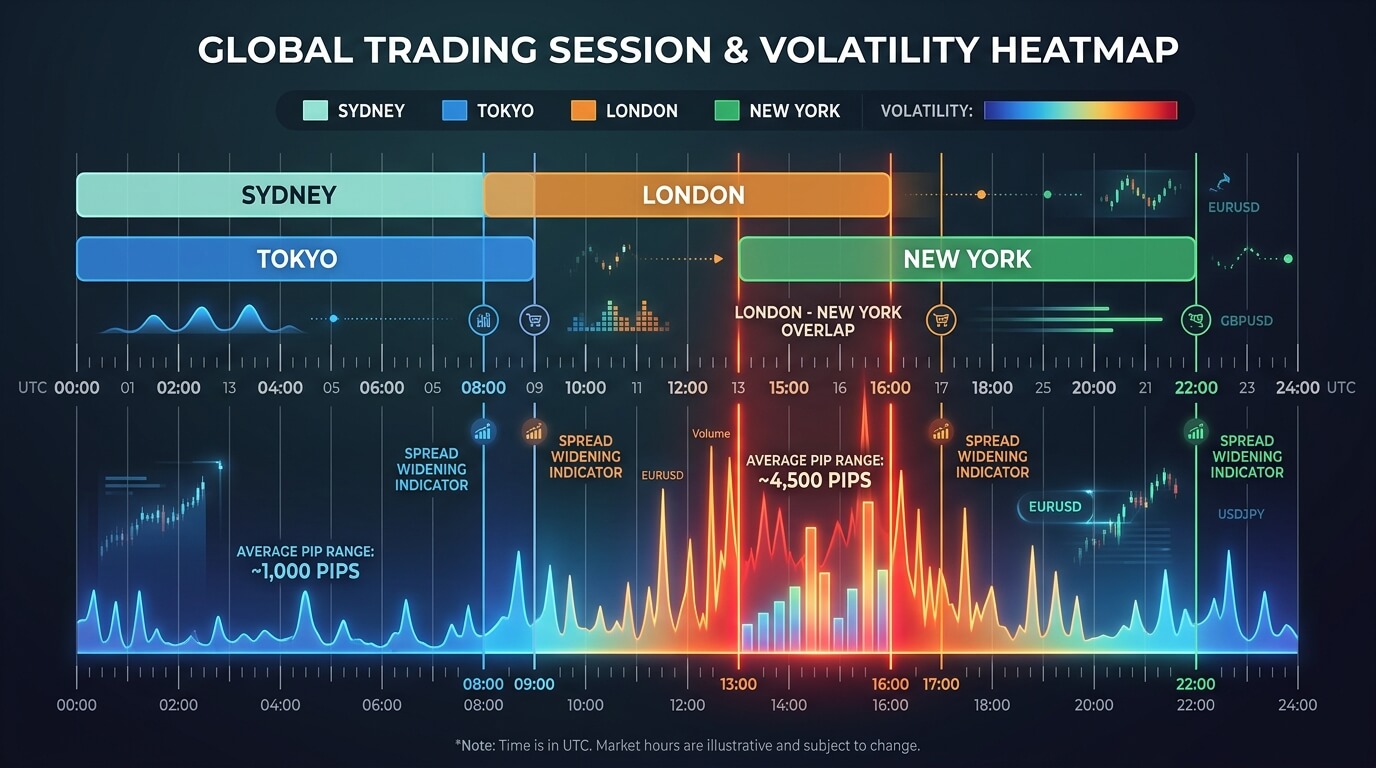
ゴールドの日中の値動きは、世界の主要な取引拠点ごとに大きく変化します。XAU/USDは24時間動いているため、セッションの移り変わりを考慮しないと、突発的な流動性の空白や想定外のスプレッド拡大に巻き込まれやすくなります。
- アジアセッション(東京/シドニー):出来高が少なく、値幅が狭いことが特徴です。スプレッドは相対的に広くなりやすく、この時間帯のブレイクアウト狙いはダマシに終わる比率が高くなります。
- ロンドンセッション:機関投資家の資金が初めて大量に流入する局面です。ロンドン時間の序盤に形成された構造的なブレイクが、その日の前半のメイントレンドを決めるケースが多く見られます。
- ロンドン/ニューヨークの重複時間帯(UTC 13:00〜16:00):ロンドン/ニューヨークの重複時間帯は、市場流動性がピークに達し、価格の進行速度が最大となる時間帯です。マクロ経済指標の発表と両市場の板が重なることで、優位性の高いトレンド機会が生まれる一方、スリッページのリスクも高まります。
セッションの切り替わりや流動性の乏しいアジア時間のもみ合い局面で、値幅の狭い日中戦略を執行しようとすると、トレンドが崩れたからではなく単にスプレッドが拡大したことが原因で、ストップが早期に刈られる事態が頻発します。
口座ドローダウンの数学的な現実
リテールブローカーの統計や金融当局が義務付けるリスク開示は、個人トレーダーの70%以上が長期的には資金を失うという事実を一貫して示しています。ゴールドのようなボラティリティの高い資産で口座が破綻する主な技術的要因は、レバレッジによる非対称なダメージです。管理されないドローダウンが一度発生すると、損益分岐点まで戻すために必要な収益率は指数関数的に大きくなります。
| 口座の損失率 | 損益分岐に必要な収益率 | 資金への影響度 |
|---|---|---|
| 10% | 11.1% | 軽微/容易に回復可能 |
| 25% | 33.3% | 中程度/規律ある執行が必要 |
| 50% | 100.0% | 深刻/口座資金を2倍にする必要あり |
| 75% | 300.0% | 致命的/強制ロスカットのリスク大 |
ドローダウン回復における数学的な非対称性
資金保全の核心にある原則は、損失率と回復率が非対称なスケールで働くという点です。複利は減少した残高に対して不利に作用するため、当初の口座資金を取り戻すには、損失率よりも指数関数的に大きな収益率が必要になります。
- 10%のドローダウンは、損益分岐点に戻すために11.1%の収益が必要です。
- 25%のドローダウンは、損益分岐点に戻すために33.3%の収益が必要です。
- 50%のドローダウンは、当初資金を回復するために100.0%の収益、つまり残った口座資金を2倍にすることが求められます。
この数学的な事実は、長期的に生き残るうえで、勝率や利益ポジションのリスクリワード比率を引き上げようとするよりも、負けトレードの規模と頻度を減らすことのほうが構造的に重要だと示しています。深いドローダウンを未然に防げば、無理のあるハイリスクな取り返しトレードそのものが不要になります。
動的なポジションサイジングの原則
ゴールド取引でリスクを管理するには、性質の異なる2つの資金コントロールの層が必要です。
第1層:基本となる資金リスクの配分(キャッシュエクスポージャー)
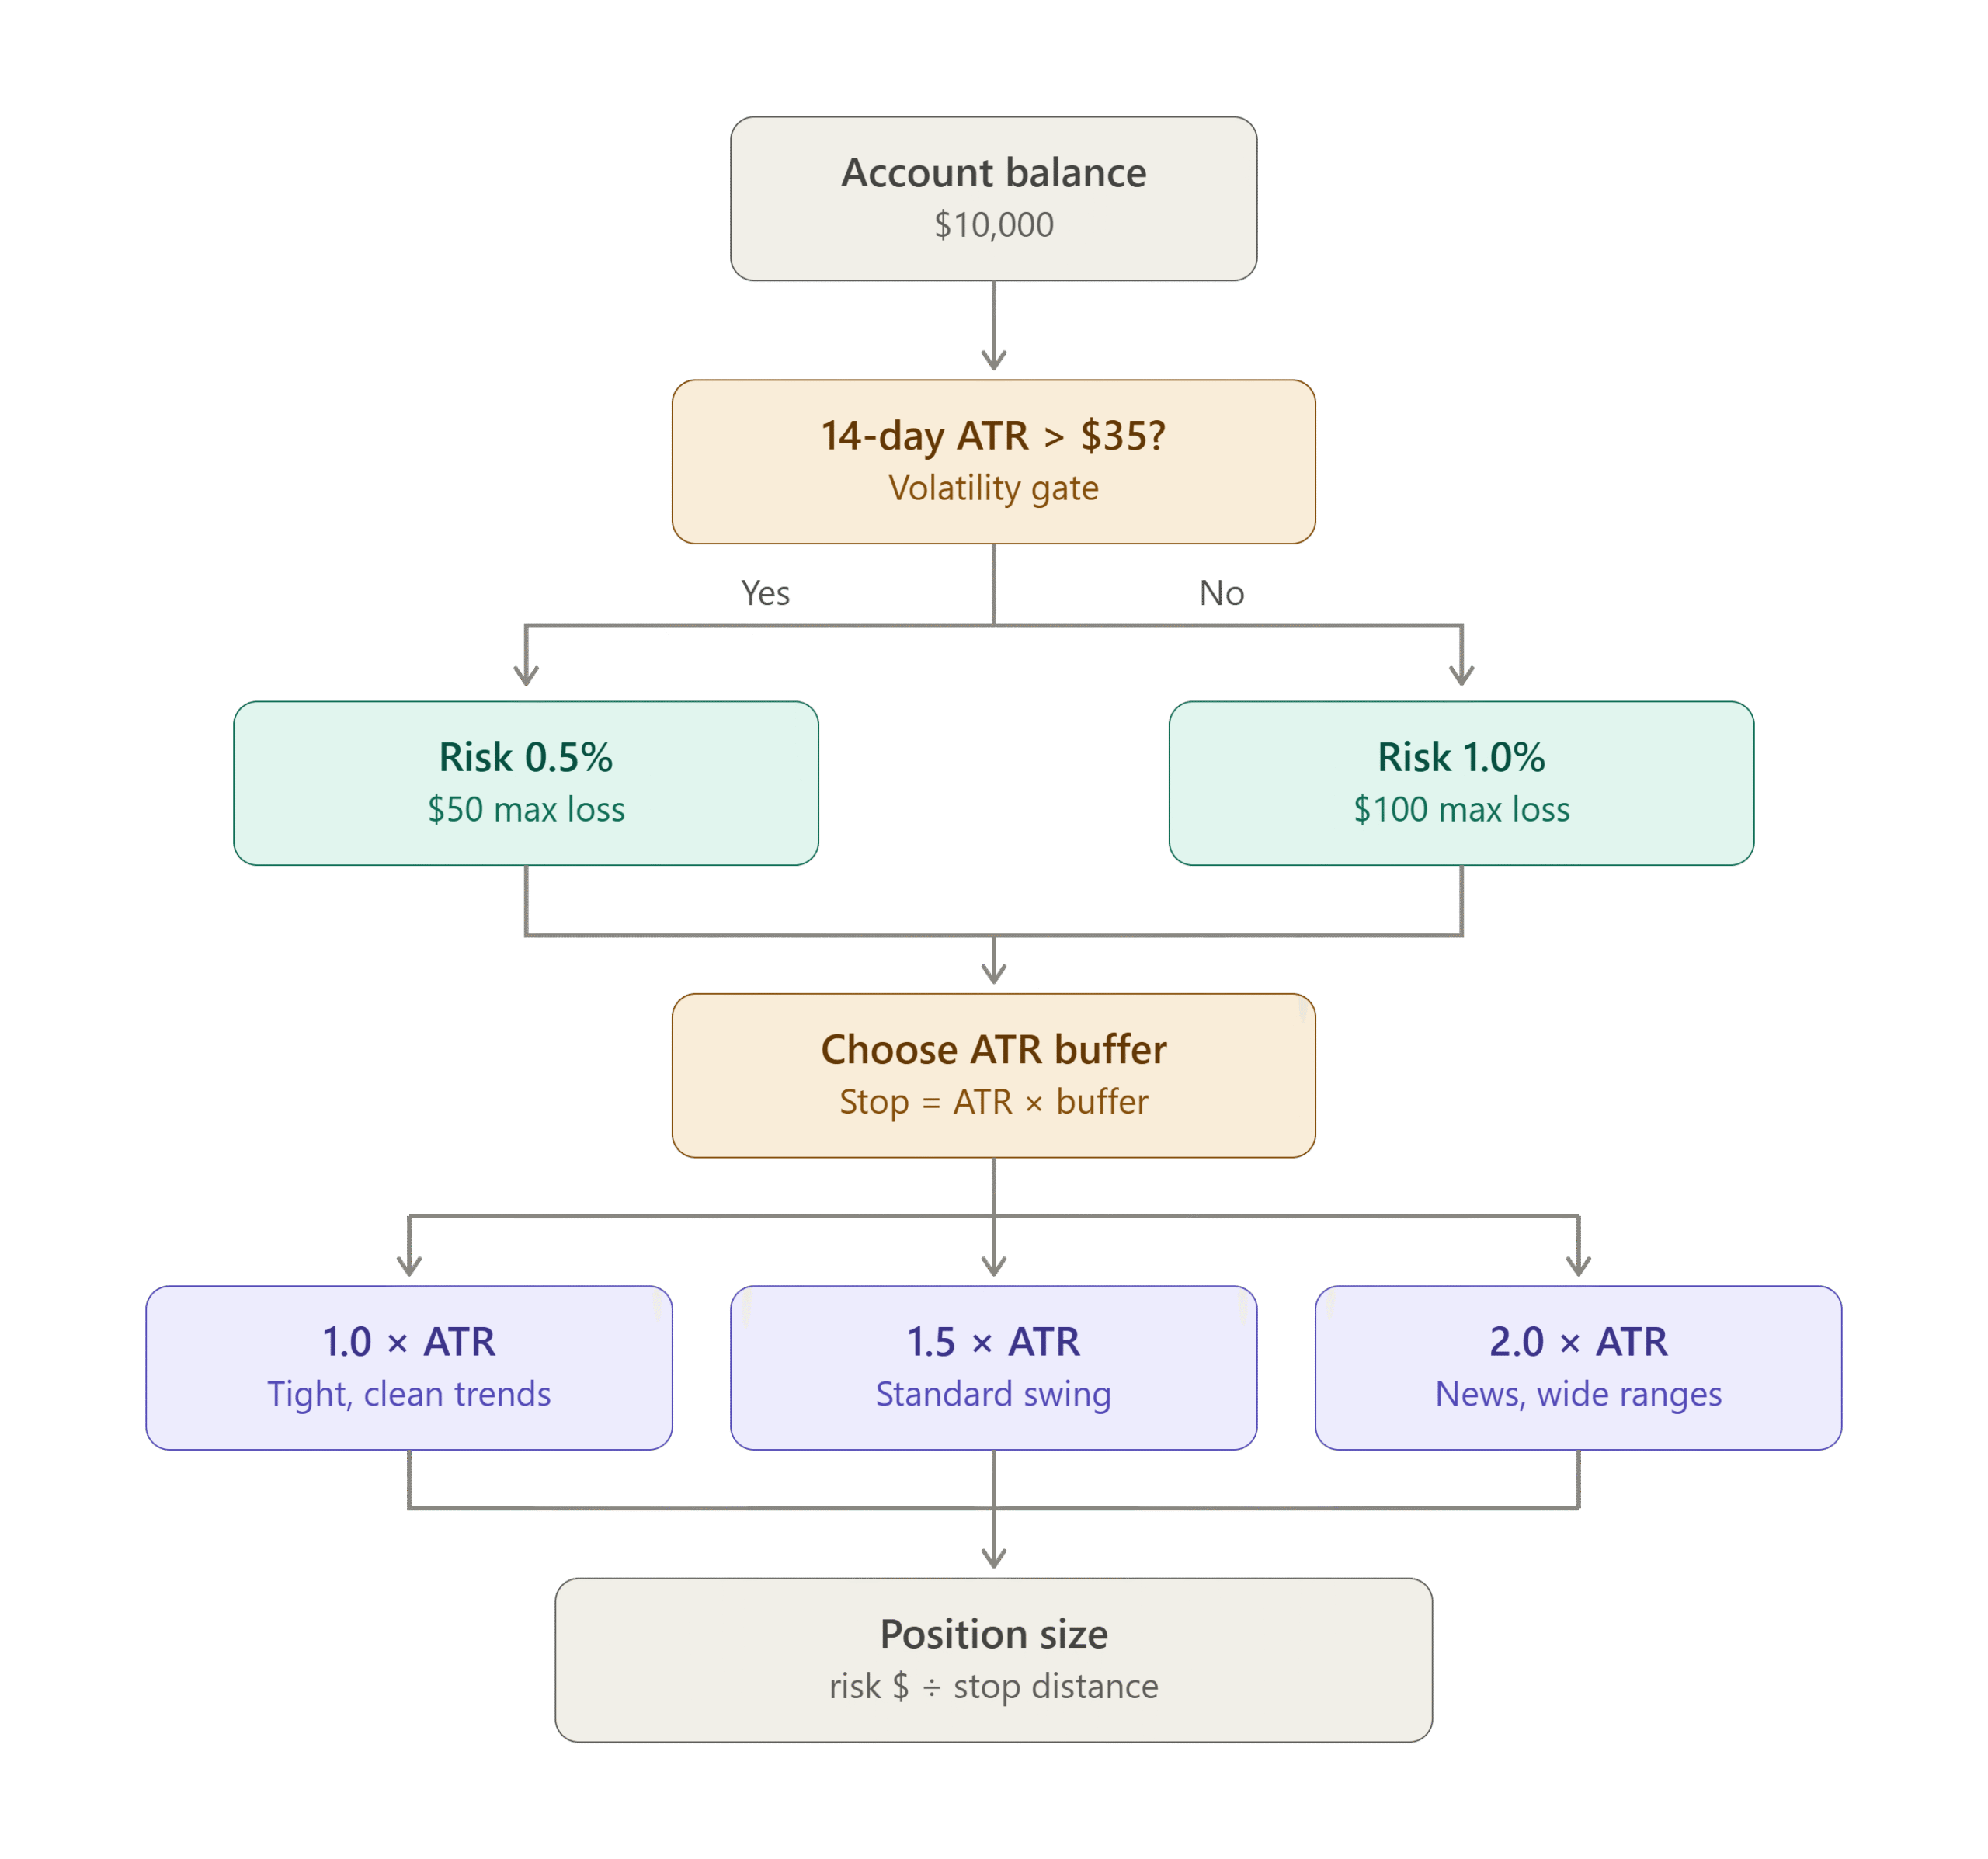
通常の相場環境では、1トレードあたりの基準リスクを口座資金全体の1.0%に設定します。極端なボラティリティ局面(大規模な地政学的イベントや予告のない中央銀行の決定など)では、絶対額でのキャッシュエクスポージャーを半分に減らし、1トレードあたり0.5%まで引き下げるべきです。絶対的な上限は1トレードあたり2.0%であり、いかなる状況でもこれを超えてはなりません。
第2層:ボラティリティ調整後のロットサイジング(テクニカルなストップ幅の拡大)
キャッシュエクスポージャーを1.0%に固定していても、ボラティリティが高まれば値幅(ATR)は拡大します。ドル建てのリスク総額を一定に保つには、テクニカルなストップロス幅が広がるのに比例して、ポジションサイズを縮小しなければなりません。
XAU/USDのロット定義と損益への影響
執行時の曖昧さを排除するため、本ガイドのロット計算はすべて標準的なリテールブローカーの仕様(MetaTrader/Webtrader)に準じています。
- 1.00 標準ロット:ゴールドが1.00ドル動くごとに、損益は100.00ドル変動します。
- 0.10 ミニロット:ゴールドが1.00ドル動くごとに、損益は10.00ドル変動します。
- 0.01 マイクロロット:ゴールドが1.00ドル動くごとに、損益は1.00ドル変動します。
(注:取引プラットフォームの気配値表示(Market Watch)でXAU/USDを右クリックし、「銘柄仕様(Specification)」を選択して、ご利用のブローカーの契約仕様と標準ロットの価値を必ずご自身で確認してください。)
ポジションサイズの計算式
ポジションサイズ(ロット)= 許容リスク金額 ÷(ドル建てのストップロス幅 × 100ドル)
(100ドルの乗数は、1.00標準ロットあたりの標準的な市場価値を表します。)
| 口座資金 | リスク率 | 許容リスク金額 | ストップロス幅(ドル/pips) | ポジションサイズ(ロット) |
|---|---|---|---|---|
| $1,000 | 1.0% | $10.00 | 5.00ドルの値動き(500pips) | 0.02ロット(マイクロ) |
| $1,000 | 1.0% | $10.00 | 10.00ドルの値動き(1,000pips) | 0.01ロット(マイクロ) |
| $10,000 | 1.0% | $100.00 | 5.00ドルの値動き(500pips) | 0.20ロット(ミニ) |
| $10,000 | 1.0% | $100.00 | 10.00ドルの値動き(1,000pips) | 0.10ロット(ミニ) |
| $50,000 | 1.0% | $500.00 | 5.00ドルの値動き(500pips) | 1.00ロット(標準) |
| $50,000 | 1.0% | $500.00 | 10.00ドルの値動き(1,000pips) | 0.50ロット(標準) |
実践的な執行シナリオ(1万ドル口座)
通常のボラティリティ(リスク1.0%/ストップロス5.00ドル):許容リスク100ドル ÷(5.00ドルのストップ × 100ドル)= 0.20ロット(ミニロット2枚)
(ゴールドが5.00ドル下落した場合、0.20ロットの損失はちょうど100ドルになります。)
高ボラティリティ(リスク1.0%/ストップロス10.00ドル):許容リスク100ドル ÷(10.00ドルのストップ × 100ドル)= 0.10ロット(ミニロット1枚)
(ゴールドが10.00ドル下落した場合、0.10ロットの損失はちょうど100ドルになります。)
極端なボラティリティ局面(リスクを0.5%に縮小/ストップロス10.00ドル):許容リスク50ドル ÷(10.00ドルのストップ × 100ドル)= 0.05ロット(マイクロロット5枚)
(ゴールドが10.00ドル下落した場合、0.05ロットの損失はちょうど50ドルになります。)
レバレッジの制限と執行ルール
ブローカーが提示する低い証拠金要件は、トレーダーに高いレバレッジの利用を促しがちです。ここで致命的な誤りとなるのが、必要証拠金(ポジションを建てるために拘束される担保)と最大許容損失(ストップロスによって定義される計算済みのリスク)を混同することです。
計算例:ゴールド現物価格2,000ドルでXAU/USDを1.00標準ロット取引する場合
- ポジションサイズ:1.00標準ロット
- ゴールド現物価格:2,000ドル
- ポジションの想定元本:200,000ドル
| レバレッジ倍率 | 必要証拠金(拘束される担保) | 余剰証拠金(1万ドル口座) | リスク管理上の評価 |
|---|---|---|---|
| 10:1 | $20,000 | 資金不足 | 保守的な基準/高い担保が必要 |
| 50:1 | $4,000 | $6,000 | 日中取引に適した標準的な運用レバレッジ |
| 100:1 | $2,000 | $8,000 | 証拠金は少額/過剰レバレッジのリスクが高い |
重要なポイント:レバレッジを高めれば必要証拠金は減り、プラットフォーム上で使える余剰証拠金は増えます。しかしレバレッジはドル建てのリスク額を変えません。1.00標準ロットに対して5ドルの逆行が起きれば、レバレッジが10:1でも100:1でも損失は同じく500ドルです。リスクを決めるのはストップロスであり、レバレッジが決めるのは担保の余力にすぎません。
ニュース時の基本方針:30/30ルール
CPI、NFP、FOMCの決定といった主要なマクロ経済指標の発表前後で取引する場合には、厳格な時間管理の枠組みが必要です。
基本方針(30/30ルール):重要度の高い指標発表の30分前から発表30分後までは、新規の成行注文および指値・逆指値注文を控えることを検討してください。この緩衝時間が、スプレッドの拡大、流動性の空白、激しいスリッページから口座資金を守ります。
アクティブトレーダーの例外(ECN口座):機関投資家向けの流動性供給者へ注文を直接流し、ほぼゼロのスプレッドと生の市場価格で約定するロースプレッドのECN(電子商取引ネットワーク)口座を使う経験豊富な日中トレーダーであれば、この緩衝時間を前後15分に短縮しても構いません。ただし、ニュース時にスプレッドが大きく広がる一般的なリテール口座では、30分の緩衝時間を維持してください。
構造的なストップロスの枠組みとリターンの非対称性
資金を守るには、不利な約定が続いた後でも感情的な判断を防ぐために、3つの異なる階層でストップロスの原則を定めておく必要があります。
- トレードごとのストップロス:注文と同時に取引プラットフォームへ直接設定するハードストップで、純資産の0.5%〜1.0%以内に厳格に制限します。
- 1日の損失上限:1日のポートフォリオ損失合計を2.0%〜3.0%に制限します。この上限に達した場合は、保有中の全ポジションを決済し、その日の残りのセッションでは取引を停止します。
- 1週間の損失上限:週間のポートフォリオのドローダウン合計を5.0%〜6.0%に制限します。この上限に達した場合は、実弾での執行から離れ、取引記録を検証します。
これらのストップロスの原則に加えて、プラスのリスクリワード比率(RRR)を維持することで、長期的な統計的期待値を確保できます。
| 目標RRR | 損益分岐に必要な勝率 | 勝率45%の場合の収益見通し |
|---|---|---|
| 1:1 | 50.0% | 理論上の期待値はマイナス |
| 1:2 | 33.3% | 理論上の期待値はプラス |
| 1:3 | 25.0% | 理論上の期待値はプラス |
これらの計算はあくまで例示であり、スプレッド、手数料、スリッページ、金利調整額などの取引コストは含まれていません。また、収益を保証するものではありません。
市場間相関のメカニズム
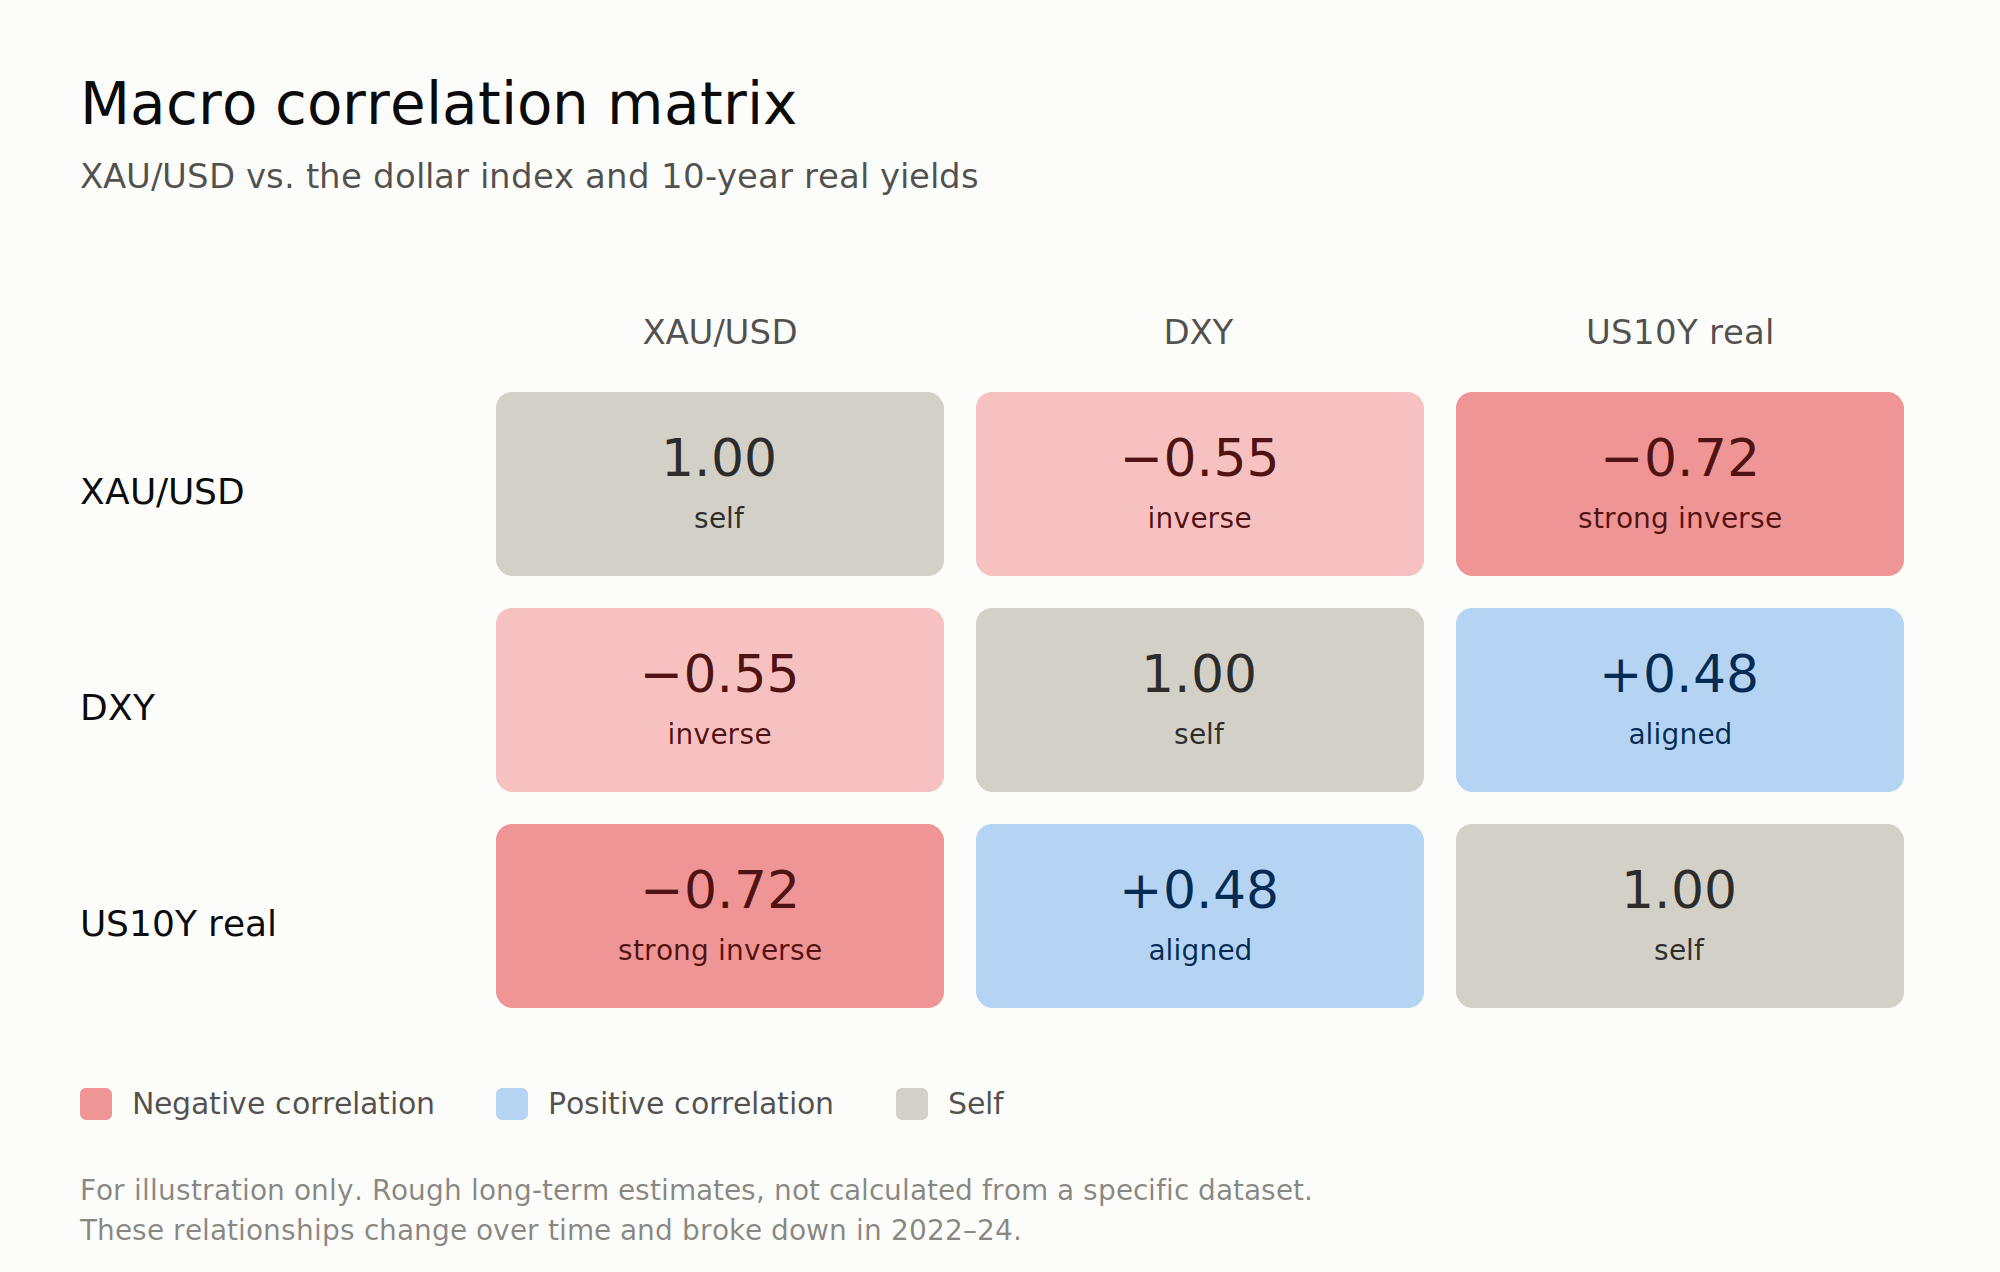
ゴールドは単独で動いているわけではありません。XAU/USDは世界の流動性を測る指標であり、通貨ヘッジの手段としても機能するため、機関投資家は市場間の関係を見て、ダマシのブレイクを除外し、本物のマクロの動きを検証します。次の2つの中核的なベンチマーク指標に注意を払うことで、支配的な機関投資家のフローに逆らってエントリーする事態を避けやすくなります。
- 米ドルインデックス(DXY):歴史的に、ゴールドは米ドルと強い逆相関を維持してきました。DXYが重要なテクニカルサポートを割り込むと、XAU/USDには通常、強い上昇の追い風が吹きます。逆に、ドルが急伸する局面ではゴールドの上昇モメンタムが抑えられることが多くなります。
- 米10年債利回り(US10Y)& 実質金利:ゴールドは利息を生まない資産です。実質金利(名目利回りから物価上昇率を差し引いた値)が上昇すると、現物のゴールドを保有する機会費用が高まり、売り圧力が生じます。反対に実質利回りが低下し、マイナス圏へ入ると、資金は急速にゴールドへ戻ってきます。
DXYとUS10Yのモメンタムを照合せずに大きなロットでゴールドを取引すると、マクロ的なレジスタンス帯へそのまま買いで飛び込む結果になりがちです。
エントリー前チェックリストと執行時の落とし穴
XAU/USDの取引では、ポジションを建てる前から厳しい運用規律が求められます。相場の重圧のなかで直感に頼るのではなく、規律あるリスク管理の枠組みが体系的なエントリー前の手順を強制します。すべての注文は主要な基準を満たす必要があります。資金全体のリスクは純資産の1%以下に厳格に抑え(ATRが高い局面では0.5%まで引き下げ)、ロットサイズは目分量ではなく正確なストップロスまでのpips距離から算出しなければなりません。さらに、CPI、NFP、FOMCの金利決定といった重要度の高いマクロ指標の発表前後30分以内には注文を出すべきではありません(30/30ルールの遵守)。
注文を市場へ送る前に、ハードストップがプラットフォームに直接設定されていること、最低1:2のリスクリワード比率が構造的に成立していること、そして累積の日次ドローダウンが2.5%の1日損失上限に達していないことを確認してください。
この習慣を維持できないと、ゴールド取引の口座を破綻に導く典型的な落とし穴に直結します。最も破壊的な誤りは、損失後にマーチンゲール式で枚数を増やすリベンジトレード、価格がストップに近づくにつれてストップロスを広げる行為、スプレッドが急拡大するセッションの切り替わりでのエントリー、そしてニューヨーク時間の活発な値動きのなかでゴールドが10pipsの狭いストップロスを守ってくれると期待することです。
まとめ
ゴールド取引で生き残り、成果を上げるために、相場のすべての動きを予測する必要はありません。XAU/USDにおける資産の成長は、不利な相場の振る舞いから口座を守る厳格な数学的リスク基準を実行することで実現します。資金に対する比率でポジションサイズを計算し、相場のボラティリティに応じてロット配分を調整し、ATRの緩衝を加えたストップロスを用いて、1日の損失上限を厳格に守る。そうすることで、相場のボラティリティは破壊的な脅威から、管理可能な構造的アドバンテージへと変わります。
よくある質問
1. ゴールドの1トレードあたり、資金の何%までリスクを取るべきですか?
規律ある基準は、1トレードあたり口座資金全体の0.5%〜1.0%です。1トレードで2.0%を超えるリスクを取ると、避けられない連敗局面で資金が深刻なドローダウンにさらされます。
2. ゴールドは通常のFX通貨ペアより大幅にボラティリティが高いのですか?
はい。ゴールドは日常的に25〜45ドル(2,500〜4,500pips)の平均日中変動幅(ADR)を示し、これはEUR/USDやUSD/JPYといったメジャー通貨ペアよりはるかに広い水準です。この速い値動きゆえに、テクニカルなストップロスにはより広い緩衝が必要になります。
3. ゴールドで狙うべき最低のリスクリワード比率はどれくらいですか?
最低1:2のリスクリワード比率を推奨します。これにより、勝率が35%〜45%程度にとどまっても長期的にポートフォリオは収益性を維持でき、自然なドローダウン局面でも十分な統計的な緩衝を確保できます。
4. 重要な経済指標の発表前後でのゴールド取引はどう対応すべきですか?
CPI、NFP、FOMCの発表といった影響度の高いイベントの前後30分以内は、新規の成行注文を控えてください(30/30ルール)。この時間帯は板の流動性が急激に薄くなり、深刻なスリッページとスプレッドの拡大が発生します。
5. XAU/USDのストップロス設定にATR(アベレージ・トゥルー・レンジ)を使うべき理由は何ですか?
14期間のATRを使えば、変化する相場環境に合わせてストップロスを設定できます。ボラティリティの高い局面では通常の市場ノイズによる早すぎるストップアウトを防ぎ、比較的落ち着いたもみ合い局面ではリスクを小さく保てます。
免責事項:この記事の内容は情報提供のみを目的としており、専門的な助言とはみなされません。