通常のドローダウンと口座破綻を見分け、口座の仕組みを理解し、リスク管理を再構築する方法
トレード口座の破綻(ブローアップ)とは、損失やリスク管理の失敗によって、トレード資金の大半または全額を失った状態を指します。
口座を飛ばす原因が、たった1回の失敗トレードであることはほとんどありません。多くの場合、引き金となるのはリベンジトレードの悪循環です。感情的なプレッシャーがかかると、冷静なときに自分で決めたリスクルールを守ることが難しくなります。回復への第一歩は、チャートでも新しい手法でもありません。感情に飲み込まれた「当事者」から、規律ある「観察者」へと立ち位置を戻すことです。
トレード口座の破綻とは、過大なリスク、過大なポジションサイズ、損失を取り返そうとする行動、制御されていないレバレッジ、あるいはトレードプランからの繰り返しの逸脱によって引き起こされる、深刻な資金の毀損を指します。これに対してドローダウンとは、有効証拠金(エクイティ)が過去の最高値から下落した状態のことであり、検証済みの戦略と定めたリスク上限を守っていても発生し得るものです。両者の違いは損失の大きさそのものではなく、リスクと執行がコントロール下にあるかどうかです。破綻の一般的な原因には、リベンジトレード、損失後のポジションサイズの引き上げ、損切りラインの移動、オーバートレード、過大なレバレッジ、そして事前に定めた限度を超えたポジションの保有などがあります。
これは破綻か、それとも単なるドローダウンか?
ドローダウンとは、有効証拠金が過去の最高値から下落した状態であり、検証済みのプランを守りながらでも起こり得ます。一方、破綻のスパイラルはまったく別物です。そこではリスクルールの破壊、過大なエクスポージャー、損失を取り返そうとする行動、制御不能なレバレッジによって、ダメージが加速していきます。損失率という数字だけでは、自分がどちらの状態にいるのかを判断できません。
連敗は何回まで「普通」なのか?
勝率が50%を超えるシステムであっても、連敗は数学的に必ず起こり得ます。以下の表は、100回の独立したトレード、一定の勝率、リスク額が変わらないことを前提としています。その100回のサンプルにおける最長連敗数の期待値と、記載した連敗が少なくとも1回発生する確率を示しています。
| 勝率 | 100回のトレードにおける最長連敗数の期待値 | 5連敗以上が起こる確率 | 7連敗以上が起こる確率 |
|---|---|---|---|
| 50% | 約6連敗 | 81.0% | 31.8% |
| 55% | 約5.3連敗 | 64.7% | 17.9% |
10連敗はさらに珍しいものの、起こり得ないわけではありません。同じ前提のもとで、勝率50%のシステムなら100回中およそ4.4%、勝率55%ならおよそ1.7%の確率で発生します。実際の戦略では損益に相関が生じたり、勝率が変動したり、勝ちと負けの大きさが異なったりするため、これらの数字はドローダウンの予測ではなく、あくまでブレ(バリアンス)の大きさを示す一例として捉えてください。
勝率50%・55%のシステムにおける「通常のブレ」とは?
ドローダウンを決めるのは勝率だけではありません。勝率50%や55%のシステムでも、損失が利益より大きい、トレード同士に相関がある、ポジションサイズが大きすぎる、相場環境が変化した、といった場合には深刻な連敗が発生し得ます。一定の損失率をしきい値にするのではなく、現在の連敗を戦略の検証済みリターン分布・ドローダウン分布と比較してください。
- ドローダウンに近い状態:エントリー、エグジット、ポジションサイズがいずれも書面化したプランどおりであり、損失が戦略の検証・シミュレーション上の範囲内に収まっており、損失後にリスクを引き上げていない。
- 破綻スパイラルに近い状態:損失後にポジションサイズが大きくなる、損切りラインを遠ざける、プラン外のトレードに手を出す、早く取り返すためにレバレッジを上げる、あるいは事前に決めた損失上限で止められない。
ドローダウンと破綻の違い:簡易チェック
| チェック項目 | ドローダウンに近い | 破綻スパイラルに近い |
|---|---|---|
| 同じ戦略ルールを守れているか? | はい | いいえ。プレッシャーでエントリーやエグジットが変わっている |
| 損失後に1トレードあたりのリスクが増えたか? | いいえ | はい |
| 損切りは守られているか? | はい | いいえ。損切りを外す、あるいは遠ざけている |
| 損失を取り返すために余計なトレードをしていないか? | いいえ | はい。リベンジトレードやオーバートレードをしている |
| 今のドローダウンは検証・シミュレーション結果の範囲内か? | 概ね範囲内 | 範囲外、またはそもそも十分な検証をしていない |
破産確率(リスク・オブ・ルイン)とは?
破産確率とは、連続した損失によって資金がその戦略を継続できない水準まで減少する確率のことです。これは勝率だけで決まるものではありません。期待値、平均利益と平均損失の大きさ、ポジションサイズ、レバレッジ、コスト、そして損益が発生する順序のすべてが影響します。1トレードあたりのリスクが大きくなるほど、不利な連敗を生き延びるための余力は小さくなります。
ポジションサイズ、損切り、リスク上限についてのHantec Marketsの解説は、トレードにおけるリスク管理戦略をご覧ください。
確定損失と含み損:「決済」の心理学
含み損(まだポジションが生きていて、まだ「望み」がある状態)と確定損失(決済済みで、もう覆らない状態)の間には、天と地ほどの差があります。
- ポジションが開いている限り、人の心は「戻るかもしれない」という可能性にしがみつきます。
- 決済した瞬間、脳は現実を受け入れざるを得なくなります。損失が確定するこの瞬間こそ、痛みが最も強く突き刺さるポイントです。
しかし、ここに逆説があります。損失を確定させて初めて、回復と学習が本当の意味で始まるのです。
ケーススタディ:「マーチンゲール」の罠
1万ドルの口座を持つトレーダーAを想像してください。3連敗したところで苛立ちが募ります。「相場は自分に勝ちを返すべきだ」と思い込み、4回目のトレードでロットを倍にしました。
- 相場は50pips逆行し、ドローダウンは40%まで膨らみました。
- パニックに陥り、週末をまたぐ重要指標を持ち越してしまいます。
- 相場は窓を開けて始まり、損切りは大きく滑り、月曜の朝には口座が消えていました。
ここからの教訓:この破綻の原因は、相場予測が外れたことではありません。小さく管理可能だった損失を受け入れることを拒み、それを感情的かつ致命的な損失に変えてしまったことにあります。
なぜ私のトレード口座は破綻したのか?
次の4点を確認してください:戦略、リスク管理、執行、そして心理。目的はひとつの問いにはっきり答えることです。ルールを守ったうえで戦略が機能しなかったのか、それともトレードルールとリスクルールを破ったために損失が致命傷になったのか。
戦略の失敗
連敗が始まる前の時点で、その戦略に信頼できるプラスの期待値があったかを確認します。
- 十分な数の、かつ意味のあるトレードサンプルで検証されていたか? 戦略の有効性を証明する万能な試行回数は存在せず、必要なサンプル数はエッジの大きさと安定性によって変わります。
- 相場環境が変化していないか? 継続的なトレンド相場で機能する戦略は、レンジ相場ではまったく異なる挙動を示すことがあり、その逆もまた然りです。
- 今回の損失は、戦略の過去実績やシミュレーション上のドローダウンの範囲内だったのか、それとも明確にその範囲を超えていたのか?
リスク管理の失敗
期待値がプラスの戦略であっても、リスクにさらす金額が大きくなりすぎれば深刻な損失を被り得ます。
- 口座資金に対してポジションサイズが過大である。
- レバレッジが過大、または余剰証拠金が少なすぎる。
- 事前に決めた損切りや手仕舞い条件がない。
- 相場が逆行した後で、損切りラインを遠ざけている。
- ひとつのトレード、ひとつのテーマ、あるいは相関の強いポジション群に資金を集中させすぎている。
- 早く取り返そうとして、損失後にリスクを引き上げている。
執行の失敗
執行の失敗とは、プランは存在していたのに、実際のトレードがそれに従わなくなった状態を指します。
- 定義したセットアップ以外でエントリーしている。
- 損失直後にリベンジトレードをしている。
- 想定していた回数を超えてオーバートレードしている。
- プランでは避けるはずの重要指標を持ち越している。
- ポジションを持った途端、事前に決めた手仕舞い条件を放棄している。
心理の失敗
感情的なプレッシャーは、戦略・リスク・執行それぞれのミスを誘発します。よくあるパターンは次のとおりです。
- 恐怖:直近の損失を引きずり、有効なセットアップを見送ったり、利益が乗ったポジションを早々に決済したりする。
- 強欲:レバレッジを引き上げたり、計画外の目標まで引っ張ったりする。
- 損失回避:損失を確定させる方が、含み損のまま抱える方より辛く感じられ、計画どおりの手仕舞いに抵抗する。
- FOMO(取り残される恐怖):狙っていたセットアップが過ぎた後に飛び乗る。
- リベンジ:有効なセットアップがあるからではなく、直前の損失を消すためにトレードする。
- ギャンブラーの誤謬:独立した負けが何度か続いたことを理由に、そろそろ勝ちが「来るはず」だと考える。
重要なポイント:ルールを守ったうえで、それでも受け入れがたい損失が出たのであれば、戦略そのものの有効性を検証してください。連敗の途中でルールが変わったのであれば、新しい資金を投じる前に、リスク管理と執行のプロセスを修正してください。
戦略に起因する損失と、戦略から外れた損失の違いについては、Hantec Marketsの損失を糧に変える:トレードの挫折との向き合い方でも解説しています。
口座が実際にゼロになるまで:マージンコール、ロスカット、マイナス残高
レバレッジ取引の口座は、現金残高が文字どおりゼロになる前に強制決済されることがあります。鍵を握るのは、必要証拠金に対する有効証拠金の比率です。有効証拠金が一定水準まで低下すると、ブローカーは口座の証拠金規定・ロスカット規定に基づき、新規取引を制限したりポジションを強制決済したりします。
証拠金維持率、マージンコール、ロスカットの仕組み
証拠金維持率 =(有効証拠金 ÷ 必要証拠金)× 100
- 有効証拠金とは、保有ポジションの含み損益を反映させた後の口座残高です。
- 必要証拠金とは、現在保有しているレバレッジポジションを維持するために拘束されている証拠金です。
- マージンコールとは、利用可能な余力が不足しつつあることを知らせる警告、または口座の状態を指します。発動水準は業者や口座タイプごとに異なり、共通の基準値があるわけではありません。
- ロスカット(ストップアウト)とは、ブローカーが規定に従ってポジションの強制決済を開始する水準のことです。
証拠金の計算例
1万ドルの口座で、必要証拠金が2,000ドルのケースを想定します。Hantec Marketsの現行の取引条件ページでは、ロスカット水準は「20%から」と記載されています。実際の水準は口座、銘柄、法人ごとに異なる可能性があるため、ご利用中の口座の仕様が優先されます。
| 局面 | 有効証拠金 | 必要証拠金 | 証拠金維持率 |
|---|---|---|---|
| エントリー時 | $10,000 | $2,000 | 500% |
| 含み損が6,000ドルに達した時点 | $4,000 | $2,000 | 200% |
| 含み損が8,000ドルに達した時点 | $2,000 | $2,000 | 100% |
| 証拠金維持率20%の時点 | $400 | $2,000 | 20% |
この簡略化した例では、必要証拠金が2,000ドルのまま維持率20%でロスカットとなる水準は、有効証拠金400ドルに相当します。実際にはポジションが決済されるにつれて必要証拠金も変動し、強制決済の具体的なプロセスは現行の口座規定によって定められます。20%がHantec Marketsのすべての口座におけるロスカット水準であると考えないでください。
Hantec Marketsの最新の取引条件はこちらでご確認いただけます:FXの取引条件。
なぜ窓開けでスリッページが起きるのか、そしてなぜ損切り注文は「保証」ではないのか
通常の損切り注文は、指定した価格に到達または突破した時点で発注されますが、相場が急変したり流動性が乏しかったりする場合、約定価格は指定した価格と異なることがあります。相場が損切り価格を飛び越えて窓を開けた場合、その価格自体に約定可能な値が存在しないこともあります。
- 週末の窓開け、重要ニュース、流動性の急変はスリッページの原因になります。
- 通常の損切り注文は、指定価格に流動性を生み出すものではありません。発注後は、その時点で取得可能な最良価格で約定するのが通常です。
- 窓開けによるスリッページは通常の市場メカニズムの一部として発生するものであり、それ自体がブローカーの不正の証拠になるわけではありません。Hantec Marketsの執行方針でも、スプレッドが拡大すること、相場が急変または窓を開けることがあり、約定価格は保証されないことが明記されています。
通常の損切り注文の約定とスリッページについては、Hantec Marketsの損切り注文の基礎知識で解説しています。また、相場環境が約定にどう影響するかについては執行方針をご覧ください。
保証付きストップ注文とは?
保証付きストップ注文とは、一部の業者が提供する別建ての機能で、所定の条件のもとであれば、相場が窓を開けた場合でも指定した価格で決済することを約束するものです。提供の有無、対象銘柄、手数料は業者によって異なります。現行の商品規定で明示的に確認できない限り、Hantec Marketsの特定の口座で保証付きストップ注文が利用できると想定しないでください。
マイナス残高保護(ゼロカット)とは何か、誰に適用されるのか?
マイナス残高保護とは、対象となる顧客の債務を制限する安全装置であり、該当する規制やブローカーの方針のもとで保護されるCFD口座が、預託資金を超える債務を負わないようにするものです。ただし、通常の取引損失、マージンコール、ロスカットを防ぐものではありません。
- 英国のリテールCFD:FCAの規則は、リテール顧客がCFD口座の資金総額を超えて損失を被らないようにする保護を義務付けており、必要証拠金の50%の水準での強制決済を求めています。
- EUのリテールCFD:ESMAのCFD商品介入措置は、口座単位で50%の証拠金水準での強制決済ルールとマイナス残高保護を導入しました。顧客の居住地域に適用される各国規制を確認する必要があります。
- Hantec Markets:Hantec Balance Guardでは現在、対象となるHantec Global、Hantec Pro、Hantec Centの個人取引口座に対して、マイナス残高保護が自動的に適用されると案内されています。保護に依拠する前に、適用条件と規定をご確認ください。
Hantec Marketsの現行の適用条件についてはHantec Balance Guardをご覧ください。
「復活」に必要な数学(リスク管理)
指数関数的に立ちはだかる回復の壁
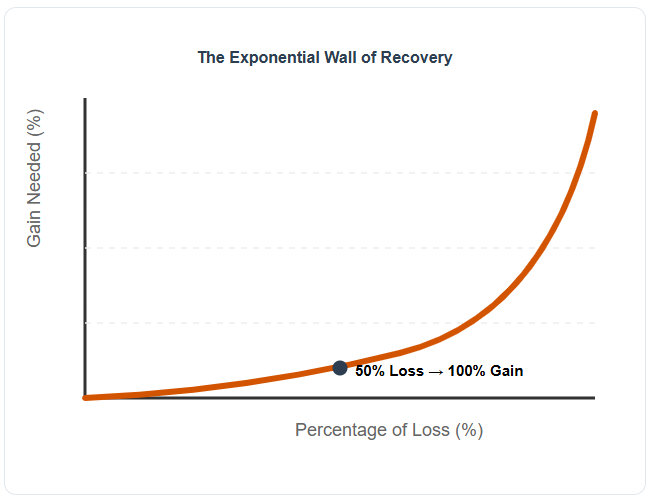
回復とは、失ったものを「取り返す」ことではなく、数学の問題です。資金を50%失ったとき、元に戻すのに必要なのは50%の利益ではありません。100%です。
必要リターン(%) = [(1 ÷ (1 − L)) − 1] × 100
Lは損失率を小数で表した値です。
| 口座の損失率 | 元に戻すために必要な利益率 |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233.3% |
| 80% | 400% |
| 90% | 900% |
- 20%の損失を取り戻すには、25%の利益が必要です。
- 60%の損失を取り戻すには、150%の利益が必要です。
ドローダウン管理が重要なのはこのためです。1トレードあたりのリスクを残存資金の1%に固定した場合、フルリスクでの20連敗でも、開始時点の資金の約81.8%が残ります。これは戦略が安全である、あるいは利益が出ることを意味するものではありません。リスク比率を小さく固定すると、資金が減っていくスピードが緩やかになるという事実を示しているだけです。
深いドローダウンからの回復には、どれだけの時間がかかるのか?
必要リターンの数字は、時間の問題を過小に見せてしまいます。60%のドローダウンの後、口座は開始時の40%の水準にあり、元の水準に戻すには150%の成長が必要です。仮に毎月きれいに利益が積み上がると仮定しても、回復には何年もかかり得ます。
| 仮定する月次の純増率 | 60%のドローダウンから回復するまでの概算期間 |
|---|---|
| 毎月1% | 93カ月(約7.7年) |
| 毎月2% | 47カ月(約3.9年) |
| 毎月3% | 31カ月(約2.6年) |
これらはあくまで数学上の例示であり、期待される、あるいは「現実的な」リターン予測ではありません。実際のトレード成績は不均一で、さらなるドローダウン、スプレッド、手数料、金利調整、トレードが一切ない期間も含まれます。ここで言いたいのは、レバレッジを上げて深いドローダウンからの回復を数週間に押し込もうとすれば、次の大損失を招く確率が高まる、ということです。
データと研究:「トレーダーのバイアス」
カーネマンとトベルスキーのプロスペクト理論 は、利益と損失を参照点からの変化としてモデル化し、価値関数が一般に利益側より損失側で急勾配になることを示しています。トレードの文脈では、損失を確定させたくないがために、かえって大きなリスクを取りやすくなる理由の説明になります。
- 損失回避の心理は、当初のプランで許容していた以上に、含み損のポジションを抱え続けさせる要因になります。
- シャギー、デ=ロッソ、ジョヴァネッティの研究 では、2013年から2015年の間にブラジルの株価指数先物でデイトレードを始めた人々のうち、300日以上継続した層の97%が損失を出していました。2019年のワーキングペーパー版によれば、銀行窓口係の収入(1日54米ドル)を上回った人はわずか0.4%で、最上位の個人は1日平均310米ドルを稼いだものの、その変動は非常に大きいものでした。
この研究は、ひとつの市場、ひとつの期間、特定のトレーダー層から得られた証拠です。すべての個人トレーダー、すべての資産クラス、あるいは最初のトレード口座に当てはまる普遍的な統計として扱うべきではありません。
ドローダウン後のポジションサイズの計算方法
大きな損失の後には、ポジションサイズを上げたいという衝動が強く働きます。次のトレードを大きくして、早く口座を戻したい。しかし、まさにその瞬間こそ、リスク管理が最も重要になる場面です。
ポジションサイズは、取り返したい金額からではなく、損切りに達した場合に失ってもよい金額から逆算して決めるべきものです。
シンプルな計算式は次のとおりです。
ポジションサイズ
=
そして:
ポジションサイズ
=
計算例
あるトレーダーの条件が次のとおりだと仮定します。
- 有効証拠金:8,000ドル
- 1トレードあたりの最大リスク:1%
- 損切り幅:40pips
- pip価値:1標準ロットあたり1pipsで10ドル
計画上の最大損失額は:
8,000ドル × 1% = 80ドル
したがってポジションサイズは:
80ドル ÷ (40 × 10ドル) = 0.20ロット
重要なのは、ポジションサイズを「以前の1万ドルの残高」や「取り返したい金額」からではなく、現在残っている有効証拠金と事前に定めたリスクから算出しているという点です。
ドローダウンの後、この違いは決定的な意味を持ちます。口座が1万ドルから8,000ドルに減ったのであれば、現在の8,000ドルを基準とした1%のリスク上限は100ドルではなく80ドルです。口座が変われば、リスク額もそれに合わせて変えなければなりません。
損失を取り返すためにサイズを上げない
ポジションを大きくしても、回復の可能性が高まるわけではありません。高まるのは、次のトレードが失敗したときに失う金額です。
したがって、回復という目標は、1トレードのリスク判断から切り離す必要があります。
有効証拠金 → リスク上限 → 損切り幅 → ポジションサイズ
この順序で決めるべきであり、次のような順序であってはなりません。
過去の損失 → 取り返したい金額 → より大きなポジション
大きなドローダウンを経験した直後のトレーダーは、1トレードあたりのリスク比率を一時的に引き下げることも検討する価値があります。目的は早く回復することではなく、次の不利な連敗がドローダウンをさらなるコントロール喪失へと発展させる確率を下げることです。
計算にあたっては、取引する銘柄、契約仕様、通貨換算、スプレッド、手数料、実際の約定条件も考慮する必要があります。1ポイントまたは1pipsあたりの正確な金額は銘柄ごとに異なるため、これから建てるポジションの契約仕様を必ず確認してください。
ドローダウン後の目的は、大きく張ることではありません。次の損失を十分に小さく抑え、口座に継続するための余力を残すことです。
損失の税務上の取り扱いについて
確定したトレード損失の税務上の取り扱いは、国・地域、商品、口座タイプによって異なります。一定の損失を利益と相殺したり繰り越したりできる税制もあれば、デリバティブを別扱いとする税制もあります。トレード損失が当然に控除できると決めつけず、自分に適用される規定を確認するか、有資格の税務専門家に相談してください。
実践的な90日再建プログラム
| 期間 | モード | やること/測ること |
|---|---|---|
| 1〜7日目 | 停止 | リアル取引もデモ取引も行わず、新しいセットアップを探すためのチャート監視もしません。検証記録を書き出します。最初に破れたルールはどれか、いつ破れたか、ポジションサイズや手仕舞いの判断がどう変わったか、そしてその瞬間に何を達成しようとしていたのか。 |
| 8〜30日目 | デモのみ | 固定のサイズ管理ルール、厳格な1日の損失上限、そしてトレード日誌を使います。セットアップ、想定リスク、手仕舞い、そしてエントリー前の感情状態を簡単な点数で記録します。成果はデモのP&Lではなく、ルールの遵守率で測ります。 |
| 31〜60日目 | 極小ロットのリアル | デモ期間で一貫してルールを守れた場合に限り、リアル取引を検討します。実行可能な最小限のエクスポージャーで、失っても生活に支障のない資金のみを使います。ルールは変えず、利益ではなく遵守率を測り続けます。 |
| 61〜90日目 | 緩やかに拡大 | ルールを完全に守れた30日を経て、サイズの引き上げは1回だけ行います。基本ルールを破った場合は、サイズを戻すか、プロセスが安定するまでデモに戻ります。 |
ブローカーとプラットフォームの安全装置:再発を防ぐ仕組み
狙いは、その場の感情でリスクルールを覆せないようにすることです。利用できる機能はブローカー、プラットフォーム、口座、プロップファームのプログラムによって異なるため、実際に提供されている機能だけを使い、必ず現行の規定を確認してください。
1日の最大ドローダウン制限
一部のプロップファームのプログラムやリスク管理ツールでは、1日の損失額や保有リスクの上限が厳格に設定されており、違反すると失格や強制決済となります。一般的なリテールCFD口座のすべてに、利用者が設定できる1日の損失ロック機能が備わっているわけではありません。提供されている場合は取引前に設定し、ない場合は、プラットフォームが自動的に守ってくれると考えず、事前の損切り注文、アラート、そして書面化した「取引を止めるルール」を使ってください。
レバレッジの上限設定
レバレッジを下げれば、同じ証拠金で建てられる最大エクスポージャーが小さくなります。口座側で低いレバレッジ設定を選べる場合、それを引き下げることが構造的なリスク上限として機能します。レバレッジ設定を変更できない場合でも、ポジションサイズを小さくすることで実質的に同じ効果が得られます。規制上のレバレッジ上限も、国・地域や顧客区分によって異なります。
Hantec MarketsのGlobal口座では現在、最大1:500までのレバレッジが案内されていますが、現地規制が適用される場合、リテール向けのレバレッジはこれより低くなることがあります。利用可能な最大レバレッジを、推奨される取引サイズと考えてはいけません。
取引ロックとクーリングオフの仕組み
深刻な損失の後に意志の力だけに頼ることは、典型的な失敗要因です。プラットフォーム標準のツールや外部のリスク管理ソフトを使って一時的に取引を遮断すれば、感情のフィードバックループを断ち切れます。事前に決めた1日の損失水準に達した時点で強制的にロックをかけることで、強制的な冷却期間が生まれます。一部の取引プラットフォームや業者のポータルでは、ロック解除に時間差を設けたり、解除に管理者側の手続きを要求したりできるため、感情が高ぶった状態でただちにリベンジトレードへ走ることを防げます。
マイナス残高保護は安全装置であり、トレードプランではない
Hantec Balance Guardは、対象口座の残高がマイナスのまま残ることを防ぎますが、口座内の資金を失うこと自体を防ぐものではありません。ポジションサイズ、損切りの規律、余剰証拠金の管理は、これまでどおり重要です。
まとめ
トレード口座の破綻は、急いで資金を取り返すべき合図ではなく、診断のための出来事として扱うのが最善です。まず、失敗の原因が戦略にあったのか、リスクサイズにあったのか、執行にあったのか、それともルール破りの連鎖にあったのかを特定します。そのうえで、新しいプロセスをより小さいエクスポージャーで守れる場合に限って、再建に進んでください。
回復率の表は、なぜ資金を守ることが重要なのかを示しています。証拠金のセクションは、なぜレバレッジがドローダウンを強制決済へと変えてしまうのかを示しています。そして90日プログラムは、行動が本当に変わったかどうかを段階的に検証する方法を示しています。期限を切ってリアル取引に戻らなければならない理由は、どこにもありません。
FAQ:破綻の後をどう乗り越えるか
Q:感覚を鈍らせないために、すぐ再開すべきですか?
A:主な動機が損失の回復であるなら、答えはノーです。上記の再建プログラムは、リアル取引もデモ取引も行わない7日間から始まります。最初にやるべきことは次のセットアップ探しではなく、原因の診断だからです。
Q:復帰の準備ができたかどうか、どう判断すればよいですか?
A:プロセスを基準にしてください。エントリー前に、セットアップ、最大リスク、撤退条件、1日の損失上限、手仕舞いプランを言葉にできること。そして、よりリスクの低い環境でそのルールを一貫して守れていること。損失の後にまだルールが変わってしまうなら、サイズを拡大する段階にはありません。
Q:すぐに追加入金すべきですか?
A:以前の残高に戻すためだけの入金はやめてください。まず損失の原因を特定し、それを引き起こしたリスク管理や執行のプロセスを変え、改めたプロセスを検証します。今後のトレード資金は、失っても生活に支障のない範囲のお金であるべきです。
Q:入金額以上に損失が出ることはありますか?
A:口座、商品、国・地域、顧客区分によって異なります。英国のリテールCFD規制にはマイナス残高保護が含まれており、Hantec Balance Guardでは、対象となるHantec Global、Pro、Centの個人口座に現行の規定のもとでマイナス残高保護が適用されると案内されています。保護に依拠する前に、ご自身の口座に適用される内容を必ず確認してください。
Q:パートナーにどう説明すればよいですか?
A:正確な数字を伝えてください。失った金額、現在の口座残高、借入や未決済のエクスポージャーの有無、そして家計の共有資金に影響が及んだかどうか。被害の全体像を把握するまで追加入金は止め、再び資金をリスクにさらす前に導入する安全策を示し、共有する家計の線引きについて合意します。もし損失が生活必需の支払いに影響している、または返済困難な借金を生んでしまった場合は、お住まいの国・地域の規制を受けた金融相談や債務相談を利用してください。
Q:最初の口座を飛ばすのは普通のことですか?
A:トレードで損をすること自体はよくあることですが、最初の口座を破綻させることを避けられない通過儀礼のように扱うべきではありません。広く引用される97%という数字は、300日以上継続したブラジルの株価指数先物デイトレーダーという特定の集団に関するものであり、すべてのトレーダーの最初の口座を表す統計ではありません。破綻は、再びトレードするかどうかを判断する前に、いったん立ち止まってプロセスを診断すべき理由なのです。
Q:自分がトレードをしているのか、ギャンブルをしているのか、どう見分けますか?
A:トレードはルールに基づくものです。セットアップ、リスク、サイズ、手仕舞いをエントリー前に定義し、成績は一連のトレードを通じて振り返ります。ギャンブル的な行動は、損失後にサイズが大きくなる、セットアップが存在するからではなくお金を取り返すためにエントリーする、取引を続けるために借金をする、自分では止められないと感じる、といった形で表れます。止められない、損失を隠している、生活に必要なお金を使っている場合は、リアル取引をやめ、適切な金融・債務・ギャンブル依存の支援を求めてください。
計算に関する注記
計算に関する注記:ドローダウンからの回復率は [(1 ÷ (1 − L)) − 1] × 100 の式を用いています。回復期間の例は、記載した仮定の月次成長率を複利で積み上げ、60%のドローダウン(開始資金の40%)が100%に戻るまでを計算したものです。連敗に関する数値は、勝率を50%および55%で一定とした100回の独立したベルヌーイ試行に対する厳密な計算値であり、実際のトレード結果は独立とは限りません。
免責事項:この記事の内容は情報提供のみを目的としており、専門的な助言とはみなされません。