ИИ и алгоритмическая торговля доминируют на Уолл-стрит, но это далеко не одно и то же. Это руководство поможет опытным трейдерам и разработчикам создать мощного автоматизированного бота на Python. Мы разберём принципиальную разницу между детерминированными алгоритмами и адаптивными ИИ-стратегиями.
Мы пройдём путь от простой системы на основе правил до системы с машинным обучением, подкрепляя каждый шаг практическими примерами кода с использованием ведущих библиотек Python, и выделим ключевые этапы внедрения в реальных условиях.
| Подход | Основной механизм | Адаптивность | Источник обучения |
|---|---|---|---|
| Алгоритмическая торговля | Автоматизация на основе правил (логика «если — то») | Низкая (статичные правила) | Стратегии, заданные человеком; количественные финансы |
| ИИ-трейдинг | Адаптивные обучающиеся системы (машинное обучение / глубокое обучение) | Высокая (развивающиеся правила) | Исторические данные, конструирование признаков, предиктивное моделирование |
Ключевые понятия: от правил к интеллекту
Алгоритмическая торговля: точность и стратегические парадигмы
Помимо простого пересечения скользящих средних, стратегии алгоритмической торговли на Python могут строиться на таких парадигмах, как:
- Возврат к среднему: предполагается, что цены возвращаются к историческому среднему значению. Практический пример — использование полос Боллинджера: продавать, когда цена касается верхней полосы (перекупленность), и покупать, когда она достигает нижней (перепроданность).
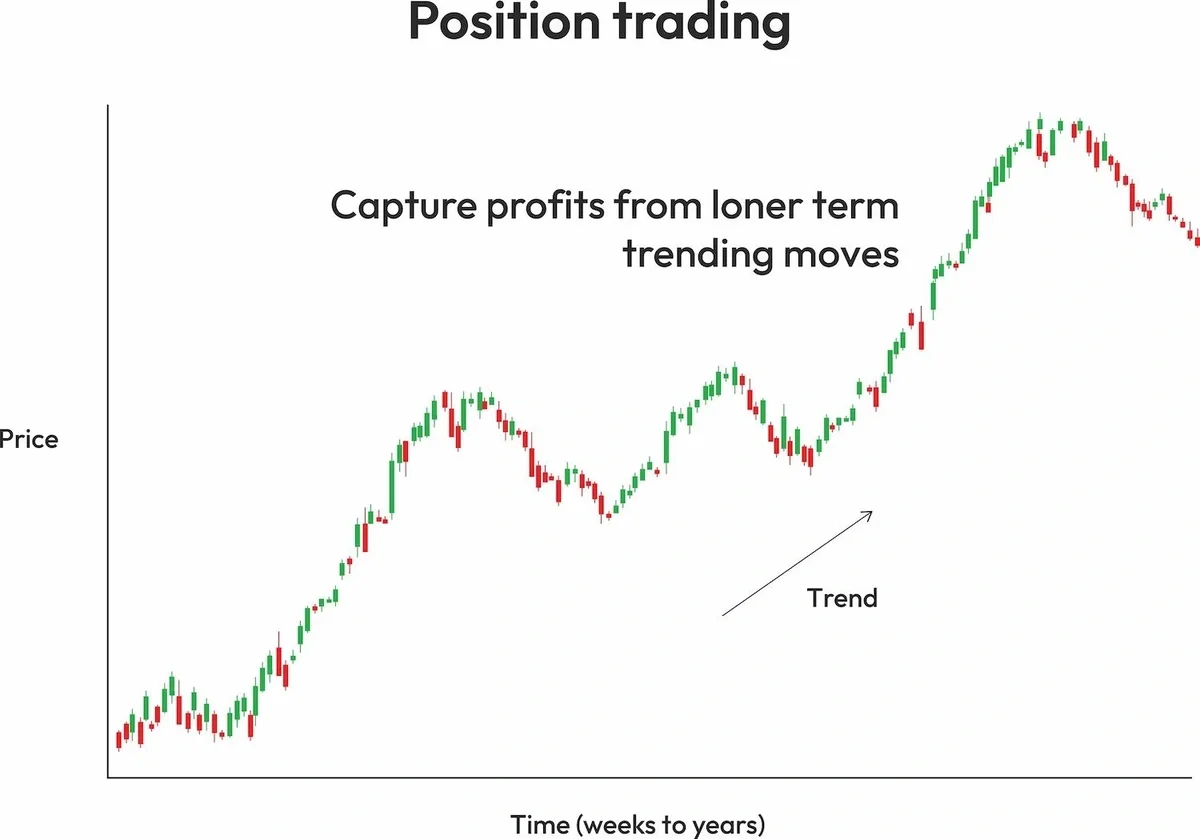
- Импульс/следование за трендом: покупка активов с сильным восходящим движением цены и продажа активов, цена которых снижается, — как в знаменитом методе «Черепах» (Turtle Trading).
- Арбитраж: использование временных ценовых расхождений между разными рынками или активами, что требует сверхнизкой задержки и специализированной инфраструктуры.
ИИ-трейдинг: адаптивный интеллект
ИИ-трейдинг использует модели машинного обучения для поиска закономерностей, которые человек часто упускает. Ключевые подходы:
Глубокое обучение (LSTM/CNN)
- Нейронные сети LSTM отлично подходят для прогнозирования временных рядов, поскольку улавливают последовательные зависимости в рыночных данных.
- Свёрточные нейронные сети (CNN) можно использовать для анализа графиков: они обрабатывают ценовые графики как изображения и распознают паттерны с высокой вероятностью отработки.
Обучение с подкреплением (RL)
Торговый агент обучается, взаимодействуя со смоделированной рыночной средой и выявляя в ней закономерности. Агент вырабатывает оптимальную политику (обучение с подкреплением), чтобы максимизировать совокупную доходность, а не просто предсказывать следующую цену.
Настройка среды: основные библиотеки Python для трейдинга
Ваша среда должна надёжно справляться с обработкой данных, бэктестингом стратегий и обучением моделей машинного обучения.
Необходимые установки
Среда Jupyter Notebook идеально подходит для итеративной очистки данных и конструирования признаков (Feature Engineering), которые необходимы при разработке торгового бота на основе машинного обучения.
Bash
# Основные инструменты для анализа данных
pip install pandas numpy matplotlib yfinance

# Алгоритмическая торговля и бэктестинг
pip install backtrader zipline

# ИИ / машинное обучение (глубокое обучение)
pip install scikit-learn tensorflow

# Доступ к рынку и автоматизация
pip install ccxt alpaca-py
Практический пример 1: продвинутая стратегия алгоритмической торговли (возврат к среднему)
Выйдем за рамки MACD и рассмотрим стратегию возврата к среднему на основе полос Боллинджера — классический пример алгоритмической торговли на Python с чёткой логикой входа и выхода.
Код на Python: возврат к среднему по полосам Боллинджера
Python
import backtrader as bt

class BollingerReversion(bt.Strategy):
    params = (('period', 20), ('devfactor', 2.0))

    def __init__(self):
        self.bbands = bt.indicators.BollingerBands(self.data.close,
                                                   period=self.p.period,
                                                   devfactor=self.p.devfactor)
        self.order = None

    def next(self):
        if self.order:
            return

        # Перепроданность — покупка
        if self.data.close[0]  self.bbands.lines.top[0]:
            if self.position:
                self.close()

        # Необязательный выход при возврате цены к средней полосе
        elif self.position and self.data.close[0] >= self.bbands.lines.mid[0]:
            self.close()

# В ходе бэктестинга на Python этот набор правил проверяется на исторических данных.
Практический пример 2: переход к боту на основе глубокого обучения (LSTM)
Для по-настоящему адаптивной системы ИИ-трейдинга мы используем нейронную сеть с долгой краткосрочной памятью (LSTM), которая улавливает временные закономерности. Именно она лежит в основе продвинутого торгового бота на базе машинного обучения.
Код на Python: конструирование признаков и настройка LSTM (концептуально)
- Конструирование признаков: подготовьте данные в виде последовательностей (временных шагов) для обучения LSTM.
- Обучение модели: определите и обучите модель TensorFlow.
Python
  from sklearn.preprocessing import MinMaxScaler
import numpy as np
import tensorflow as tf
from tensorflow.keras.models import Sequential
from tensorflow.keras.layers import LSTM, Dense

# --- 1. Подготовка данных (концептуально) ---

# scaler = MinMaxScaler(feature_range=(0, 1))
# scaled_data = scaler.fit_transform(data[['Close', 'Volume', 'RSI']])
# X_seq, y_target = create_sequences(scaled_data, TIME_STEPS)
# X_train, X_test, y_train, y_test = train_test_split(X_seq, y_target, shuffle=False)

# --- 2. Определение модели LSTM ---

model = Sequential()
# Слою LSTM нужна входная размерность (samples, time steps, features)
model.add(LSTM(units=50, return_sequences=True, input_shape=(TIME_STEPS, NUM_FEATURES)))
model.add(LSTM(units=50))
model.add(Dense(units=1, activation='sigmoid')) # Прогноз вероятности роста цены (0 или 1)
model.compile(optimizer='adam', loss='binary_crossentropy', metrics=['accuracy'])

# model.fit(X_train, y_train, epochs=20, batch_size=32, validation_data=(X_test, y_test))

# --- Логика интеграции ИИ ---
# Бот подаёт в модель последние N временных шагов (TIME_STEPS).
# Если model.predict(latest_sequence) > 0.6 (уверенность 60%), то ПОКУПКА.
Главный вывод: архитектура LSTM позволяет торговому боту на базе машинного обучения выявлять закономерности во времени, поэтому она превосходит статичные модели, такие как логистическая регрессия, в улавливании «памяти рынка» и кластеров волатильности.
Управление рисками и оптимизация: продвинутые метрики
Строгое управление рисками в торговых ботах не ограничивается простыми стоп-лоссами. Оно требует продвинутых метрик бэктестинга на Python и методов моделирования.
Продвинутые метрики эффективности
| Метрика | Расчёт | Почему это важно |
|---|---|---|
| Коэффициент Сортино | Избыточная доходность / нисходящее отклонение | Не учитывает положительную волатильность и фокусируется только на «плохом» риске (убытках). Для несимметричного распределения доходности это более точный показатель, чем коэффициент Шарпа. |
| Коэффициент Кальмара | Среднегодовой темп роста (CAGR) / максимальная просадка | Соотносит доходность с худшим историческим убытком. Отлично подходит для оценки сохранности капитала. |
| Профит-фактор | Валовая прибыль / валовой убыток | Должен быть $>1.0$; значение $1.75$ и выше говорит о высокой эффективности стратегии. |
Оптимизация: форвардный анализ (Walk-Forward Analysis)
Вместо простой оптимизации параметров золотым стандартом валидации моделей считается форвардный анализ (WFA). Он имитирует реальный торговый процесс:
- Обучите модель/оптимизируйте параметры на обучающем окне (например, 2 года).
- Протестируйте лучшие параметры на небольшом, ранее не использованном форвардном окне (например, 6 месяцев).
- Сдвиньте оба окна вперёд и повторите процесс.
WFA защищает от переобучения, позволяя убедиться, что стратегия достаточно устойчива, чтобы со временем адаптироваться к новым данным.
Тестирование, развёртывание и мониторинг
Развёртывание: надёжные инструменты автоматизации торговли
Чтобы обеспечить высокую доступность и низкую задержку, при развёртывании стоит использовать контейнеры и облачные функции.
- Docker: упакуйте торгового бота на Python в контейнер (вместе с моделями TensorFlow и торговыми библиотеками Python), чтобы рабочая среда точно воспроизводилась на всех этапах — от тестирования до реальной торговли.
- AWS Lambda / Google Cloud: используйте эти бессерверные функции для недорогого событийно-ориентированного исполнения, особенно при запуске по расписанию или по событию из потока данных в реальном времени.
- Бумажная торговля: никогда не запускайте бота на реальном счёте, не понаблюдав за ним хотя бы 3 месяца в режиме бумажной торговли (с помощью Alpaca API или тестовых сетей ccxt), чтобы учесть проскальзывание, задержки и обработку ошибок API.
Мониторинг: не только журнал сделок
Бот должен фиксировать не только сделки, но и состояние системы:
- Целостность потока данных: проверяйте подключение к источнику данных и отслеживайте пропущенные или повреждённые значения.
- Сверка позиций: регулярно сверяйте позиции, известные боту, с фактическими позициями у брокера через API.
- Автоматические стоп-механизмы: предусмотрите логику приостановки торговли при достижении максимальной просадки или при обнаружении серьёзного рыночного события (например, внезапного обвала).
ИИ или алгоритмы: что и когда использовать
| Параметр | Алгоритмическая торговля | ИИ-трейдинг |
|---|---|---|
| Прозрачность стратегии | Высокая (правила «если — то» легко интерпретировать) | Низкая (для интерпретации нужны продвинутые методы, например SHAP или LIME) |
| Оптимальная скорость исполнения | Доли секунды (HFT) | От миллисекунд до дня (зависит от сложности модели) |
| Требования к данным | Исторические данные, только цена/объём | Большие объёмы данных из множества источников (альтернативные данные, настроения, цена) |
| Адаптивность | Реактивная (изменение правил) | Проактивная (обучение модели) |
| Лучше всего подходит для | Обеспечения ликвидности, арбитража, простого следования за трендом. | Предиктивного моделирования, определения рыночного режима, сложного конструирования признаков. |
Типичные ошибки и как их избежать
Разберём распространённые проблемы, которые способны подорвать работу даже надёжных торговых программ:
1. Чрезмерное доверие модели (ИИ)
Проблема: доверие сложной ИИ-модели без понимания того, почему она делает те или иные прогнозы.
Решение: используйте инструменты интерпретации моделей (например, оценки важности признаков). Так вы убедитесь, что бот улавливает экономический смысл, а не статистический шум.
2. Игнорирование транзакционных издержек (алгоритмы и ИИ)
Проблема: многие высокочастотные стратегии перестают работать, как только учитываются реальные комиссии и проскальзывание.
Решение: при бэктестинге реалистично моделируйте транзакционные издержки (комиссии, влияние спреда между bid и ask). Для HFT учитывайте также биржевые сборы, связанные с задержкой.
3. Нереалистичный торговый график
Проблема: круглосуточная работа бота без корректной обработки закрытия рынка, пропусков в данных или волатильности выходных.
Решение: пропишите в коде явную логику закрытия всех позиций перед волатильными событиями (публикацией отчётности, закрытием рынка на выходные). В качестве альтернативы используйте для рыночных ордеров торговые часы конкретного брокера.
Заключение: будущее автоматизированной торговли
Граница между ИИ и алгоритмической торговлей постепенно стирается. Конкурентоспособные количественные стратегии сегодня используют алгоритмы для быстрого и надёжного исполнения, а сам торговый сигнал зачастую генерирует адаптивный ИИ.
Владение этим стеком — главный набор навыков современного трейдера-разработчика. Он включает:
- работу с данными в pandas
- бэктестинг в Backtrader
- предиктивное моделирование в TensorFlow
Начинайте с простого, постоянно совершенствуйте решения — и пусть Python станет источником вашего автоматизированного преимущества.
Отказ от ответственности: Все примеры кода в этом руководстве приведены исключительно в образовательных и ознакомительных целях. Они не предназначены и не подходят для реальной торговли и не являются финансовой рекомендацией. Торговля сопряжена со значительным риском, поэтому любую стратегию необходимо тщательно протестировать и проверить, прежде чем применять её на практике. Авторы не несут ответственности за финансовые убытки, ошибки или иные последствия, возникшие в результате использования или неправильного применения представленного кода или концепций.
Предупреждение: Содержание данной статьи носит исключительно информационный характер и не должно рассматриваться как профессиональная консультация.