Почему нефть вообще влияет на валюты?
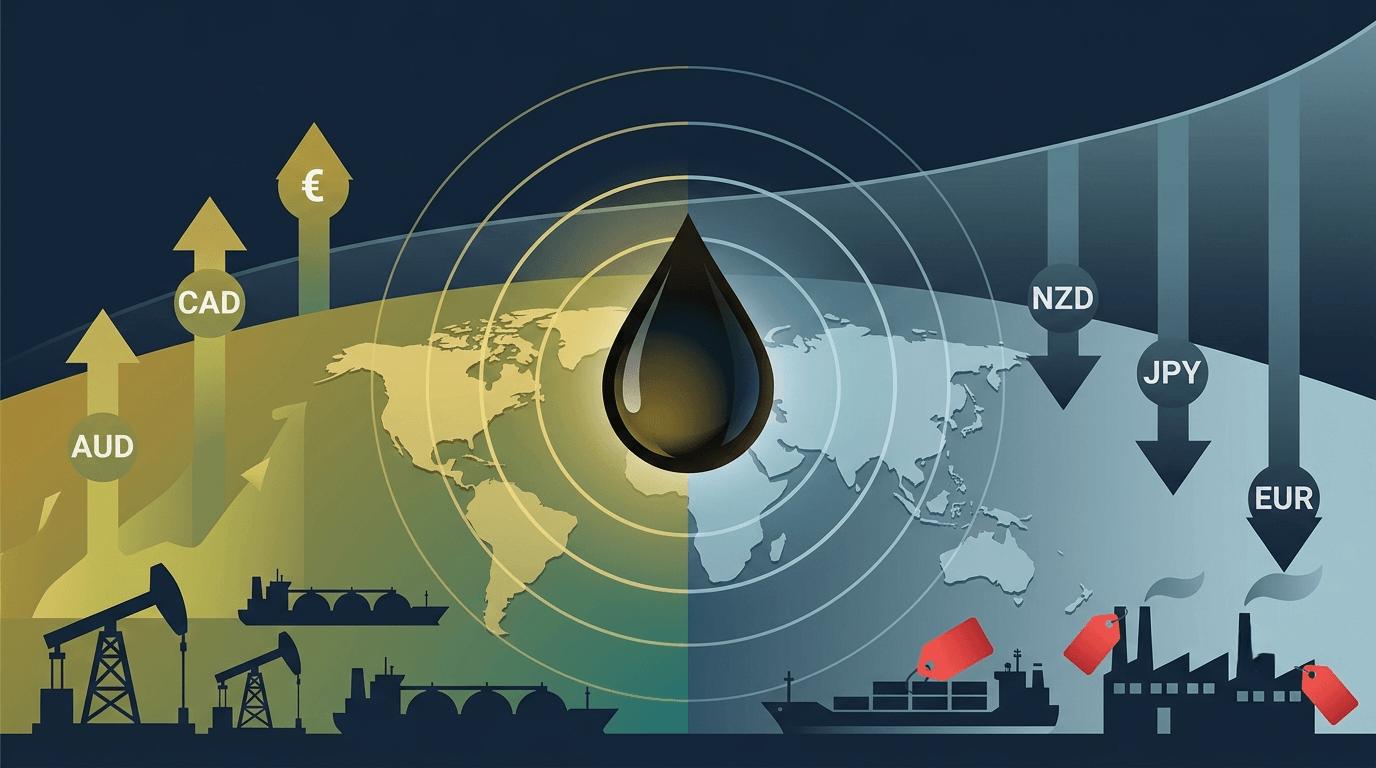
Нефть влияет на валюты, потому что это расход, который несёт почти каждая экономика, но доход от которого получают лишь некоторые. Каждой стране нужна энергия для работы заводов, транспорта и домохозяйств. Страны, которые добывают больше нефти и газа, чем потребляют, при росте цен получают доход из-за рубежа, а страны-импортёры вынуждены отправлять за границу больше денег, чтобы купить те же баррели. Этот поток денег от импортёров к экспортёрам напрямую укрепляет или ослабляет их валюты.
Этот эффект усиливают ещё две силы. Во-первых, нефть торгуется в долларах США, поэтому её подорожание повышает и мировой спрос на доллары. Во-вторых, стоимость энергии закладывается в цену практически всего остального и разгоняет инфляцию, а инфляция вынуждает центральные банки менять процентные ставки — главный фактор, определяющий курсы валют.
Коротко: нефть влияет на валюты через три канала — торговые потоки, спрос на доллар и процентные ставки. Далее в статье мы разберём, как работает каждый из них, почему вроде бы похожие «сырьевые валюты» теперь ведут себя противоположным образом и как аналитики отслеживают эти изменения на практике.
Содержание
- Смена макроэкономического режима
- Условия торговли: структурное расхождение экспортёров и импортёров
- Распад блока «коммдоллов» (Commdolls)
- Передача через рынок облигаций: главный фактор ценообразования на валютном рынке
- Спред реальных процентных ставок и перераспределение потоков капитала
- Заключение: управление «хвостовыми» макрорисками
- FAQ: скачки цен на энергоносители и их влияние на мировой валютный рынок
Если коротко — цепочка передачи влияния:
Нефть дорожает → инфляция растёт → центробанки реагируют → доходность меняется → потоки капитала смещаются → курсы валют движутся
На каждом этапе этой цепочки экспортёры энергоносителей выигрывают, а импортёры проигрывают. Именно поэтому нефтяной шок не двигает валюты в одном направлении, а разводит их в разные стороны.
Смена макроэкономического режима
Мировые финансовые рынки не существуют в вакууме: они постоянно реагируют на структурные изменения в стоимости капитала и базовых ресурсов для производства. Мировая экономика вышла из технического режима, в котором доминировало следование за трендом, и полностью вошла в период волатильности, вызванной внешними макроэкономическими факторами. Главный катализатор этой глубокой трансформации — сильный энергетический шок: нефть Brent устойчиво держится выше $105 за баррель из-за обострения напряжённости в ключевых морских проливах.
Для валютных аналитиков и макроэкономистов энергетический кризис такого масштаба коренным образом меняет глобальную картину. Рост цен на нефть больше не касается только аналитиков, изучающих акции энергетических компаний: он стал мощной фундаментальной силой, меняющей международные инфляционные ожидания, доходность государственных облигаций и денежно-кредитную политику центральных банков по всему миру.
Чтобы разобраться в этой динамике, участникам рынка нужно выйти за рамки стандартных запаздывающих ценовых моделей, которые дают крайне обманчивые сигналы во время шоков ликвидности. Современный профессиональный подход требует глубокого понимания того, как ценовые потоки на энергетическом рынке меняют структурную основу оценки валют.
Условия торговли: структурное расхождение экспортёров и импортёров
Самое полезное экономическое понятие для анализа энергетического кризиса — условия торговли, то есть соотношение экспортных и импортных цен страны. Энергетический шок вызывает немедленное масштабное перераспределение богатства между экономиками мира, и зависит оно исключительно от того, является ли страна нетто-экспортёром или нетто-импортёром энергоносителей.
Когда стоимость энергии стремительно растёт, условия торговли страны, импортирующей нефть и газ, резко ухудшаются. Деньги фактически утекают из внутренней экономики на оплату жизненно необходимого импортного топлива, что действует как мгновенный налог на эффективность бизнеса и необязательные расходы домохозяйств. Это подрывает экономическую основу страны, ухудшает её платёжный баланс по текущим операциям и создаёт сильное структурное давление на национальную валюту в сторону ослабления.
И наоборот, у стран с большими внутренними излишками энергоносителей условия торговли сразу резко улучшаются. Номинальная стоимость их экспорта быстро растёт, увеличивая национальный доход, налоговые поступления и прибыль компаний сырьевого сектора.
Среди валют G10 это создаёт огромный фундаментальный разрыв между странами, богатыми ресурсами, и странами, зависящими от импорта энергии, полностью разрушая сложившиеся валютные блоки и традиционные представления о корреляциях. Чтобы анализировать точные данные об этих структурных изменениях в торговле и платёжном балансе, международные аналитики следят за официальными данными ОЭСР по условиям торговли.
Распад блока «коммдоллов» (Commdolls)
Годами трейдеры объединяли австралийский доллар (AUD), новозеландский доллар (NZD) и канадский доллар (CAD) в единую группу, которую называли «коммдоллами» (Commdolls), или сырьевыми валютами. Считалось, что общий рост цен на мировое сырьё будет в равной степени поддерживать все три валюты по отношению к основным валютам фондирования.
Во время настоящего геополитического энергетического шока эта упрощённая классификация полностью рушится. Институциональный капитал не торгует этими валютами как единым блоком: он активно вознаграждает валюты, подкреплённые прямыми излишками энергоносителей, и жёстко наказывает те, что уязвимы к росту издержек.
| Фактор | AUD (Австралия) | NZD (Новая Зеландия) | CAD (Канада) |
|---|---|---|---|
| Энергетический профиль | Нетто-экспортёр (СПГ, уголь) | Нетто-импортёр (нефть) | Нетто-импортёр (нефть) |
| Главный фактор чувствительности | Промышленный рост и Китай | Аппетит к риску и закрытие сделок керри-трейд | Цены на нефть и спреды доходности |
| Макроэкономический механизм | Сырьевая «подушка» против торможения роста | Двойной удар по условиям торговли | Нефть против притока капитала в доллар как защитный актив |

Самый яркий пример такого расхождения — соотношение AUD и NZD. Австралия выигрывает от масштабного экспорта СПГ и угля, который служит естественной структурной защитой от энергетического кризиса, а Новая Зеландия — нетто-импортёр энергоносителей. Экономика «киви» сильно зависит от экспорта сельскохозяйственной и молочной продукции, цены на которую не растут автоматически во время геополитического шока предложения.
Когда нефть резко дорожает, условия торговли Новой Зеландии быстро ухудшаются: затраты на производство молочной продукции и международные перевозки резко растут, а фактические экспортные цены стоят на месте или даже снижаются из-за падения мирового спроса.
Так возникает идеальное фундаментальное расхождение. Поскольку ликвидность NZD на межбанковском рынке значительно ниже, чем у AUD, его курс, как правило, движется гораздо хаотичнее и во время коррекций на фоне бегства от риска склонен к резким импульсным падениям.

Вместо того чтобы анализировать AUD/USD или NZD/USD относительно очень волатильного доллара США, институциональные аналитики часто отражают это фундаментальное расхождение через кросс-курс AUD/NZD. Он отсекает общие движения доллара и показывает в чистом виде структурную разницу между энергетической защищённостью Австралии и уязвимостью Новой Зеландии, зависящей от «мягких» сырьевых товаров.
Передача через рынок облигаций: главный фактор ценообразования на валютном рынке
Чтобы понять макроэкономический механизм передачи этого энергетического кризиса, необходимо постоянно следить за рынками облигаций, прежде всего за доходностью государственных облигаций. Устойчивые цены на нефть выше $105 создают постоянное инфляционное давление в мире, что напрямую ограничивает возможности центральных банков снижать процентные ставки и заставляет рынок перейти к структурному режиму ставок «выше и дольше».
Когда доходность 10-летних казначейских облигаций США пробивает уровни вверх, она действует как огромный глобальный финансовый «пылесос». Более высокая безрисковая доходность на самом надёжном и ликвидном рынке активов в мире вытягивает капитал с международных фондовых рынков, развивающихся рынков и из чувствительных к риску сырьевых валют G10. Даже если у таких стран, как Канада или Австралия, номинальные показатели экспорта улучшаются благодаря высоким ценам на сырьё, международные потоки по счёту операций с капиталом перевешивают потоки по торговому балансу.
Если реальная доходность в США растёт быстрее, чем доходность облигаций в Сиднее или Оттаве, крупные глобальные фонды сокращают местные вложения и перекладывают капитал в доллары США ради «чистой» доходности с низким риском. Поэтому отслеживание спредов доходности государственных облигаций — важный шаг для любого аналитика, который пытается поймать направленные движения в макроцикле, обусловленном энергетикой. Чтобы следить за тем, как меняется режим ужесточения денежно-кредитной политики в разных странах, аналитики отслеживают изменения в реальном времени с помощью трекера процентных ставок центральных банков Trading Economics.

Спред реальных процентных ставок и перераспределение потоков капитала
Связь между шоками цен на энергоносители и перераспределением капитала становится очевидной при анализе разницы реальных процентных ставок. Распространённое заблуждение состоит в том, что повышения номинальных ставок достаточно для защиты валюты в период роста мировых издержек. На самом деле институциональный капитал ориентируется на доходность с поправкой на инфляцию: если центральный банк повышает ставку, но из-за сильной зависимости от импорта энергии инфляция растёт быстрее, реальная доходность фактически снижается, и капитал уходит.
Это объясняет, почему валюты регионов, импортирующих энергоносители, часто слабеют даже тогда, когда их центральные банки переходят к «ястребиной» риторике. Рынки понимают, что такие центробанки оказались в ловушке стагфляции и вынуждены выбирать между повышением ставок для защиты валюты и их сохранением, чтобы не добить ослабленного внутреннего потребителя.
Страны-экспортёры энергоносителей, напротив, могут сохранять более высокую реальную доходность, поскольку экспортная выручка помогает им поглотить инфляционный шок. Это создаёт структурное преимущество, которое меняет направление международных потоков капитала. Такое расхождение показывает, почему отслеживание взаимосвязи между реальной доходностью и условиями торговли так важно для понимания долгосрочных трендов на валютном рынке.
Заключение: управление «хвостовыми» макрорисками
Структурный распад традиционных связей между валютами доказывает, что анализ рынков во время энергетического кризиса требует полной гибкости мышления. Считать, что все активы, связанные с сырьём, будут дружно расти при скачке нефти, — фундаментальная ошибка, игнорирующая динамику условий торговли и позиционирование институционального капитала. В нынешнем рыночном режиме капитал течёт не туда, где просто добывают сырьё, а туда, где есть преимущество в реальной доходности и где экономика защищена от инфляционных шоков издержек.
Профессиональным аналитикам, чтобы ориентироваться в этих встречных течениях, нужна строгая система, основанная на данных. Выделяя конкретные уязвимости импортёров энергии, таких как Новая Зеландия, и сопоставляя их с защищёнными экспортёрами, можно объяснять реальные макроэкономические тренды, отсекая общий рыночный шум. Выживание в условиях высокой волатильности полностью зависит от умения смотреть дальше краткосрочных графических паттернов и понимать глубинные факторы рынка облигаций и торговли, которые определяют мировую ликвидность в долгосрочной перспективе.
FAQ: скачки цен на энергоносители и их влияние на мировой валютный рынок
1. Почему энергетический кризис разрушает сложившиеся валютные блоки, например «коммдоллы»?
Традиционная классификация валют предполагает, что все сырьевые валюты движутся вместе, но энергетический шок создаёт глубокий раскол в зависимости от соотношения издержек и экспортной выручки. CAD и AUD подкреплены большими излишками энергоносителей — нефти, газа и угля, что позволяет их экономикам справляться с ростом цен. А такие валюты, как NZD, хотя и считаются сырьевыми благодаря экспорту молочной и сельскохозяйственной продукции, принадлежат нетто-импортёрам энергии. Рост цен на нефть увеличивает их внутренние производственные издержки и истощает национальное богатство, поэтому институциональный капитал полностью разводит эти валюты.
2. Как кросс-пара AUD/NZD помогает отсечь общий рыночный шум во время энергетического шока?
При анализе валюты по отношению к доллару США на результат сильно влияют глобальные потоки капитала в защитные активы и изменения в политике ФРС. Используя кросс-курс AUD/NZD, аналитик может полностью исключить фактор доллара США. Такой подход позволяет увидеть в чистом виде макроэкономическое расхождение между Австралией — экспортёром энергии, защищённым выручкой от СПГ и угля, — и Новой Зеландией, импортёром энергии, условия торговли которой ухудшаются из-за роста затрат на перевозки и производство.
3. Почему рост цен на нефть парадоксальным образом укрепляет доллар США, хотя США — крупный потребитель нефти?
США действительно потребляют огромное количество энергии, но они также стали одним из крупнейших в мире производителей нефти и природного газа, что даёт им гораздо более надёжную структурную защиту, чем регионам, зависящим от импорта энергии, например Европе или Японии. Кроме того, поскольку нефть в мире торгуется в долларах («гринбеках»), кризис предложения увеличивает транзакционный спрос на доллары США. Когда геополитические риски нарастают, мировой капитал переходит в режим «бегства в качество», уходит из циклических активов и устремляется на высоколиквидный рынок казначейских облигаций США.
4. Какое значение режим ставок «выше и дольше» имеет для корреляций валют?
Устойчивая инфляция в энергетике постоянно мешает центральным банкам, которые хотели бы снизить стоимость заимствований. Когда нефть надолго остаётся дорогой, инфляционные ожидания растут, вынуждая ФРС сохранять высокие процентные ставки, чтобы охладить экономику. Режим «выше и дольше» удерживает доходность американских облигаций на высоком уровне и расширяет спред реальных ставок по отношению к другим центральным банкам, которые не могут позволить себе долго сохранять жёсткую политику из-за слабости внутреннего потребителя. Это структурно поддерживает доллар США.
5. Как интерпретировать ситуацию, когда нефть растёт, а фондовые индексы стран, зависящих от импорта энергии, остаются стабильными?
Если нефть резко дорожает, а фондовые рынки не сразу реагируют распродажей, это обычно означает, что рынок считает всплеск инфляции временным или что компаниям удаётся перекладывать рост издержек на потребителей, сохраняя маржу. Однако если одновременно начинает расти спред реальной доходности, значит, рынок облигаций закладывает в цены более длительную жёсткую денежно-кредитную политику. Для валютного рынка реакция рынка облигаций зачастую важнее краткосрочной стабильности акций, поэтому главным сигналом для наблюдения служат спреды доходности.
Предупреждение: Содержание данной статьи носит исключительно информационный характер и не должно рассматриваться как профессиональная консультация.