Чтобы понять, куда может двинуться мировая экономика, многие профессиональные трейдеры первым делом смотрят на доходность 10-летних казначейских облигаций США.
Эту процентную ставку часто называют одним из важнейших показателей в мировых финансах.
Почему?
Потому что она влияет на стоимость заимствований во всей экономике — от ипотеки и корпоративного долга до оценки акций и движения валют.
Изменения доходности 10-летних облигаций способны перемещать триллионы долларов между классами активов — акциями, облигациями, сырьём и валютами.
Для трейдеров и инвесторов отслеживание этой доходности помогает выявлять изменения в рыночных настроениях, ликвидности и экономических ожиданиях.
Главное
На что трейдеры обращают внимание в доходности 10-летних облигаций
- Направление тренда: рост доходности обычно говорит о более оптимистичных ожиданиях по экономическому росту или об инфляционном давлении, а снижение часто указывает на переток капитала в защитные активы.
- Форма кривой доходности: соотношение доходности 2-летних и 10-летних казначейских облигаций помогает выявлять возможное замедление экономики или рецессию.
- Влияние на оценку акций: рост доходности повышает ставку дисконтирования, используемую для оценки будущей прибыли, что часто давит на акции роста.
- Сила доллара США: рост доходности, как правило, привлекает иностранный капитал в американские активы, что может укреплять доллар США.
- Аппетит к риску: резкое снижение доходности часто указывает на бегство от риска на мировых рынках.
Что такое доходность 10-летних казначейских облигаций США
Доходность 10-летних казначейских облигаций — это годовой доход, который получают инвесторы, владеющие 10-летними казначейскими облигациями США.
Чтобы разобраться в доходности, сначала нужно понять, что такое облигация. Когда правительству США нужно привлечь деньги, оно выпускает долговые обязательства в виде казначейских облигаций (Treasuries).
Доходность 10-летних облигаций — это годовая процентная ставка, которую правительство США платит инвесторам, одалживающим ему деньги на десять лет. Поскольку правительство США ни разу не допускало дефолта по своим долгам, эта доходность считается безрисковой ставкой. Именно с ней сравнивают все остальные инвестиции в мире.
Исторически эта доходность сильно колебалась в зависимости от инфляции и денежно-кредитной политики: от более чем 15% в 1981 году до менее чем 1% на минимумах во время пандемии в 2020 году, согласно данным базы Federal Reserve Economic Data (FRED).

Как определяется доходность 10-летних облигаций
Доходность 10-летних казначейских облигаций определяется спросом и предложением на рынке облигаций.
На спрос влияет ряд факторов:
Инфляционные ожидания
Если инвесторы ожидают роста инфляции, они требуют более высокой доходности, чтобы компенсировать снижение покупательной способности будущих выплат.
Экономический рост
Сильный экономический рост часто приводит к повышению доходности, поскольку инвесторы перекладывают деньги в более рискованные активы, такие как акции.
Политика ФРС
Хотя ФРС напрямую управляет только краткосрочными процентными ставками, её политика влияет на ожидания по долгосрочной доходности.
Глобальные потоки капитала
В периоды экономической неопределённости международные инвесторы часто покупают казначейские облигации США, что может снижать доходность.
Благодаря этим факторам доходность 10-летних облигаций служит индикатором макроэкономических ожиданий в режиме реального времени.
Как это работает: обратная корреляция
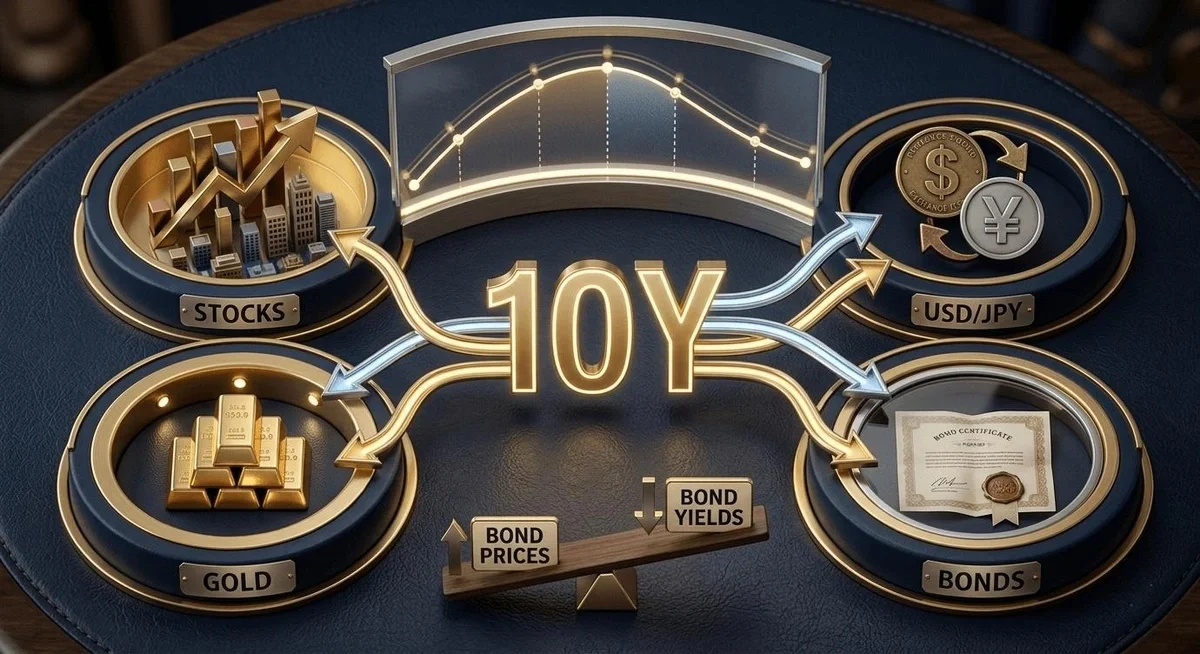
Одно из важнейших понятий для начинающего трейдера — обратная корреляция между ценами облигаций и их доходностью. Представьте себе качели:
Когда цены облигаций растут, доходность снижается.
Когда цены облигаций падают, доходность растёт.
Когда инвесторы беспокоятся об экономике, они спешат покупать облигации ради надёжности. Высокий спрос поднимает цену и снижает доходность. И наоборот, когда экономика на подъёме или растёт инфляция, инвесторы продают облигации, чтобы купить более рискованные активы, и доходность растёт.
Так происходит потому, что доходность облигации отражает доход инвестора относительно цены, которую он платит за неё на рынке. Когда спрос растёт и цены облигаций повышаются, фиксированные процентные выплаты дают меньший доход относительно более высокой цены, и доходность снижается. Когда цены облигаций падают, те же фиксированные выплаты дают более высокий доход, и доходность растёт.
Почему это ключевой индикатор для трейдеров
Доходность 10-летних облигаций действует на рынки как своего рода гравитация. Её значение проявляется в трёх основных областях:
- Ориентир для процентных ставок: доходность 10-летних облигаций напрямую влияет на ставки по ипотеке, автокредитам и корпоративным долгам. Когда она растёт, заимствования дорожают для всех.
- Оценка акций: аналитики используют доходность 10-летних облигаций как ставку дисконтирования для расчёта текущей стоимости будущей прибыли. Когда доходность растёт, оценка секторов, чувствительных к процентным ставкам, как правило, снижается. Особенно это касается Nasdaq (технологии) и Russell (компании роста и малой капитализации).
- Сила валюты (USD): более высокая доходность привлекает иностранный капитал в поисках лучшей отдачи. Обычно это укрепляет доллар США по отношению к другим валютам.
Как анализировать доходность 10-летних облигаций
Трейдеры не рассматривают доходность 10-летних облигаций в отрыве от остального рынка. Они анализируют её в связке с другими классами активов, чтобы находить сетапы с высокой вероятностью успеха. Ниже — основные сигналы, которые помогают прогнозировать движение рынка:
Подтверждение тренда и экономические перспективы: устойчивый восходящий тренд доходности 10-летних облигаций говорит о том, что рынок закладывает в цены рост экономики или устойчивую инфляцию. В таких случаях трейдеры часто ищут относительную силу в циклических секторах, например в финансовом и энергетическом. И наоборот, устойчивый нисходящий тренд указывает на «бегство в качество», когда капитал уходит из акций в надёжные государственные облигации.
Инверсия кривой доходности (2-летние и 10-летние облигации)
Соотношение доходности краткосрочных и долгосрочных казначейских облигаций — один из важнейших сигналов о состоянии экономики. Трейдеры и макроинвесторы часто следят за спредом между доходностью 2-летних и 10-летних казначейских облигаций как за индикатором экономических ожиданий.
В нормальных экономических условиях долгосрочные облигации, например 10-летние казначейские, обычно приносят более высокую доходность, чем краткосрочные, например 2-летние. Так происходит потому, что инвесторы требуют дополнительной компенсации за то, что их капитал заморожен на более длительный срок, ведь с увеличением срока погашения растёт неопределённость, связанная с инфляцией, процентными ставками и экономическим ростом.
Разница между этими двумя доходностями называется спредом кривой доходности и показывает, как рынок оценивает будущую траекторию процентных ставок и экономической активности.
На графике ниже показан спред между доходностью 10-летних и 2-летних казначейских облигаций — один из самых отслеживаемых индикаторов в макроэкономическом анализе.

Сигнал: в нормальных условиях доходность 10-летних облигаций остаётся выше доходности 2-летних, и кривая доходности имеет восходящий наклон. Однако когда доходность 2-летних облигаций поднимается выше доходности 10-летних, кривая становится инвертированной. Обычно инверсия возникает, когда рынки ожидают, что центральные банки будут удерживать ставки на высоком уровне в краткосрочной перспективе, а в будущем экономический рост замедлится.
Практическое значение: исторически инверсия кривой доходности предшествовала каждой рецессии в США начиная с 1970-х годов, согласно данным базы Federal Reserve Economic Data (FRED). Спред между доходностью 2-летних и 10-летних казначейских облигаций исторически становился отрицательным перед крупными экономическими спадами, включая рецессии 1990, 2001, 2008 и 2020 годов.

Трейдеры внимательно следят за этим сигналом, поскольку он часто знаменует переход к новой фазе рыночного цикла. В периоды инверсии кривой доходности инвесторы, как правило, сокращают вложения в быстрорастущие и чувствительные к риску активы, увеличивая долю защитных секторов, государственных облигаций и других инструментов-«убежищ».
Практические корреляции с торгуемыми активами
Чтобы эффективно торговать с учётом доходности 10-летних облигаций, нужно понимать её отрицательную корреляцию с определёнными инструментами:
Золото (XAUUSD): золото — бездоходный актив. Когда доходность 10-летних облигаций растёт, увеличиваются «альтернативные издержки» владения золотом, ведь вместо этого инвесторы могут получать гарантированный доход от облигаций. Это часто приводит к распродаже золота.
Nasdaq (US100): быстрорастущие технологические компании оцениваются исходя из будущих денежных потоков. Резкий рост доходности 10-летних облигаций повышает ставку дисконтирования, что математически снижает текущую цену этих акций. Рост доходности 10-летних облигаций часто становится главным катализатором коррекции Nasdaq.
USD/JPY: это одна из самых чётких корреляций на рынке форекс. Поскольку в Японии сохраняются очень низкие процентные ставки, рост доходности 10-летних облигаций увеличивает разницу ставок между США и Японией. Обычно это заметно поднимает пару USD/JPY.
Более свежий пример — 2023 год, когда в октябре доходность 10-летних казначейских облигаций подскочила почти до 5% — максимума примерно за 16 лет. Стремительный рост долгосрочной доходности вызвал волну волатильности на фондовых рынках: инвесторы пересматривали оценки активов с учётом более высоких процентных ставок. В тот период ведущие фондовые индексы, особенно сектора с высокой долей компаний роста, оказались под давлением: высокая доходность облигаций сделала безрисковый доход привлекательнее акций и повысила ставку дисконтирования для будущей прибыли компаний.
Как обратить это себе на пользу
Трейдер или инвестор может использовать доходность 10-летних облигаций, чтобы выбирать момент для входа и управлять рисками:
Снижение рисков и динамическое управление размером позиции
Резкий импульсный пробой доходностью 10-летних облигаций ключевого технического уровня сопротивления служил главным предупреждающим сигналом для рисковых активов.
- Чувствительность активов с высокой бетой: такие активы, как Nasdaq (US100), компании малой капитализации (Russell 2000) и криптовалюты, очень чувствительны к росту ставки дисконтирования.
- Торговое правило: когда доходность 10-летних облигаций резко растёт, профессиональные трейдеры часто подтягивают стоп-лоссы или сокращают позиции в этих секторах. Рост доходности увеличивает «стоимость удержания позиции» (cost of carry), из-за чего спекулятивные длинные позиции становится дороже и рискованнее держать.
Анализ рыночных настроений: доходность 10-летних облигаций служит главным барометром глобального аппетита к риску. Отслеживая скорость и направление её движения, трейдеры могут определить, какой рыночный режим сейчас преобладает.
Режим бегства от риска (risk-off)
Режим risk-off наступает, когда инвесторы начинают беспокоиться об экономической или финансовой стабильности.
Это может происходить на фоне таких событий, как:
- Геополитические конфликты
- Экономические рецессии
- Нестабильность в банковском секторе
- Неожиданные финансовые потрясения
В такие периоды институциональные инвесторы ставят сохранение капитала выше высокой доходности.
В результате они начинают продавать рисковые активы, в том числе:
- Акции
- Высокодоходные корпоративные облигации
- Криптовалюты
Вместо этого капитал перетекает в защитные активы, прежде всего в казначейские облигации США.
Резкий рост спроса поднимает цены облигаций и снижает их доходность.
Для трейдеров стремительное снижение доходности 10-летних облигаций может служить ранним сигналом нарастающего страха на рынке.
Часто оно появляется до роста рыночной волатильности и падения ведущих фондовых индексов.
Режим аппетита к риску (risk-on)
Режим risk-on наступает, когда инвесторы уверены в экономическом росте и прибыли компаний.
В такой обстановке капитал начинает уходить из надёжных активов к возможностям для роста.
Обычно этот сдвиг приводит к следующему:
- Инвесторы продают государственные облигации
- Растёт спрос на акции и сырьё
- Доходность казначейских облигаций растёт
Устойчивый и умеренный рост доходности часто отражает ожидания более сильного экономического роста.
В такие периоды трейдеры часто видят сильную динамику в следующих сегментах:
- Циклические секторы, например энергетика и финансы
- Промышленное сырьё
- Развивающиеся рынки
Однако трейдерам важно следить за тем, насколько быстро растёт доходность.
Если доходность растёт слишком быстро из-за инфляционных опасений, стоимость заимствований может вырасти настолько, что затормозит экономическую активность и окажет давление на фондовые рынки.
Почему это важно для ваших сделок
Понимание этих режимов позволяет трейдеру приводить свою стратегию в соответствие с текущими рыночными условиями.
- В режиме risk-off (доходность снижается) попытки «покупать на просадке» Nasdaq статистически опаснее.
- В режиме risk-on (доходность растёт) открывать короткие позиции, опираясь только на оценку, может оказаться ловушкой, поскольку импульс экономической уверенности часто сильнее стандартных технических индикаторов.
Фиксация доходности (yield trapping) и вложения в инструменты с фиксированной доходностью
Для долгосрочных инвесторов периоды исторически высокой доходности облигаций открывают стратегическую возможность, которую называют фиксацией доходности (yield trapping).
Фиксация доходности — это возможность закрепить за собой высокие процентные ставки до того, как доходность начнёт снижаться.
Эта стратегия наиболее привлекательна, когда:
- процентные ставки, судя по всему, близки к пику
- центральные банки могут начать снижать ставки
- экономический рост начинает замедляться
Покупая облигации при высокой доходности, инвесторы обеспечивают себе более высокие фиксированные выплаты, чем те, что могут быть доступны позднее.
Если доходность со временем снизится, рыночная стоимость этих облигаций может вырасти, что откроет возможность для прироста капитала.
Обычно такая возможность появляется после периодов агрессивного повышения процентных ставок центральными банками, когда доходность долгосрочных казначейских облигаций поднимается до необычно высоких по историческим меркам уровней. В такие моменты по новым облигациям начинают выплачивать значительно более высокие проценты, чем в предыдущие годы.
Когда доходность достигает таких высоких уровней, инвесторы могут вкладываться в казначейские облигации с большей дюрацией, чтобы закрепить высокие ставки на длительный срок. Поскольку казначейские облигации США считаются одними из самых надёжных активов на мировых рынках, это позволяет обеспечить себе относительно стабильный доход, гарантированный правительством США.
Со временем, если инфляционное давление ослабевает, а экономический рост замедляется, центральные банки часто переходят к снижению процентных ставок. Вслед за рыночными ставками, как правило, снижается и доходность казначейских облигаций.
Поскольку цены облигаций движутся в противоположном доходности направлении, стоимость облигаций, купленных в период высокой доходности, может значительно вырасти. В такой ситуации инвесторы могут выиграть не только от фиксированных купонных выплат, но и от возможного роста стоимости облигаций при их последующей продаже на вторичном рынке.
- Рост стоимости капитала за счёт возврата к среднему: помимо фиксированных купонных выплат, достижение доходностью исторических максимумов часто предшествует фазе возврата к среднему. Из-за обратной зависимости между ценой и доходностью рыночная стоимость облигаций растёт по мере снижения доходности 10-летних облигаций. Это даёт возможность получить значительный прирост капитала в дополнение к годовой доходности.
- Управление риском дюрации: профессиональные трейдеры следят за дюрацией — показателем чувствительности цены облигации к изменению процентных ставок. Когда доходность находится на исторических экстремумах, увеличение дюрации портфеля может быть очень эффективной стратегией, позволяющей заработать на будущем смещении кривой доходности вниз.
- Переломный момент для ротации из акций: институциональный капитал часто использует такие исторические пики доходности как сигнал для ротации активов. Если доходность 10-летних казначейских облигаций значительно превышает дивидендную доходность S&P 500, доходность облигаций с поправкой на риск становится привлекательнее, чем у акций. Это приводит к масштабному перетоку мировой ликвидности, который может ограничивать рост фондового рынка.
Заключение
Доходность 10-летних казначейских облигаций — это гораздо больше, чем ориентир для рынка облигаций. Она главный фактор распределения капитала в мире. Трейдер, не следящий за её колебаниями, упускает из виду важнейшие сигналы о системных рисках и изменениях ликвидности. Освоив механику «безрисковой ставки», вы получите решающее преимущество в прогнозировании изменений в оценке акций, валютных трендов и сырьевых циклов.
Держите доходность 10-летних облигаций в своём основном списке наблюдения. Когда условия мировой ликвидности меняются, самые значительные возможности часто достаются тем, кто умеет интерпретировать эти макросигналы до того, как рынок полностью заложит их в цены.
Часто задаваемые вопросы (FAQ)
Что такое доходность 10-летних казначейских облигаций США?
Это годовой доход, который получают инвесторы, одалживая деньги правительству США на 10 лет путём покупки казначейских облигаций.
Её принято считать ориентиром для процентных ставок, поскольку она влияет на стоимость заимствований во всей экономике, включая ипотеку, корпоративные кредиты и государственный долг.
Почему доходность 10-летних казначейских облигаций важна для трейдеров?
Она помогает трейдерам понимать ожидания рынка в отношении инфляции, экономического роста и процентных ставок.
Изменения доходности могут влиять на многие классы активов, в том числе на:
- оценку акций
- силу валют (особенно доллара США)
- цены на сырьё, например золото
- ставки по ипотеке и кредитам
Поэтому многие трейдеры считают доходность 10-летних облигаций ключевым индикатором мировой ликвидности и рыночных настроений.
Почему акции часто падают, когда доходность 10-летних облигаций растёт?
Рост доходности повышает ставку дисконтирования, которая используется для оценки будущей прибыли компаний.
Это означает, что будущая прибыль в сегодняшних долларах стоит меньше, что может снижать оценку акций.
Особенно чувствительны к этому секторы роста, например технологии и компании малой капитализации, поскольку их прибыль ожидается в более отдалённом будущем.
Что означает инверсия кривой доходности?
Инверсия кривой доходности возникает, когда доходность краткосрочных казначейских облигаций поднимается выше доходности долгосрочных — например, когда доходность 2-летних облигаций превышает доходность 10-летних.
Исторически инверсия кривой доходности служила надёжным сигналом возможной экономической рецессии.
Она говорит о том, что инвесторы ожидают в будущем более медленного роста или снижения процентных ставок.
Как доходность 10-летних облигаций влияет на доллар США?
Более высокая доходность казначейских облигаций часто привлекает иностранных инвесторов, которые ищут лучшую отдачу.
Чтобы вложиться в американские облигации, иностранным инвесторам сначала нужно купить доллары США, что повышает спрос на эту валюту.
В результате рост доходности часто приводит к укреплению доллара США на валютном рынке.
Почему золото часто дешевеет, когда доходность казначейских облигаций растёт?
Золото не приносит процентов или иного дохода.
Когда доходность казначейских облигаций растёт, инвесторы могут получать больший доход от государственных облигаций, и альтернативные издержки владения золотом увеличиваются.
Из-за этого часть инвесторов нередко перекладывает деньги из золота в процентные активы, например облигации, что давит на цену золота.
Что такое фиксация доходности (yield trapping)?
Это инвестиционная стратегия, при которой инвесторы покупают облигации, когда их доходность находится на исторически высоком уровне, чтобы закрепить за собой привлекательные процентные ставки.
Если позже доходность снизится, цена этих облигаций вырастет, и инвесторы смогут выиграть дважды:
- за счёт стабильного дохода по облигациям
- за счёт прироста капитала от роста цен облигаций
Почему инвесторам стоит следить за риском дюрации?
Профессиональные инвесторы в облигации внимательно следят за дюрацией — показателем того, насколько цена облигации чувствительна к изменению процентных ставок.
Проще говоря:
- чем выше дюрация, тем сильнее меняется цена при изменении доходности
У долгосрочных облигаций дюрация обычно выше, поэтому их цены сильнее реагируют на изменение процентных ставок.
Именно поэтому многие инвесторы увеличивают дюрацию портфеля, когда доходность находится на исторически высоком уровне.
Если позже доходность снизится, облигации с большей дюрацией могут принести больший прирост капитала.
Где трейдеры могут отслеживать доходность 10-летних казначейских облигаций?
Следить за доходностью 10-летних облигаций можно с помощью платформ с финансовыми данными, таких как:
- база экономических данных ФРС (FRED)
- крупные финансовые новостные ресурсы
- торговые платформы, отображающие графики доходности казначейских облигаций
Многие трейдеры держат график доходности 10-летних облигаций в списке наблюдения наряду с ведущими рыночными индексами.
Как использовать ротацию из акций
Принимая решение о распределении капитала, институциональные инвесторы часто сравнивают доходность казначейских облигаций с доходом от акций.
Чаще всего сравнивают:
- доходность 10-летних казначейских облигаций
- дивидендную доходность S&P 500
Когда доходность казначейских облигаций значительно превышает дивидендную доходность, облигации могут стать привлекательнее с поправкой на риск.
Это может вызвать сдвиг в распределении капитала в мире.
Инвесторы, особенно крупные институциональные портфели, ориентированные на стабильный доход, могут начать перекладывать деньги из акций в облигации.
Когда такая ротация происходит в больших масштабах, она может ограничивать восходящий импульс на фондовых рынках.
Предупреждение: Содержание данной статьи носит исключительно информационный характер и не должно рассматриваться как профессиональная консультация.