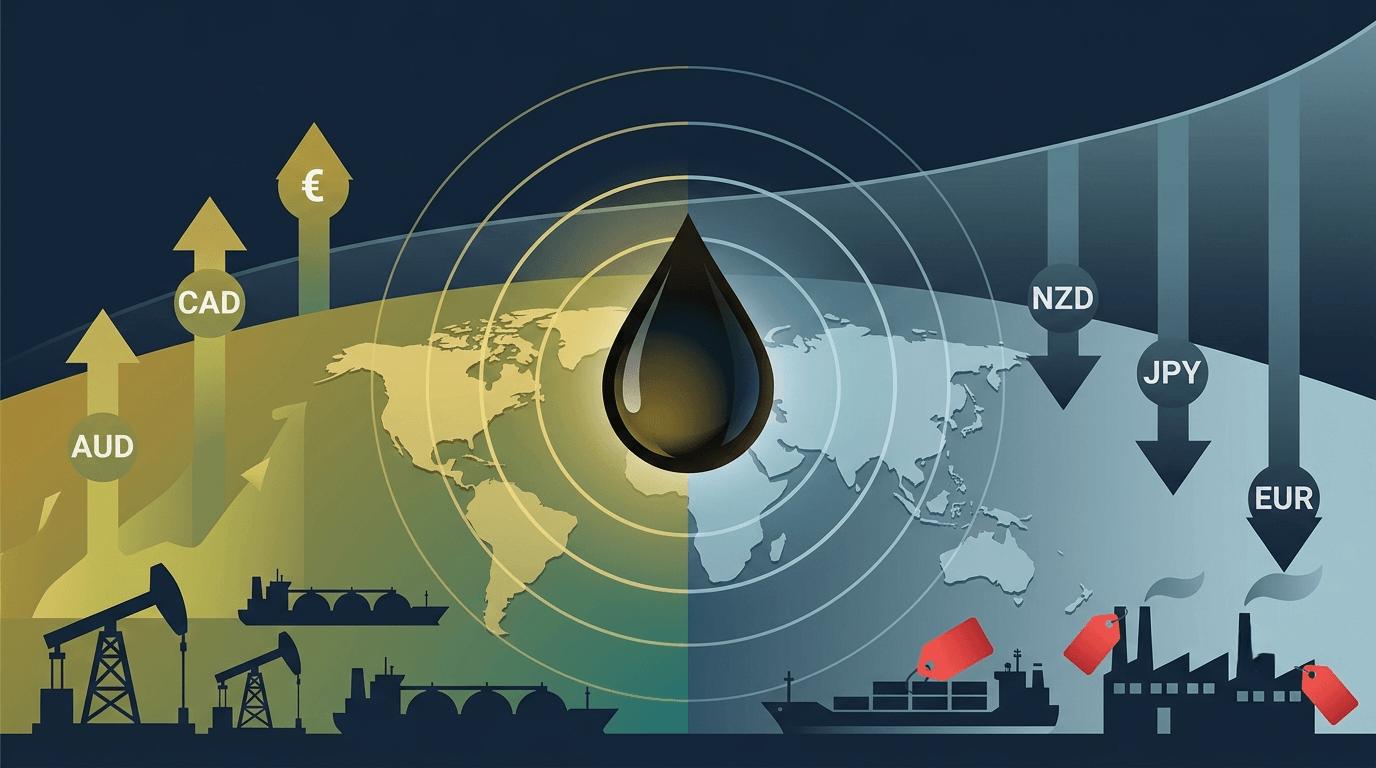
石油为什么会影响货币?
石油之所以影响货币,是因为它是几乎每个经济体都必须支付的成本——但只有部分经济体能从中获得收入。每个国家都需要能源来驱动工厂、运输和家庭。石油和天然气产量超过自身消费的国家,在价格上涨时能赚取海外收入;而依赖进口能源的国家,则必须汇出更多资金购买同样数量的原油。这股从进口国流出、涌入出口国的资金流,直接推升或压低了各自的货币。
还有两股力量进一步放大这种效应。第一,石油以美元计价,因此原油越贵,全球对美元的需求就越高。第二,能源成本会渗入几乎所有商品的价格,推升通胀——而通胀迫使央行调整利率,利率正是驱动货币价值的最大单一因素。
简而言之:石油通过三条渠道撼动货币——贸易流、美元需求和利率。本文接下来将逐一拆解每条渠道的运作方式、为什么看似相近的”商品货币”如今走势背道而驰,以及分析师在实务中如何跟踪这些变化。
目录
- 宏观格局的转变
- 贸易条件:出口国与进口国的结构性分化
- “商品美元(Commdolls)”板块的瓦解
- 债市传导机制:外汇定价的核心驱动力
- 实际利率利差与资本流向的重构
- 结语:管理宏观尾部风险
- 常见问题:能源价格飙升与全球外汇的影响
一言以蔽之——传导链:
油价上涨 → 通胀升温 → 央行出手 → 收益率变动 → 资本流向转移 → 货币波动
在这条传导链的每一个环节,能源出口国都是赢家,能源进口国则节节败退——这正是油价冲击会撕裂各国货币、而非带动它们同向而行的原因。
宏观格局的转变
全球金融市场并非在真空中运行;它们持续对资本成本和主要生产投入品的结构性变化作出反应。全球经济已经走出技术面、趋势跟随的格局,全面进入由外生宏观因素主导的波动环境。这场深刻转变的首要催化剂是一场严重的能源冲击:由于关键海上咽喉要道的紧张局势持续升级,布伦特原油已站稳每桶105美元上方。
对外汇分析师和宏观研究人员而言,如此规模的能源危机从根本上改写了全球版图。油价上涨不再只是能源类股票分析师的孤立议题;它已成为一股强势的基本面力量,正在重塑国际通胀预期、主权债券收益率,以及全球各国的央行货币政策。
要理解这些动态,市场参与者必须超越标准的滞后价格模型——这类模型在流动性冲击期间会释放高度误导性的信号。现代专业框架要求的,是深入梳理能源价格流动如何改变货币估值的结构性根基。
贸易条件:出口国与进口国的结构性分化
分析能源危机最强大的单一经济概念是贸易条件(Terms of Trade),即一国出口价格与进口价格之间的比率。能源冲击会纯粹依据一国是能源净出口国还是净进口国,在全球经济体之间引发一场即时且大规模的财富再分配。
当能源成本急速飙升,依赖进口石油和天然气的国家会遭遇贸易条件的严重恶化。资金实际上被抽离本国经济,用于支付不可或缺的海外燃料,形同对企业生产力和家庭可支配支出即时征税。这削弱了该国的经济基本盘,恶化其经常账户余额,并对其货币施加强烈的结构性贬值压力。
相反,坐拥庞大国内能源盈余的国家则会立即迎来贸易条件的繁荣。其出口的名义价值快速膨胀,推升国民收入、税收,以及资源行业的企业利润。
在G10货币圈中,这在资源大国与能源依赖国之间撕开了一道巨大的基本面鸿沟,彻底瓦解了历史上的货币板块和传统的相关性假设。为了分析这些结构性贸易变化和国际收支调整背后的精确数据,国际交易部门会监控官方的OECD贸易条件数据。
“商品美元(Commdolls)”板块的瓦解
多年来,交易部门习惯将澳元(AUD)、纽元(NZD)和加元(CAD)归入一个统一的类别,称为”商品美元(Commdolls)”,即商品货币。市场普遍假设,全球原材料价格全面上涨时,这三种货币兑主要融资货币都会获得同等支撑。
然而,当真正的地缘政治能源冲击来袭,这种过度简化的分类会彻底崩解。机构资金不会把它们当作一个板块来交易;相反,它会积极奖励那些有直接能源盈余撑腰的货币,同时严厉惩罚暴露于投入成本上升的货币。
| 货币因素 | AUD(澳大利亚) | NZD(新西兰) | CAD(加拿大) |
|---|---|---|---|
| 能源结构 | 净出口国(LNG、煤炭) | 净进口国(原油) | 净进口国(原油) |
| 核心敏感度 | 工业增长与中国 | 风险情绪与套息交易平仓 | 油价与收益率利差 |
| 宏观机制 | 资源缓冲 vs. 增长拖累 | 贸易条件的双重打击 | 油价 vs. 美元避险资金流 |

这种分化最鲜明的例子,就是澳元与纽元之间的关系。澳大利亚受益于庞大的LNG和煤炭出口,天然构成对能源危机的结构性对冲;新西兰则是能源净进口国。新西兰(Kiwi)经济高度依赖农产品和乳制品等软性商品出口,而这些商品在地缘政治供给冲击期间并不会自动涨价。
当油价飙升,新西兰的贸易条件会迅速恶化,因为其乳制品生产成本和国际运输成本大幅攀升,实际出口价格却因全球需求破坏而停滞甚至下滑。
这就构成了一个完美的基本面分化。此外,由于纽元在银行间市场的流动性显著低于澳元,在避险(risk-off)调整期间,其价格走势往往更加飘忽不定,且更容易出现猛烈的下行动能。

与其对照波动剧烈的美元去分析AUD/USD或NZD/USD,机构交易部门更常通过跟踪AUD/NZD交叉汇率来表达这种基本面分化。这个交叉货币对能过滤掉美元的整体波动,纯粹聚焦于澳大利亚的能源防护力与新西兰的软性商品脆弱性之间的结构性分化。
债市传导机制:外汇定价的核心驱动力
要理解这场能源危机的宏观传导机制,就必须持续跟踪固定收益市场,尤其是主权债券收益率。油价持续站稳105美元上方,会制造挥之不去的全球通胀压力,直接压缩各国央行的降息空间,迫使市场接受结构性的”higher-for-longer”(高利率更久)利率格局。
当美国10年期国债收益率向上突破,它就如同一台巨大的全球金融吸尘器。全球最安全、流动性最高的资产市场提供更高的无风险收益率,会把资本从国际股票头寸、新兴市场,以及对风险敏感的G10商品货币中抽走。即使加拿大或澳大利亚等国因原材料价格高涨而出现名义出口改善,国际资本账户的资金流仍会压过贸易账户的资金流。
如果美国实际收益率的上升速度快于悉尼或渥太华的本国债券收益率,大型全球基金就会缩减当地投资,将资本重新配置到美元,以锁定干净、低风险的收益。因此,跟踪主权收益率利差,是任何试图在能源驱动的宏观周期中捕捉方向性行情的分析师的重要一步。为了观察这些宏观货币紧缩格局在国际间如何调整,分析师会关注Trading Economics各国央行利率跟踪器上的实时变化。

实际利率利差与资本流向的重构
分析实际利率差异时,能源价格冲击与资本账户重新配置之间的关系便一目了然。市场常见的误解是,在全球成本上升期间,名义加息就足以捍卫一国货币。实际上,机构资金跟踪的是经通胀调整后的回报——也就是说,如果央行加息,但因为国内高度依赖能源导致通胀升得更快,实际收益率反而会收缩,驱使资本外流。
这种动态解释了为什么能源进口地区即使央行摆出鹰派姿态,货币依然经常贬值。市场心知肚明,这些央行已深陷滞胀的困局,被迫在加息保汇率与按兵不动保护疲弱的国内消费者之间二选一。
相比之下,能源出口国能维持更高的实际收益率,因为出口收入有助于吸收通胀冲击,从而创造出重新引导国际资本流向的结构性优势。这种分化凸显了跟踪实际收益率与贸易条件之间的相互作用,对于理解外汇市场长期趋势为何至关重要。
结语:管理宏观尾部风险
传统货币关系的结构性碎裂证明,在能源危机期间分析市场,需要绝对的思维弹性。假设油价飙升时所有商品联动资产都会齐涨,是无视贸易条件动态和机构资金布局的根本性错误。在当前的市场格局下,资本并不会单纯流向原材料的开采地;它流向的是实际收益率优势所在之处,以及经济结构能够抵御通胀性投入成本冲击的地方。
对专业分析师而言,穿越这些交错的暗流需要一套严谨的数据驱动框架。通过拆解新西兰这类能源进口国的具体弱点,并将其与受到保护的能源出口国配对比较,你就能在过滤市场整体噪音的同时,解释真正的宏观趋势。在这个高波动环境中能否生存,完全取决于你能否看穿短线图表形态,掌握主宰长期全球流动性的债市和贸易驱动因素。
常见问题:能源价格飙升与全球外汇的影响
1. 为什么能源危机会导致”商品美元”这类历史性货币板块的瓦解?
传统的货币分类假设所有商品货币同涨同跌,但能源冲击会依据投入成本与出口收入的对比,划出一道深刻的裂痕。加元和澳元这类货币背后有庞大的能源盈余撑腰,例如石油、天然气和煤炭,使其经济能够消化更高的价格。纽元虽然因乳制品和农业被归类为商品联动货币,实际上却是能源净进口国。油价上涨会推高其国内生产成本,同时抽干国家财富,导致机构资金将这些货币彻底区别对待。
2. 在能源冲击期间,AUD/NZD交叉货币对如何过滤市场整体噪音?
以美元为基准跟踪一种货币,会迫使分析承担对全球避险资金流和美联储政策转向的沉重方向性敞口。运用AUD/NZD交叉汇率,分析师便能彻底剔除美元因素。这种方法能单独分离出澳大利亚与新西兰之间纯粹的宏观经济分化——前者是受LNG和煤炭出口收入保护的能源出口国,后者则是因运输和生产成本上升而承受贸易条件打击的能源进口国。
3. 美国是能源消费大国,为什么油价上涨反而会推升美元?
美国固然是能源消费大国,但它同时也已成为全球最大的石油国内生产国之一,天然气产量同样名列前茅,因此其结构性防护力远胜于欧洲或日本等能源依赖地区。此外,由于石油在全球以美元(Greenback)计价,供给危机会扩大市场对美元的交易需求。当地缘政治风险加速升温,全球资本会进入”安全至上”(flight-to-quality)模式,撤离周期性资产,涌入流动性极高的美国国债市场。
4. “Higher for Longer”(高利率更久)的利率格局对货币相关性有何意义?
挥之不去的能源通胀,对想要调降借贷成本的央行而言是一道持续存在的障碍。当油价维持结构性高位,通胀预期随之上升,迫使美联储维持高利率为经济降温。这种高利率更久的格局使美债收益率居高不下,并扩大其与其他央行之间的实际利率利差——那些央行因国内消费疲弱而无力维持紧缩——从而在结构上支撑美元。
5. 如果原油持续上涨,但能源依赖度高的股票指数仍保持稳定,分析师应如何解读?
油价飙升而股市并未立即出现抛售的分化格局,通常意味着市场认为这波通胀飙升只是暂时性的,或企业利润率成功地将成本转嫁给了消费者。然而,如果实际收益率利差同步开始攀升,则代表固定收益市场正在为一场更持久的紧缩性货币回应进行定价。在外汇市场中,债市的反应往往比短线的股市稳定更具分量,因此收益率利差才是首要跟踪的信号。
免责声明:本文内容仅供参考,不应被视为专业建议。