如果你想了解全球经济可能的走向,许多专业交易者通常会关注10年期国债收益率。
这个利率通常被称为全球金融中最重要的数字之一。
为什么?
因为它影响整个经济的借贷成本——从抵押贷款和企业债务到股票估值和货币流动。
当10年期收益率波动时,它可以在股票、债券、商品和货币等资产类别之间转移数万亿美元。
对于交易者和投资者来说,跟踪这一收益率有助于揭示市场情绪、流动性和经济预期的变化。
关键要点
交易者在10年期收益率中关注的内容
- 趋势方向:收益率上升通常意味着更强的增长预期或通胀压力,而收益率下降则通常表明向避险资产的转变。
- 收益率曲线形状:2年期和10年期国债收益率之间的关系有助于识别潜在的经济放缓或衰退。
- 对股票估值的影响:更高的收益率提高了用于估值未来收益的折现率,通常对成长股施加压力。
- 美元强度:收益率上升往往吸引外国资本流入美国资产,这可能会增强美元。
- 风险情绪:收益率的快速下降通常表明全球市场的风险厌恶行为的转变。
什么是10年期国债收益率
10年期国债收益率是投资者持有10年期美国国债所获得的年回报。
要理解收益率,首先需要理解债券。当美国政府需要筹集资金时,它以国债的形式发行债务。
10年期收益率是美国政府支付给借款者的年利率,借款者将资金借给政府十年。由于美国政府从未违约,这一收益率被视为无风险利率。它是衡量世界上所有其他投资的基准。
历史上,这一收益率根据通胀和货币政策的变化而波动显著,从1981年的15%以上到2020年疫情期间的1%以下,根据联邦储备经济数据(FRED)数据库的数据。

10年期收益率是如何确定的
10年期国债收益率由债券市场的供求关系决定。
几个因素影响这一需求:
通胀预期
如果投资者预计通胀上升,他们会要求更高的收益率以补偿未来支付的购买力下降。
经济增长
强劲的经济增长通常会导致收益率上升,因为投资者将资金转移到风险更高的资产如股票。
联邦储备政策
虽然联邦储备直接控制短期利率,但其政策会影响对长期收益率的预期。
全球资本流动
国际投资者通常在经济不确定时期购买美国国债,这可能会导致收益率下降。
这些因素使10年期收益率成为宏观经济预期的实时指标。
如何运作:反向相关性
对于新交易者来说,最重要的概念之一是债券价格与收益率之间的反向相关性。可以把它想象成一个跷跷板:
当债券价格上升时,收益率下降。
当债券价格下降时,收益率上升。
当投资者担心经济时,他们会急于购买债券以寻求安全。这种高需求推高了价格并降低了收益率。相反,当经济繁荣或通胀上升时,投资者会出售债券以购买风险更高的资产,从而推高收益率。
这发生是因为债券收益率反映了投资者相对于他们为该债券在市场上支付的价格所获得的回报。当需求增加且债券价格上涨时,固定的利息支付相对于更高的价格代表较小的回报,从而推动收益率下降。当债券价格下降时,相同的固定支付代表更高的回报,导致收益率上升。
为什么它是交易者的关键指标
10年期收益率在市场中起着一种重力的作用。它的效用涵盖三个主要领域:
- 利率基准:10年期收益率直接影响抵押贷款利率、汽车贷款和企业债务。当10年期收益率上升时,借贷对每个人来说变得更加昂贵。
- 股票估值:分析师使用10年期收益率作为折现率来确定未来收益的现值。当收益率上升时,对利率敏感的行业的估值往往会下降。这对于纳斯达克(科技)和罗素(成长股和小型股)尤其如此。
- 货币强度(美元):更高的收益率吸引寻求更好回报的外国资本。这通常会增强美元相对于其他货币的强度。
如何分析10年期收益率
交易者不会孤立地看待10年期收益率。他们会将其与其他资产类别进行分析,以识别高概率的交易机会。以下是用于预测市场走势的主要信号:
趋势确认和经济前景:10年期收益率的稳定上升趋势表明市场正在定价经济扩张或持续通胀。当这种情况发生时,交易者通常会关注金融和能源等周期性行业的相对强度。相反,稳定的下降趋势表明“寻求质量”,资本从股票转向政府债务的安全性。
收益率曲线倒挂(2年期与10年期)
短期和长期国债收益率之间的关系提供了有关经济健康状况的重要信号。交易者和宏观投资者通常监测2年期国债收益率与10年期国债收益率之间的差距,以衡量未来的经济预期。
在正常经济条件下,像10年期国债这样的长期债券通常提供高于短期债券(如2年期国债)的收益率。这是因为投资者要求额外的补偿以锁定他们的资本更长时间,因为较长期限的债务与通胀、利率和经济增长相关的不确定性更大。
这两种收益率之间的差异被称为收益率曲线差距,反映了市场如何定价未来利率和经济活动的路径。
下面的图表展示了10年期和2年期国债收益率之间的差距,这是宏观经济分析中最广泛监测的指标之一。

信号:在正常情况下,10年期国债收益率保持在2年期收益率之上,形成向上的收益率曲线。然而,当2年期收益率超过10年期收益率时,曲线就会倒挂。这种倒挂通常发生在市场预期中央银行在短期内维持高利率,而未来经济增长放缓的情况下。
实际影响:历史上,自1970年代以来,每次美国衰退之前,收益率曲线都出现过倒挂,根据联邦储备经济数据(FRED)数据库的数据。2年期和10年期国债收益率之间的差距在重大经济衰退之前通常会变为负值,包括1990年、2001年、2008年和2020年的衰退。

对于交易者来说,这一信号被密切关注,因为它通常标志着市场周期的转变。在收益率曲线倒挂期间,投资者往往会减少对高增长和风险敏感资产的敞口,同时增加对防御性行业、政府债券和其他避险工具的配置。
与可交易资产的实际相关性
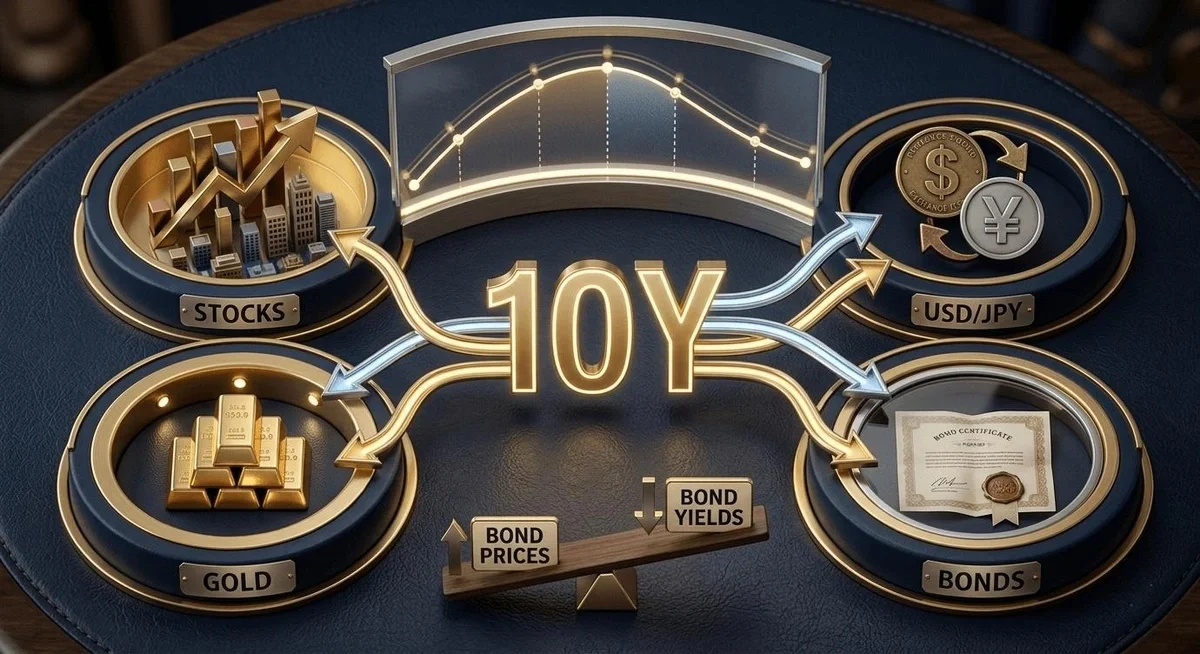
要有效交易10年期收益率,您必须了解其与特定工具的负相关性:
黄金(XAUUSD):黄金是无收益资产。当10年期收益率上升时,持有黄金的“机会成本”增加,因为投资者可以从债券中获得保证的回报。这通常导致黄金的抛售。
纳斯达克(US100):高增长科技公司的估值基于未来现金流。10年期收益率的激增提高了折现率,从而在数学上降低了这些股票的当前价格。10年期收益率的上升通常是纳斯达克修正的主要催化剂。
美元/日元:这是外汇市场中最清晰的相关性之一。由于日本维持非常低的利率,10年期收益率的上升增加了美国与日本之间的利差。这通常会显著推动美元/日元对大幅上升。
2023年发生的一个更近期的例子是,10年期国债收益率在10月飙升至近5%,为约16年来的最高水平。长期收益率的快速上升引发了股市的波动,投资者重新评估在高利率环境下的估值。在那段时间里,主要股指,特别是以成长股为主的行业,承受了压力,因为更高的债券收益率使无风险回报相对于股票更具吸引力,并提高了对未来企业收益的折现率。
如何利用这一点为自己谋利
作为交易者或投资者,您可以利用10年期收益率来把握入场时机和管理风险:
风险缓解和动态头寸规模
当10年期收益率经历剧烈的、动量驱动的突破,超过关键技术阻力时,它成为风险资产的主要警告信号。
- 高贝塔敏感性:纳斯达克(US100)、小型股(罗素2000)和加密货币等资产对上升的折现率具有高度敏感性。
- 交易规则:当10年期收益率飙升时,专业交易者通常会收紧止损或减少这些行业的头寸规模。收益率上升增加了“持有成本”,使投机性多头头寸变得更加昂贵和风险更大。
市场情绪分析:10年期收益率作为全球风险偏好的主要晴雨表。通过监测收益率变动的速度和方向,交易者可以识别当前控制市场的市场机制。
风险厌恶环境
风险厌恶环境发生在投资者对经济或金融稳定感到担忧时。
这可能发生在以下事件期间:
- 地缘政治冲突
- 经济衰退
- 银行不稳定
- 意外的金融冲击
在这些时期,机构投资者优先考虑资本保值而非高回报。
因此,他们开始出售风险资产,包括:
- 股票
- 高收益企业债
- 加密货币
相反,资本流入避险资产,特别是美国国债。
这种需求激增推高了债券价格并降低了收益率。
对于交易者来说,10年期收益率的快速下降可以作为市场恐惧上升的早期信号。
它通常出现在市场波动性增加和主要股指下降之前。
风险偏好环境
风险偏好环境发生在投资者对经济增长和企业收益感到自信时。
在这种环境中,资本开始从安全资产转向增长机会。
这种转变通常导致:
- 投资者出售政府债券
- 对股票和商品的需求增加
- 国债收益率上升
收益率的稳定和可控上升通常反映出对更强经济增长的预期。
在这些时期,交易者通常会看到以下行业表现强劲:
- 能源和金融等周期性行业
- 工业商品
- 新兴市场
然而,交易者必须监测收益率上升的速度。
如果由于通胀担忧,收益率上升过快,借贷成本可能会上升到足以减缓经济活动并对股市施加压力的程度。
这对您的执行有何重要性
理解这些市场机制使交易者能够将其策略与当前市场条件对齐。
- 在风险厌恶环境中(收益率下降),试图在纳斯达克“买入回调”在统计上更危险。
- 在风险偏好环境中(收益率上升),仅基于估值做空市场可能是一个陷阱,因为经济信心的动量往往会压倒标准技术指标。
收益率捕捉和固定收益配置
对于长期投资者来说,历史上高债券收益率的时期可以创造一个被称为收益率捕捉的战略机会。
收益率捕捉是指在收益率开始下降之前锁定高利率的过程。
当以下情况出现时,这一策略最具吸引力:
- 利率接近峰值
- 中央银行可能开始降息
- 经济增长开始放缓
通过在收益率高企时购买债券,投资者可以确保比未来可能获得的更高的固定收入支付。
如果收益率最终下降,这些债券的市场价值也可能增加,从而创造资本增值的机会。
这一策略通常在中央银行进行激进的利率加息后出现,当时长期国债收益率相对于历史平均水平上升到异常高的水平。在这些时刻,新发行的债券开始提供显著高于前几年可获得的利息支付。
当这些高收益水平出现时,投资者可能会将资本配置到长期国债中,以锁定这些更高的利率较长时间。由于美国国债被视为全球市场中最安全的资产之一,这使投资者能够确保由美国政府支持的相对稳定的收入流。
随着时间的推移,如果通胀压力开始缓解,经济增长放缓,中央银行通常会转向降低利率。随着市场利率下降,国债收益率往往也会下降。
由于债券价格与收益率呈反向移动,在收益率高企时购买的债券的价值可能会显著增加。在这种环境下,投资者不仅可能从固定的票息支付中受益,还可能在这些债券随后在二级市场出售时获得潜在的资本增值。
- 通过均值回归实现资本增值:除了固定的票息支付外,收益率达到历史高点通常预示着均值回归阶段。由于价格与收益率之间的反向关系,随着10年期收益率最终下降,债券的市场价值会增加。这为除了年度收益之外的显著资本增值提供了机会。
- 管理久期风险:专业交易者监测久期,这是衡量债券价格对利率变化敏感性的指标。当收益率处于历史极端时,增加投资组合的久期可能是利用未来收益率曲线向下移动的有效策略。
- 股票轮换的临界点:机构资本通常将这些历史收益高峰作为资产轮换的信号。如果10年期国债收益率显著超过S&P 500股息收益率,债券的风险调整回报变得比股票更具吸引力,从而导致全球流动性的大规模转移,可能限制股市的上涨空间。
结论
10年期国债收益率远不止是固定收益的基准。它代表了全球资本配置的主要驱动因素。对于交易者来说,未能监测10年期的波动会导致对系统性风险和流动性变化的重要盲点。通过掌握“无风险利率”的机制,您可以在预测股票估值、货币趋势和商品周期的调整中获得决定性优势。
将10年期收益率保持在您的主要观察列表中。当全球流动性条件发生变化时,最重要的机会往往被那些能够在这些宏观信号完全定价之前进行解读的人所捕获。
常见问题(FAQ)
什么是10年期国债收益率?
10年期国债收益率是投资者通过购买国债向美国政府借款10年所获得的年回报。
它被广泛视为基准利率,因为它影响整个经济的借贷成本,包括抵押贷款、企业贷款和政府债务。
为什么10年期国债收益率对交易者很重要?
10年期收益率帮助交易者理解市场对通胀、经济增长和利率的预期。
收益率的变动可以影响多个资产类别,包括:
- 股票市场估值
- 货币强度(特别是美元)
- 商品价格,如黄金
- 抵押贷款和贷款利率
因此,许多交易者将10年期收益率视为全球流动性和市场情绪的关键指标。
为什么当10年期收益率上升时,股票往往会下跌?
收益率上升会提高用于估值未来企业收益的折现率。
这意味着未来的利润在今天的美元中价值更低,这可能会降低股票估值。
科技和小型股等成长行业尤其敏感,因为它们的收益预期在未来更远。
收益率曲线倒挂意味着什么?
收益率曲线倒挂发生在短期国债收益率超过长期收益率时,例如当2年期国债收益率超过10年期收益率时。
历史上,收益率曲线的倒挂一直是潜在经济衰退的可靠警告信号。
它表明投资者预期未来增长放缓或利率降低。
10年期收益率如何影响美元?
更高的国债收益率通常会吸引寻求更好回报的外国投资者。
为了投资美国债券,国际投资者必须首先购买美元,这增加了对该货币的需求。
因此,收益率上升通常会导致美元在外汇市场上走强。
为什么当国债收益率上升时,黄金往往会下跌?
黄金不产生利息或收入。
当国债收益率上升时,投资者可以从政府债券中获得更高的回报,从而增加持有黄金的机会成本。
这通常导致一些投资者将资金从黄金转移到像债券这样的有息资产,从而对黄金价格施加下行压力。
什么是收益率捕捉?
收益率捕捉是一种投资策略,投资者在收益率历史高位时购买债券,以锁定有吸引力的利率。
如果收益率随后下降,这些债券的价格会上涨,使投资者能够从以下两个方面受益:
- 来自债券收益的稳定收入
- 来自债券价格上涨的资本增值
为什么投资者应该监测久期风险?
专业债券投资者密切监测久期,这是衡量债券价格对利率变化敏感性的指标。
简单来说:
- 更高的久期 = 当收益率变动时价格变化更大
长期债券通常具有更高的久期,这意味着它们的价格对利率变化的反应更强烈。
这就是为什么许多投资者在收益率历史高位时增加投资组合的久期。
如果收益率随后下降,长期债券可以带来更大的资本增值。
交易者可以在哪里跟踪10年期国债收益率?
交易者可以通过以下金融数据平台监测10年期收益率:
- 联邦储备经济数据(FRED)
- 主要金融新闻平台
- 显示国债收益率图表的交易平台
许多交易者将10年期收益率图表与主要市场指数一起放在观察列表中。
如何利用股票轮换作为交易策略?
机构投资者在决定如何配置资本时,通常会比较国债收益率与股票收益。
一个常见的比较是:
- 10年期国债收益率
- S&P 500股息收益率
当国债收益率显著高于股息收益率时,债券在风险调整基础上变得更具吸引力。
这可能会触发全球资本配置的转变。
投资者可能会开始将资金从股票转向债券,尤其是寻求稳定收入的大型机构投资组合。
当这种轮换大规模发生时,它可能会限制股市的上涨动能。
免责声明:本文内容仅供参考,不应被视为专业建议。