Operar Oro (XAU/USD) ofrece una liquidez excepcional y oportunidades de trading significativas, pero su estructura de mercado única toma por sorpresa a muchos traders. Muchos traders pueden identificar correctamente la dirección general del mercado y aun así perder dinero porque la volatilidad, la expansión del spread y el apalancamiento excesivo abruman su dimensionamiento de posición. Fracasan porque la volatilidad inherente del Oro, las expansiones repentinas del spread y la mecánica del apalancamiento pueden causar pérdidas significativas antes de que la tesis general de la operación se materialice. A diferencia de los pares de divisas tradicionales de Forex, el Oro se mueve con alta velocidad impulsado por cambios macroeconómicos, las tasas de interés reales y la compra estructural de reservas rastreada por el Consejo Mundial del Oro. La rentabilidad a largo plazo en XAU/USD depende mucho menos de encontrar una estrategia de entrada perfecta y mucho más de mantener un marco de gestión de riesgo riguroso y adaptable.
Índice de Contenidos
- Por Qué el Oro Es Más Volátil Que los Mercados Forex Estándar
- Volatilidad Basada en Sesiones y Liquidez Operativa
- La Realidad Matemática de los Drawdowns de Cuenta
- La Asimetría Matemática de la Recuperación de Drawdowns
- Protocolos de Dimensionamiento de Posición Dinámico
- Definiciones de Tamaño de Lote XAU/USD e Impacto en P/G
- Fórmula de Tamaño de Posición
- Escenarios Prácticos de Ejecución (Cuenta de $10,000)
- Restricciones de Apalancamiento y Reglas de Ejecución
- Política Base de Ejecución en Noticias: La Regla 30/30
- Marcos Estructurales de Stop Loss y Asimetría de Retorno
- Mecánica de Correlación Intermercados
- Lista de Verificación Pre-Operación y Errores de Ejecución
Por Qué el Oro Es Más Volátil Que los Mercados Forex Estándar
El Oro funciona simultáneamente como una materia prima física, un referente monetario global y un activo refugio primario. Debido a esta naturaleza multifacética, XAU/USD reacciona agresivamente a los conflictos geopolíticos, los cambios en la fortaleza del Dólar estadounidense y las expectativas de tasas de interés reales, como se refleja en los Datos Económicos oficiales de la Reserva Federal (FRED).
Este trasfondo estructural hace que el Oro se mueva con una amplitud significativamente mayor que los pares de divisas tradicionales:
- Pares Mayores de Forex: Los pares estándar como EUR/USD típicamente promedian oscilaciones diarias entre 60 y 80 pips, mientras que GBP/USD oscila entre 80 y 110 pips.
- Oro (XAU/USD): Regularmente oscila entre 2,500 y 4,500 pips ($25 a $45) en una sola sesión de trading.
Oscilaciones de precio que tomarían varios días de trading en desarrollarse en los principales mercados Forex a menudo ocurren en el Oro en cuestión de horas.
Volatilidad Basada en Sesiones y Liquidez Operativa
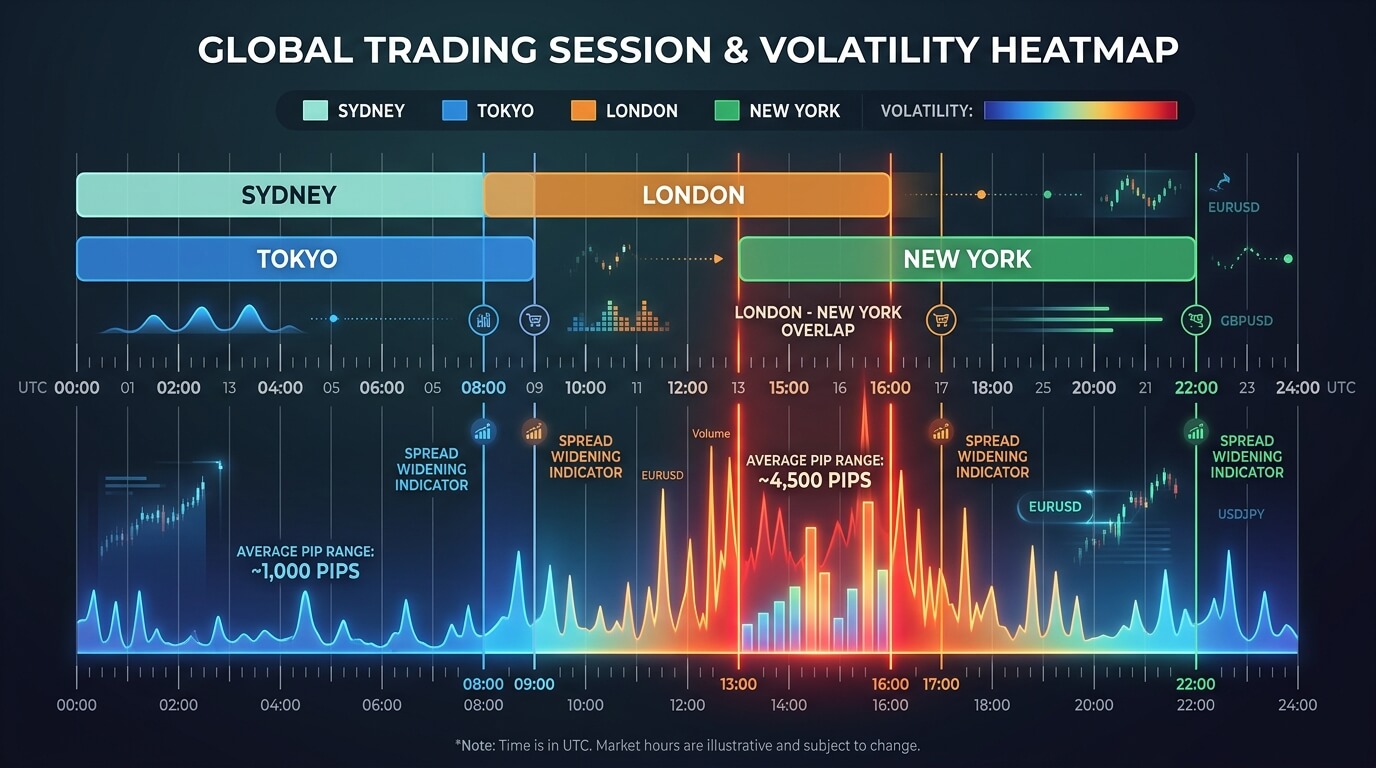
La dinámica intradía del Oro cambia significativamente entre los principales centros globales de trading. Debido a que XAU/USD opera 24 horas al día, no tener en cuenta las transiciones de sesión a menudo expone a los traders a vacíos repentinos de liquidez y expansiones inesperadas del spread:
- Sesión Asiática (Tokio/Sídney): Se caracteriza por bajo volumen y rangos de precio estrechos. Los spreads son típicamente más amplios, y las configuraciones de ruptura durante esta ventana conllevan una alta tasa de expansión falsa.
- Sesión de Londres: Representa la primera afluencia masiva de volumen institucional. Las rupturas estructurales establecidas durante la primera parte de la sesión de Londres a menudo dictan la tendencia principal durante la primera mitad del día.
- Solapamiento de Londres / Nueva York (13:00 a 16:00 UTC): El Solapamiento de Londres / Nueva York representa el período de máxima liquidez del mercado y máxima velocidad de precio. Los comunicados macroeconómicos se cruzan con libros de órdenes superpuestos, creando oportunidades de tendencia de alta probabilidad junto con un riesgo elevado de deslizamiento.
Intentar ejecutar estrategias intradía ajustadas durante transiciones de sesión o consolidaciones asiáticas de baja liquidez conduce frecuentemente a salidas anticipadas impulsadas puramente por la expansión del spread en lugar de por un fallo estructural de la tendencia.
La Realidad Matemática de los Drawdowns de Cuenta
Las estadísticas de brokers minoristas y las divulgaciones regulatorias exigidas por las autoridades financieras revelan consistentemente que más del 70% de los traders minoristas pierden capital a largo plazo. La causa técnica principal del fallo de cuentas en activos volátiles como el Oro es el daño asimétrico del apalancamiento. Un único drawdown no gestionado requiere ganancias porcentuales exponencialmente mayores solo para volver al punto de equilibrio.
| Pérdida de Cuenta | Ganancia Requerida para el Punto de Equilibrio | Nivel de Impacto en el Capital |
|---|---|---|
| 10% | 11.1% | Menor / Fácilmente Recuperable |
| 25% | 33.3% | Moderado / Requiere Ejecución Disciplinada |
| 50% | 100.0% | Severo / Requiere Duplicar el Capital de la Cuenta |
| 75% | 300.0% | Catastrófico / Alto Riesgo de Liquidación |
La Asimetría Matemática de la Recuperación de Drawdowns
Un principio fundamental de la preservación de capital es que los porcentajes de pérdida y recuperación operan en una escala asimétrica. Debido a que el interés compuesto juega en contra de un saldo decreciente, una pérdida requiere una ganancia exponencialmente mayor solo para restaurar el capital inicial de la cuenta:
- Un drawdown del 10% requiere una ganancia del 11.1% para volver al punto de equilibrio.
- Un drawdown del 25% requiere una ganancia del 33.3% para volver al punto de equilibrio.
- Un drawdown del 50% requiere una ganancia del 100.0% (duplicar la cuenta restante) solo para recuperar el capital inicial.
Esta realidad matemática demuestra por qué reducir el tamaño y la frecuencia de las operaciones perdedoras es estructuralmente más importante para la supervivencia a largo plazo que intentar aumentar la tasa de aciertos o la relación riesgo-beneficio en las posiciones ganadoras. Prevenir drawdowns profundos elimina la necesidad de operaciones de recuperación agresivas y de alto riesgo.
Protocolos de Dimensionamiento de Posición Dinámico
Gestionar el riesgo en el trading de Oro requiere dos capas distintas y complementarias de control de capital:
Capa 1: Asignación de Riesgo Financiero Base (Exposición en Efectivo)
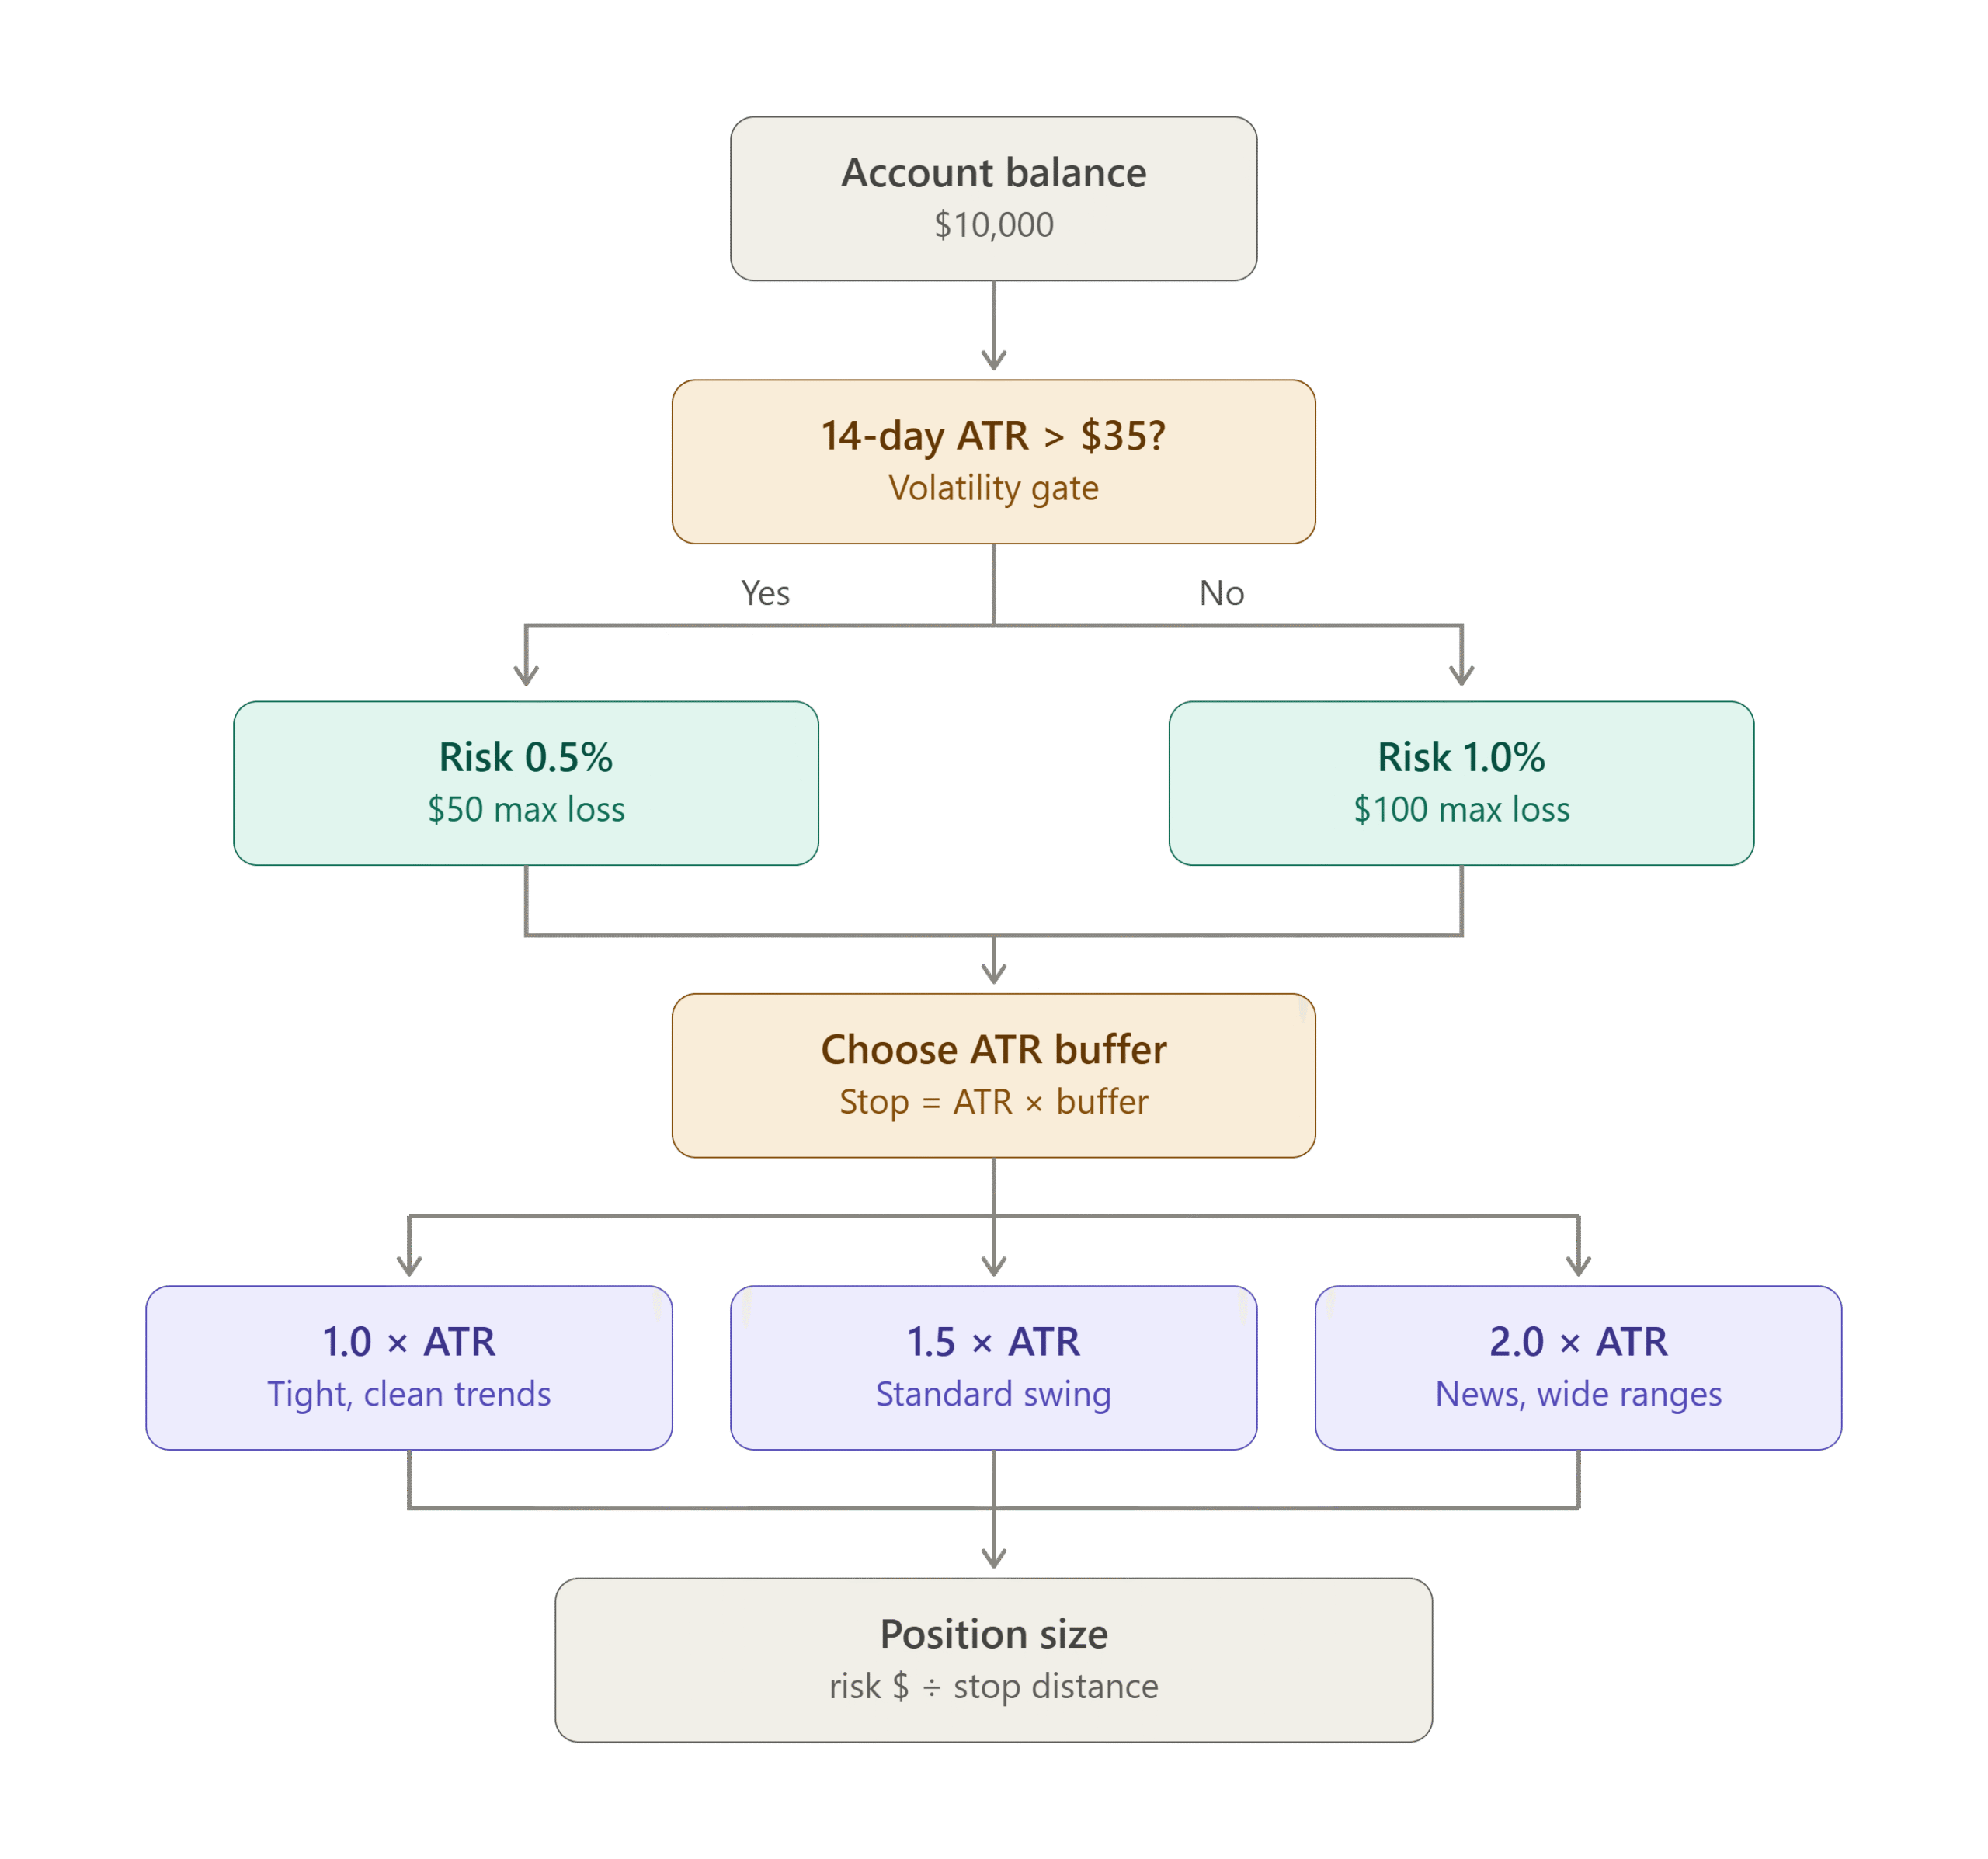
En condiciones normales de mercado, el riesgo base se establece en el 1.0% del capital total de la cuenta por operación. Durante regímenes de volatilidad extrema (p. ej., eventos geopolíticos importantes o decisiones no anunciadas de bancos centrales), los traders deben reducir a la mitad la exposición absoluta en efectivo, reduciendo el riesgo a 0.5% por operación. El techo absoluto es 2.0% por operación, que nunca debe superarse bajo ninguna circunstancia.
Capa 2: Dimensionamiento de Lotes Ajustado por Volatilidad (Expansión Técnica del Stop Loss)
Incluso cuando se mantiene una exposición fija del 1.0% en efectivo, la alta volatilidad expande las oscilaciones de precio (ATR). Para mantener constante el riesgo total en dólares, el tamaño de la posición debe reducirse proporcionalmente a medida que el stop loss técnico se amplía.
Definiciones de Tamaño de Lote XAU/USD e Impacto en P/G
Para eliminar la ambigüedad de ejecución, los cálculos de lotes a lo largo de esta guía reflejan las especificaciones estándar de brokers minoristas (MetaTrader / Webtrader):
- 1.00 Lote Estándar: Cada movimiento de $1.00 en el Oro equivale a un cambio de P/G de $100.00.
- 0.10 Mini Lote: Cada movimiento de $1.00 en el Oro equivale a un cambio de P/G de $10.00.
- 0.01 Micro Lote: Cada movimiento de $1.00 en el Oro equivale a un cambio de P/G de $1.00.
(Nota: Verifique siempre la especificación del contrato de su broker haciendo clic derecho en XAU/USD en el Market Watch de su plataforma y seleccionando “Specification” para confirmar el valor del lote estándar).
Fórmula de Tamaño de Posición
Tamaño de Posición (Lotes) = Riesgo Máximo en Efectivo / (Distancia del Stop Loss en $ x $100)
(El multiplicador de $100 representa el pago estándar del mercado por 1.00 Lote Estándar).
| Tamaño de Cuenta | % de Riesgo | Riesgo Máximo en Efectivo | Ancho del Stop Loss ($ / Pips) | Tamaño de Posición (Lotes) |
|---|---|---|---|---|
| $1,000 | 1.0% | $10.00 | Movimiento de $5.00 (500 pips) | 0.02 Lote (Micro) |
| $1,000 | 1.0% | $10.00 | Movimiento de $10.00 (1,000 pips) | 0.01 Lote (Micro) |
| $10,000 | 1.0% | $100.00 | Movimiento de $5.00 (500 pips) | 0.20 Lote (Mini) |
| $10,000 | 1.0% | $100.00 | Movimiento de $10.00 (1,000 pips) | 0.10 Lote (Mini) |
| $50,000 | 1.0% | $500.00 | Movimiento de $5.00 (500 pips) | 1.00 Lote (Estándar) |
| $50,000 | 1.0% | $500.00 | Movimiento de $10.00 (1,000 pips) | 0.50 Lote (Estándar) |
Escenarios Prácticos de Ejecución (Cuenta de $10,000)
Volatilidad Normal (Riesgo 1.0% / Stop Loss $5.00): Riesgo en Efectivo $100 / (Stop $5.00 x $100) = 0.20 Lotes (2 Mini Lotes)
(Si el Oro cae $5.00, su lote de 0.20 pierde exactamente $100).
Alta Volatilidad (Riesgo 1.0% / Stop Loss $10.00): Riesgo en Efectivo $100 / (Stop $10.00 x $100) = 0.10 Lotes (1 Mini Lote)
(Si el Oro cae $10.00, su lote de 0.10 pierde exactamente $100).
Régimen de Volatilidad Extrema (Riesgo en Efectivo Reducido 0.5% / Stop Loss $10.00): Riesgo en Efectivo $50 / (Stop $10.00 x $100) = 0.05 Lotes (5 Micro Lotes)
(Si el Oro cae $10.00, su lote de 0.05 pierde exactamente $50).
Restricciones de Apalancamiento y Reglas de Ejecución
Los bajos requisitos de margen ofrecidos por los brokers a menudo tientan a los traders a utilizar un alto apalancamiento financiero. Un error crítico es confundir el Margen Requerido (colateral bloqueado para abrir una posición) con la Pérdida Máxima Permisible (riesgo calculado definido por su Stop Loss).
Ejemplo Práctico: Operando 1.00 Lote Estándar de XAU/USD a un Precio Spot de $2,000
- Tamaño de Posición: 1.00 Lote Estándar
- Precio Spot del Oro: $2,000
- Valor Nominal Total de la Posición: $200,000
| Ratio de Apalancamiento | Margen Requerido (Colateral Bloqueado) | Margen Libre Disponible (Cuenta $10k) | Evaluación de Gestión de Riesgo |
|---|---|---|---|
| 10:1 | $20,000 | Capital Insuficiente | Línea base conservadora / Alto colateral requerido |
| 50:1 | $4,000 | $6,000 | Apalancamiento operativo estándar para configuraciones intradía |
| 100:1 | $2,000 | $8,000 | Requisito de margen bajo / Alto riesgo de sobreapalancamiento |
Conclusión Clave: Un apalancamiento mayor reduce el margen requerido, liberando margen libre utilizable en su plataforma. Sin embargo, el apalancamiento no altera el riesgo en dólares. Un movimiento de $5 en contra de 1.00 Lote Estándar equivale a una pérdida de $500, independientemente de si el apalancamiento es 10:1 o 100:1. Su Stop Loss determina su riesgo; el apalancamiento solo determina su colchón de colateral.
Política Base de Ejecución en Noticias: La Regla 30/30
Ejecutar operaciones alrededor de publicaciones macroeconómicas importantes (como el CPI, el NFP o las decisiones del FOMC) requiere un marco temporal estricto:
Política Base (La Regla 30/30): Los traders pueden considerar evitar nuevas órdenes de mercado o pendientes desde 30 minutos antes de una publicación de alto impacto hasta 30 minutos después. Este colchón protege su capital de la expansión del spread, los vacíos de liquidez y el deslizamiento violento.
Excepción para Traders Activos (Cuentas ECN): Traders intradía experimentados que operan con cuentas ECN raw (Red de Comunicación Electrónica), que enrutan las órdenes directamente a proveedores de liquidez institucional con spreads casi nulos y ejecución cruda de mercado, pueden reducir esta ventana de colchón a 15 minutos antes y después. Sin embargo, para cuentas minoristas estándar donde los spreads se amplían significativamente durante los eventos de noticias, mantenga el colchón estándar de 30 minutos.
Marcos Estructurales de Stop Loss y Asimetría de Retorno
Proteger el capital requiere definir protocolos de stop loss en tres niveles operativos distintos para prevenir la toma de decisiones emocional tras secuencias adversas de ejecución:
- Stop Loss por Operación: Stop loss rígido colocado directamente en la plataforma de ejecución al momento de la entrada de la orden, estrictamente limitado al 0.5% a 1.0% del capital neto.
- Límite de Stop Loss Diario: Limite la pérdida total de la cartera al 2.0% a 3.0% por día. Alcanzar este límite requiere cerrar todas las posiciones activas y detener el trading por el resto de la sesión.
- Límite de Stop Loss Semanal: Limite el drawdown total semanal de la cartera al 5.0% a 6.0%. Alcanzar este límite requiere alejarse de la ejecución en vivo para auditar los registros de trading.
Mantener una Relación Riesgo-Beneficio (RRR) positiva junto con estos protocolos de stop loss asegura la expectativa estadística a largo plazo:
| RRR Objetivo | Tasa de Aciertos Requerida para el Punto de Equilibrio | Perspectiva de Rentabilidad con Tasa de Aciertos del 45% |
|---|---|---|
| 1:1 | 50.0% | Expectativa teórica negativa |
| 1:2 | 33.3% | Expectativa teórica positiva |
| 1:3 | 25.0% | Expectativa teórica positiva |
Estos cálculos son solo ilustrativos y excluyen spreads, comisiones, deslizamiento, cargos de financiación y otros costos de trading. No garantizan la rentabilidad.
Mecánica de Correlación Intermercados
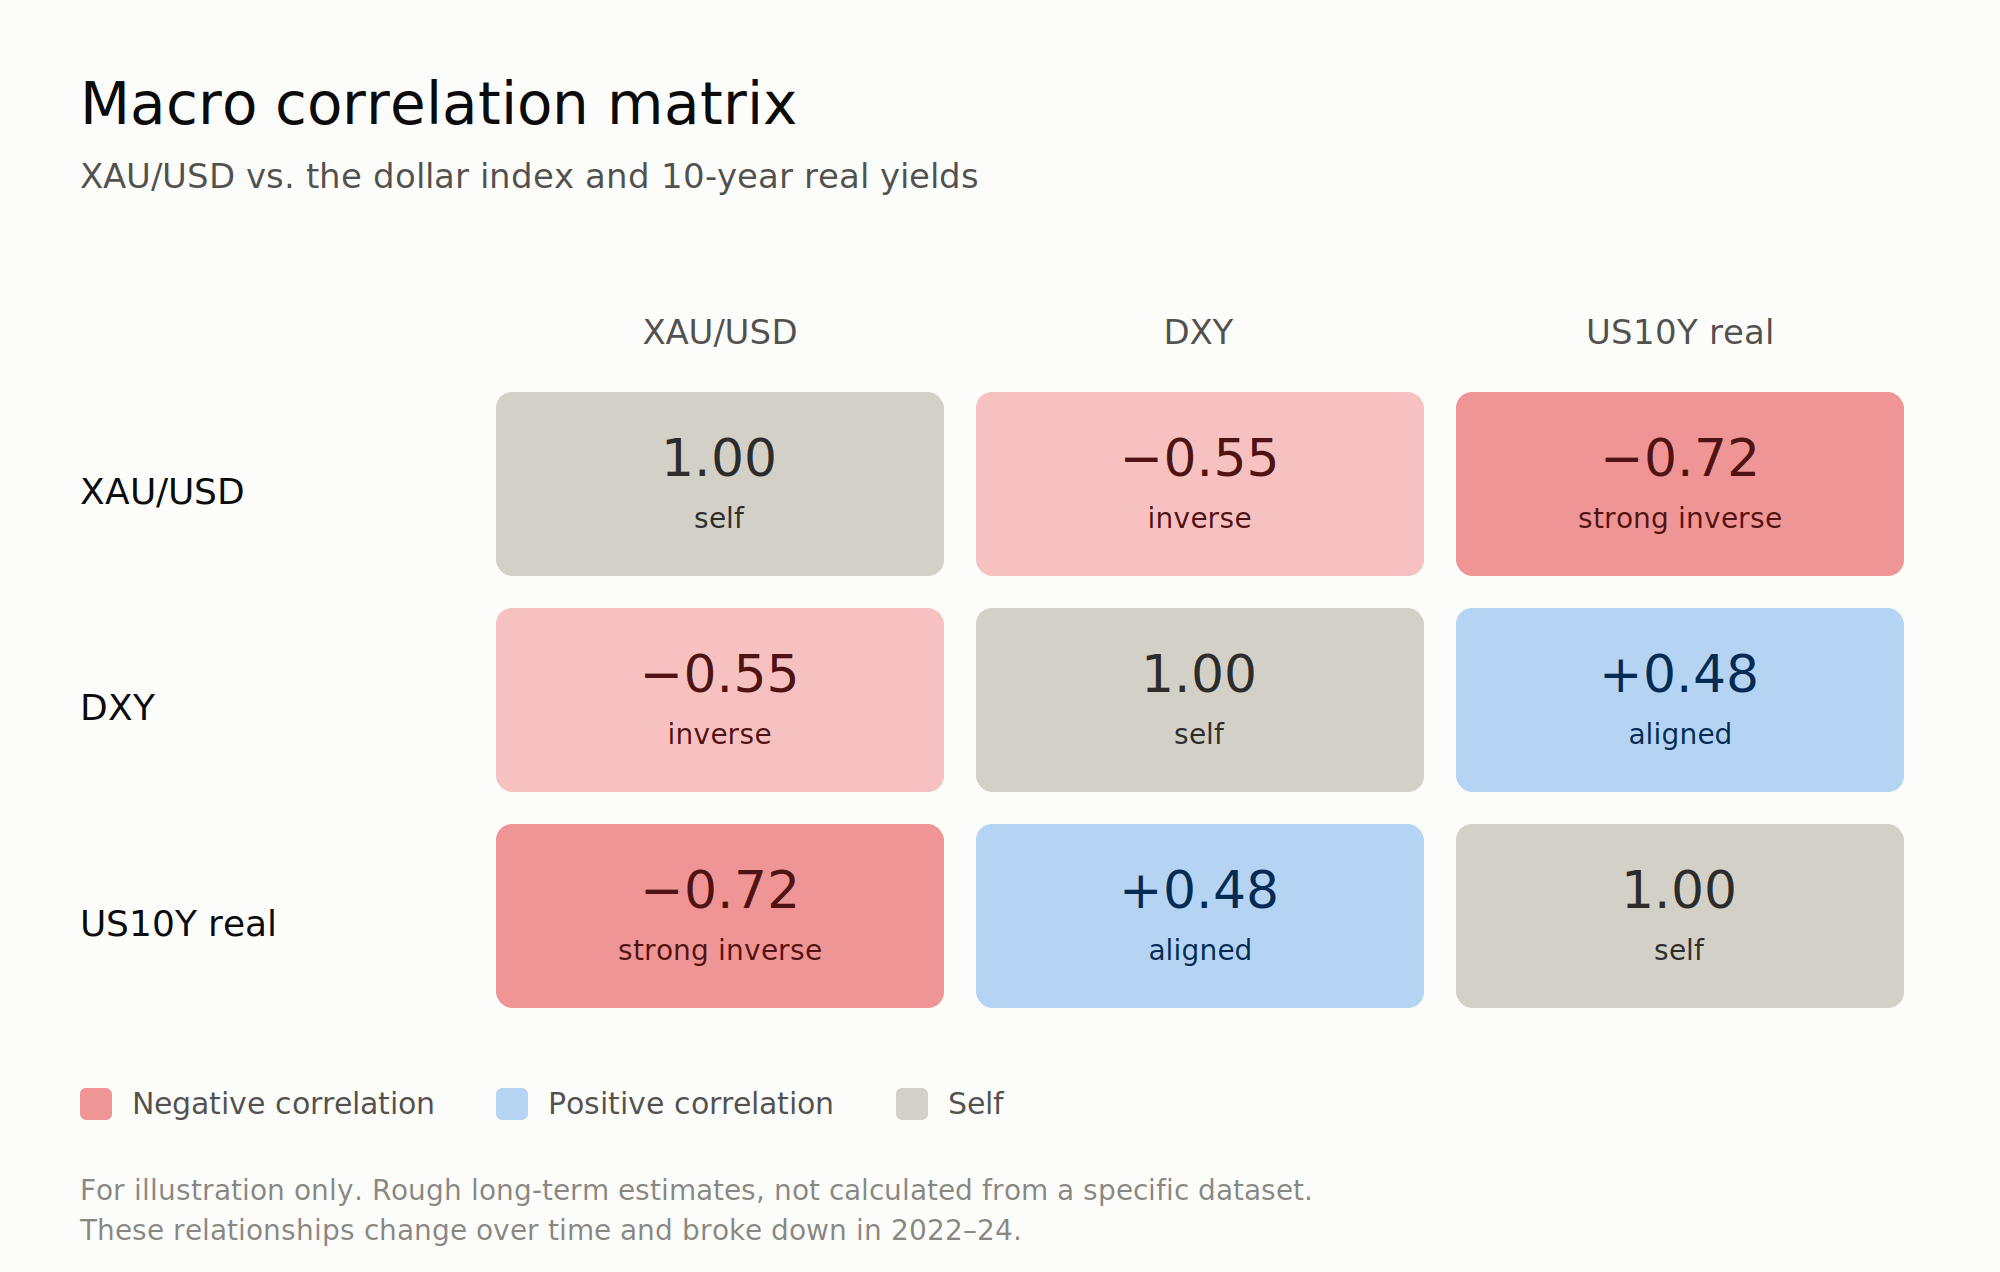
El Oro no se mueve en un vacío. Debido a que XAU/USD funciona como un indicador global de liquidez y una cobertura monetaria, los traders institucionales evalúan las relaciones intermercados para filtrar rupturas falsas y validar movimientos macro reales. Prestar atención a dos indicadores de referencia clave ayuda a prevenir entrar en operaciones contra los flujos institucionales prevalecientes:
- Índice del Dólar Estadounidense (DXY): Históricamente, el Oro mantiene una fuerte correlación inversa con el Dólar estadounidense. Cuando el DXY rompe soportes técnicos clave, XAU/USD típicamente recibe un fuerte impulso alcista. Por el contrario, las recuperaciones agresivas del USD a menudo limitan el impulso alcista del Oro.
- Rendimientos del Tesoro a 10 Años (US10Y) & Tasas de Interés Reales: El Oro es un activo que no genera rendimiento. Cuando las tasas de interés reales (rendimiento nominal menos inflación) suben, mantener oro físico conlleva un mayor costo de oportunidad, creando presión vendedora. Cuando los rendimientos reales caen o entran en territorio negativo, el capital fluye rápidamente de regreso al Oro.
Ejecutar operaciones de lotes altos en Oro sin referenciar cruzadamente el momentum del DXY y el US10Y a menudo resulta en entrar en posiciones largas directamente en niveles de resistencia macro.
Lista de Verificación Pre-Operación y Errores de Ejecución
Ejecutar operaciones en XAU/USD requiere una disciplina operativa estricta antes de abrir cualquier posición. En lugar de confiar en la intuición bajo presión de mercado, los marcos disciplinados de gestión de riesgo imponen un protocolo sistemático previo a la entrada. Cada orden debe cumplir parámetros clave: el riesgo total de capital debe estar estrictamente limitado al 1% o menos del capital neto (reduciendo a 0.5% durante regímenes de ATR alto), y el tamaño del lote debe derivarse dinámicamente de la distancia exacta del stop loss en pips en lugar de estimarse. Además, las órdenes nunca deben colocarse dentro de los 30 minutos de publicaciones macroeconómicas de alto impacto como el CPI, el NFP o las decisiones de tasas del FOMC (siguiendo la Regla 30/30).
Antes de enviar una orden al mercado, asegúrese de que un stop loss rígido esté programado directamente en la plataforma, que una Relación Riesgo-Beneficio mínima de 1:2 sea estructuralmente válida, y que el drawdown diario acumulado no haya superado su límite de stop loss diario del 2.5%.
No mantener esta rutina conduce directamente a los errores principales que liquidan las cuentas de trading de oro. Los errores más destructivos incluyen el trading de venganza usando dimensionamiento Martingala tras una pérdida, ampliar los stop losses a medida que el precio se acerca a su salida, abrir operaciones durante transiciones de sesión de mercado cuando los spreads se amplían drásticamente, y esperar que el Oro respete stop losses ajustados de 10 pips durante las horas activas de trading de Nueva York.
Reflexiones Finales
Sobrevivir y prosperar en el trading de Oro no requiere predecir cada movimiento del mercado. El crecimiento del capital en XAU/USD se logra implementando parámetros de riesgo matemáticos estrictos que aíslan su cuenta del comportamiento adverso del mercado. Al calcular tamaños de posición basados en porcentajes, escalar las asignaciones de lotes según la volatilidad del mercado, aplicar stop losses con colchón de ATR y adherirse estrictamente a los límites de stop loss diarios, usted convierte la volatilidad del mercado de una amenaza destructiva en una ventaja estructural manejable.
Preguntas Frecuentes
1. ¿Cuánto capital debería arriesgar por operación de Oro?
Un punto de referencia disciplinado es arriesgar 0.5% a 1.0% del capital total de su cuenta por operación. Arriesgar más del 2.0% por operación expone su capital a drawdowns severos durante rachas perdedoras consecutivas inevitables.
2. ¿Es el Oro significativamente más volátil que los pares Forex estándar?
Sí. El Oro exhibe regularmente un Rango Medio Diario (ADR) entre $25 y $45 (2,500 a 4,500 pips), que es muy superior a los pares de divisas principales como EUR/USD o USD/JPY. Esta alta velocidad exige colchones de stop loss técnicos más amplios.
3. ¿Cuál es la Relación Riesgo-Beneficio mínima que debería buscar en el Oro?
Una Relación Riesgo-Beneficio mínima de 1:2 es recomendada. Esto asegura que su cartera permanezca rentable con el tiempo incluso con una modesta tasa de aciertos del 35% al 45%, proporcionando un colchón estadístico profundo durante drawdowns naturales.
4. ¿Cómo manejo el trading de Oro alrededor de publicaciones de noticias económicas importantes?
Evite ejecutar nuevas órdenes de mercado dentro de los 30 minutos antes y después de eventos de alto impacto como el CPI, el NFP o los anuncios del FOMC (la Regla 30/30). Durante esta ventana, la liquidez del libro de órdenes se adelgaza drásticamente, creando deslizamiento severo y expansión del spread.
5. ¿Por qué debería usar el Rango Medio Verdadero (ATR) para establecer stop losses en XAU/USD?
Usar un ATR de 14 períodos puede ayudarle a establecer su stop loss adaptándose a los regímenes cambiantes del mercado. Previene que su posición sea detenida anticipadamente por el ruido normal del mercado durante períodos de alta volatilidad, mientras mantiene el riesgo ajustado durante ciclos de consolidación más tranquilos.
Descargo de responsabilidad: El contenido de este artículo está destinado únicamente a fines informativos y no debe considerarse como ningún tipo de consejo o recomendación de negociación.