Cómo distinguir un drawdown normal de una quiebra de cuenta, entender la mecánica de la cuenta y reconstruir los controles de riesgo
Una quiebra de cuenta de trading ocurre cuando las pérdidas o la mala gestión del riesgo eliminan la mayor parte o la totalidad del capital de trading.
Hacer quebrar una cuenta rara vez proviene de una sola mala operación. Más a menudo, es la espiral del trading de venganza – donde la presión emocional puede dificultar seguir las reglas de riesgo que estableciste cuando estabas en calma. El primer paso en la recuperación no son los gráficos ni las estrategias; se trata de pasar de ser un actor emocional a un observador disciplinado.
Una quiebra de cuenta de trading es una pérdida severa de capital causada por un riesgo excesivo, posiciones sobredimensionadas, persecución de pérdidas, apalancamiento descontrolado o incumplimientos repetidos de un plan de trading. Un drawdown, en cambio, es una caída desde un máximo previo del capital de la cuenta que puede ocurrir mientras un trader sigue una estrategia probada y unos límites de riesgo definidos. La diferencia no es simplemente el tamaño de la pérdida; es si el riesgo y la ejecución permanecen bajo control. Las causas comunes de una quiebra incluyen el revenge trading, el aumento del tamaño de la posición después de pérdidas, el movimiento de stops, el sobretrading, el apalancamiento excesivo y mantener posiciones más allá de los límites predefinidos.
¿Es esto una quiebra de cuenta o solo un drawdown?
Un drawdown es una caída desde un máximo previo del capital de la cuenta y puede ocurrir mientras un trader sigue todavía un plan probado. Una espiral de quiebra es diferente: el daño se está acelerando por reglas de riesgo incumplidas, exposición sobredimensionada, persecución de pérdidas o apalancamiento descontrolado. El porcentaje de pérdida por sí solo no puede diagnosticar en cuál de los dos casos te encuentras.
¿Cuántas operaciones perdedoras seguidas son normales?
Las rachas de pérdidas son matemáticamente posibles incluso cuando un sistema gana más de lo que pierde. La siguiente tabla asume 100 operaciones independientes, una tasa de acierto constante y un riesgo por operación inalterado. Muestra tanto la racha de pérdidas más larga esperada en esa muestra de 100 operaciones como la probabilidad de ver al menos una racha de la longitud indicada.
| Tasa de acierto | Racha de pérdidas más larga esperada en 100 operaciones | Probabilidad de 5+ pérdidas consecutivas | Probabilidad de 7+ pérdidas consecutivas |
|---|---|---|---|
| 50% | Unas 6 pérdidas | 81,0% | 31,8% |
| 55% | Unas 5,3 pérdidas | 64,7% | 17,9% |
Una racha de 10 pérdidas es menos común, pero aún posible: cerca del 4,4% en 100 operaciones para un sistema con 50% de tasa de acierto y cerca del 1,7% para un sistema del 55% bajo los mismos supuestos. Las estrategias reales pueden tener resultados correlacionados, tasas de acierto cambiantes y ganancias y pérdidas desiguales, por lo que estas cifras son ilustraciones de la varianza, no una previsión del drawdown de la cuenta.
¿Cómo es la varianza normal para un sistema del 50% o del 55%?
La tasa de acierto es solo una parte del drawdown. Un sistema del 50% o del 55% aún puede experimentar una racha de pérdidas severa si las pérdidas son mayores que las ganancias, las operaciones están correlacionadas, el tamaño de la posición es demasiado alto o las condiciones del mercado cambian. Compara la secuencia de pérdidas actual con la distribución probada de rendimientos y drawdowns de la estrategia en lugar de usar un umbral porcentual fijo.
- Más consistente con un drawdown: las entradas, salidas y el dimensionamiento de posiciones siguen coincidiendo con el plan escrito; las pérdidas permanecen dentro del rango probado o simulado de la estrategia; y el riesgo no ha aumentado después de las pérdidas.
- Más consistente con una espiral de quiebra: el tamaño de la posición aumenta después de las pérdidas, los stops se mueven más lejos, se toman operaciones fuera del plan, el apalancamiento aumenta para recuperarse más rápido, o el trader no puede detenerse en el límite de pérdida predefinido.
Drawdown frente a quiebra de cuenta: comprobación rápida
| Pregunta | Más consistente con un drawdown | Más consistente con una espiral de quiebra |
|---|---|---|
| ¿Estás siguiendo las mismas reglas de estrategia? | Sí | No; las entradas o salidas están cambiando bajo presión |
| ¿Ha aumentado el riesgo por operación después de las pérdidas? | No | Sí |
| ¿Se están respetando los stops? | Sí | No; los stops se eliminan o se mueven más lejos |
| ¿Estás tomando operaciones adicionales para recuperar pérdidas? | No | Sí; revenge trading o sobretrading |
| ¿El drawdown actual encaja con los resultados probados/simulados? | En términos generales, sí | No, o la estrategia nunca se probó adecuadamente |
¿Qué es el riesgo de ruina?
El riesgo de ruina es la probabilidad de que una secuencia de pérdidas reduzca el capital por debajo del nivel necesario para continuar operando la estrategia. No lo determina la tasa de acierto por sí sola. La expectativa, el tamaño medio de ganancias y pérdidas, el dimensionamiento de posiciones, el apalancamiento, los costes y la secuencia de resultados importan todos. A medida que el riesgo por posición aumenta, la cuenta tiene menos margen para sobrevivir a una secuencia adversa.
Para orientación de Hantec Markets sobre el tamaño de posición, los stop-loss y los límites de riesgo, consulta Estrategias de gestion de riesgo en trading.
Realizada frente a no realizada: la psicología de la “salida”
Hay una diferencia enorme entre una pérdida no realizada (todavía abierta, todavía “con esperanza”) y una pérdida realizada (cerrada, definitiva).
- Mientras una operación permanece abierta, la mente se aferra a la posibilidad de un giro.
- Cerrarla obliga a la mente a aceptar la realidad, y esa cristalización de la pérdida es donde el dolor golpea con más fuerza.
Pero aquí está la paradoja: solo una vez que la pérdida se realiza puede comenzar de verdad la recuperación y el aprendizaje.
Caso de estudio: la trampa “Martingala”
Imagina al Trader A con una cuenta de 10.000 $. Después de tres pérdidas, se instaló la frustración. Convencido de que el mercado “le debía” una ganancia, duplicó el tamaño de su lote en la cuarta operación.
- El mercado se movió 50 pips en su contra; el drawdown se disparó al 40%.
- El pánico se apoderó de él, y mantuvo la posición durante un evento de noticias de fin de semana.
- El mercado abrió con un gap, el stop se deslizó (slippage), y para el lunes por la mañana la cuenta había desaparecido.
La conclusión: la quiebra no se debió a una mala predicción. Se debió a negarse a aceptar una pérdida pequeña y manejable, convirtiéndola en una pérdida emocional catastrófica.
¿Por qué quebró mi cuenta de trading?
Utiliza cuatro comprobaciones: estrategia, gestión de riesgo, ejecución y psicología. El propósito es responder con claridad a una pregunta: ¿falló la estrategia mientras la seguías, o la pérdida se volvió catastrófica porque se incumplieron las reglas de trading y de riesgo?
Fallo de estrategia
Pregúntate si la estrategia tenía una expectativa positiva creíble antes de la secuencia de pérdidas.
- ¿Se probó con una muestra suficientemente grande y relevante de operaciones? No existe un número universal que demuestre que una estrategia funciona; la muestra requerida depende del tamaño y la estabilidad de la ventaja (edge).
- ¿Cambiaron las condiciones del mercado? Una estrategia que funciona en una tendencia persistente puede comportarse de forma diferente en un rango, y viceversa.
- ¿Fueron las pérdidas consistentes con los drawdowns históricos o simulados de la estrategia, o quedaron sustancialmente fuera de ellos?
Fallo de gestión de riesgo
Una estrategia puede tener una expectativa positiva y aun así sufrir pérdidas severas si el importe en riesgo se vuelve demasiado grande.
- Tamaño de posición excesivo en relación con el capital de la cuenta.
- Apalancamiento excesivo o muy poco margen libre.
- Ausencia de un stop-loss o una condición de salida predefinidos.
- Mover un stop-loss más lejos después de que el mercado se mueva en contra de la posición.
- Demasiado capital expuesto a una sola operación, un solo tema o posiciones fuertemente correlacionadas.
- Aumentar el riesgo después de pérdidas en un intento de recuperarse más rápido.
Fallo de ejecución
El fallo de ejecución significa que el plan existía, pero las operaciones dejaron de seguirlo.
- Entrar en operaciones fuera del setup definido.
- Hacer revenge trading inmediatamente después de una pérdida.
- Sobretrading más allá de la frecuencia planificada.
- Mantener posiciones durante eventos programados importantes cuando el plan indica no hacerlo.
- Abandonar las salidas predefinidas una vez abierta la posición.
Fallo psicológico
La presión emocional puede contribuir a errores de estrategia, riesgo y ejecución. Los patrones comunes incluyen:
- Miedo: evitar setups válidos o cerrar ganancias antes de tiempo porque una pérdida reciente todavía influye en la decisión.
- Codicia: aumentar el apalancamiento o mantener la posición buscando un objetivo no planificado.
- Aversión a la pérdida: resistirse a una salida planificada porque realizar la pérdida se siente peor que dejarla abierta.
- FOMO: entrar después de que el setup planificado ya haya pasado.
- Revancha: operar para borrar una pérdida anterior en lugar de hacerlo porque existe un setup válido.
- Falacia del jugador: creer que ahora “toca” ganar porque antes se produjeron varias pérdidas independientes.
Conclusión clave: Si se siguieron las reglas y la estrategia aun así produjo pérdidas inaceptables, investiga la validez de la estrategia. Si las reglas cambiaron durante la secuencia de pérdidas, corrige el proceso de riesgo y ejecución antes de considerar nuevo capital.
Hantec Markets también aborda la distinción entre pérdidas relacionadas con la estrategia y pérdidas fuera de la estrategia en Como hacer frente a las perdidas en el trading.
Cómo llega realmente la cuenta a cero: llamadas de margen, stop-outs y saldo negativo
Una cuenta de trading apalancada puede verse forzada a la liquidación antes de que el saldo en efectivo llegue literalmente a cero. La variable clave es el capital (equity) en relación con el margen utilizado. Si el capital cae lo suficiente, el bróker puede restringir nuevas operaciones o cerrar posiciones conforme a las reglas de margen y stop-out de la cuenta.
¿Cómo funcionan el nivel de margen, las llamadas de margen y los stop-outs?
Nivel de margen = (Capital ÷ Margen utilizado) × 100
- El capital (equity) es el saldo de la cuenta ajustado por las pérdidas y ganancias no realizadas en las posiciones abiertas.
- El margen utilizado es el margen que respalda actualmente las posiciones apalancadas abiertas.
- Una llamada de margen es una advertencia o un estado de la cuenta que indica que el capital disponible se está volviendo insuficiente. El disparador es específico de cada proveedor y cuenta; no es un porcentaje universal.
- Un stop-out es el umbral de liquidación forzosa en el que el bróker comienza a cerrar posiciones conforme a sus condiciones.
Ejemplo de margen resuelto
Supón una cuenta de 10.000 $ con 2.000 $ de margen utilizado. Las páginas actuales de condiciones de trading retail de Hantec Markets indican un nivel de stop-out “desde el 20%”; el nivel exacto puede variar según la cuenta, el instrumento y la entidad legal, por lo que la especificación de la cuenta activa tiene prioridad.
| Etapa | Capital | Margen utilizado | Nivel de margen |
|---|---|---|---|
| Al entrar | 10.000 $ | 2.000 $ | 500% |
| Tras una pérdida no realizada de 6.000 $ | 4.000 $ | 2.000 $ | 200% |
| Tras una pérdida no realizada de 8.000 $ | 2.000 $ | 2.000 $ | 100% |
| En un nivel de margen del 20% | 400 $ | 2.000 $ | 20% |
En este ejemplo simplificado, un stop-out del 20% corresponde a 400 $ de capital mientras el margen utilizado permanece en 2.000 $. En la práctica, el margen utilizado puede cambiar a medida que se cierran posiciones, y el proceso exacto de liquidación del bróker se rige por las condiciones actuales de la cuenta. No asumas que el 20% es el nivel de stop-out para todas las cuentas de Hantec Markets.
Las condiciones de trading actuales de Hantec Markets se pueden consultar aquí: Condiciones de negociación de divisas.
¿Por qué los gaps causan slippage, y por qué un stop no es una garantía?
Un stop-loss estándar activa una orden cuando se alcanza o se supera el nivel de stop, pero el precio de ejecución puede diferir del precio de stop solicitado cuando el mercado se mueve rápido o la liquidez es limitada. Si el mercado abre un gap que atraviesa el nivel de stop, puede que no exista un precio ejecutable en el propio nivel de stop.
- Los gaps de fin de semana, las noticias importantes y los cambios repentinos de liquidez pueden producir slippage.
- Un stop estándar no crea liquidez al precio solicitado; normalmente se ejecuta al mejor precio disponible una vez activado.
- El slippage por gap puede producirse como parte de la mecánica normal del mercado y no es, por sí mismo, evidencia de mala conducta del bróker. La Política de Ejecución de Hantec Markets establece que los precios pueden ampliarse, los mercados pueden volverse volátiles o abrir con gaps, y no se garantiza un precio de ejecución.
Hantec Markets explica la ejecución estándar de los stop-loss y el slippage en Introducción a las órdenes de stop-loss, y su Política de ejecución explica cómo las condiciones del mercado pueden afectar a las ejecuciones.
¿Qué es un stop garantizado?
Un stop garantizado es una función independiente del bróker que ofrecen algunos proveedores y que se compromete a cerrar una posición al precio de stop especificado bajo las condiciones indicadas, incluso si el mercado abre con un gap. La disponibilidad, los instrumentos elegibles y los cargos varían. No asumas que un stop garantizado está disponible en una cuenta concreta de Hantec Markets a menos que las condiciones actuales del producto lo confirmen explícitamente.
¿Qué es la protección de saldo negativo y a quién se aplica?
La protección de saldo negativo es una salvaguarda que limita la responsabilidad de un cliente elegible de modo que una cuenta de trading de CFD cubierta no quede debiendo más que los fondos protegidos conforme a la norma o política del bróker aplicable. No evita las pérdidas de trading ordinarias, las llamadas de margen ni los stop-outs.
- CFDs retail en el Reino Unido: las normas de la FCA exigen protecciones que impiden que un cliente retail pierda más que el total de los fondos en la cuenta de CFD y exigen el cierre de margen (margin close-out) al 50% del margen requerido.
- CFDs retail en la UE: el marco de intervención de productos de la ESMA para CFDs introdujo una regla de cierre de margen a nivel de cuenta del 50% y protección de saldo negativo; deben consultarse las normas nacionales aplicables a la jurisdicción del cliente.
- Hantec Markets: Hantec Balance Guard establece actualmente que la protección de saldo negativo se aplica automáticamente a las cuentas individuales elegibles de Hantec Global, Hantec Pro y Hantec Cent. La elegibilidad y las condiciones deben comprobarse antes de confiar en la protección.
Consulta Hantec Balance Guard para conocer el texto de elegibilidad vigente de Hantec Markets.
La matemática de la remontada (gestión de riesgo)
El muro exponencial de la recuperación
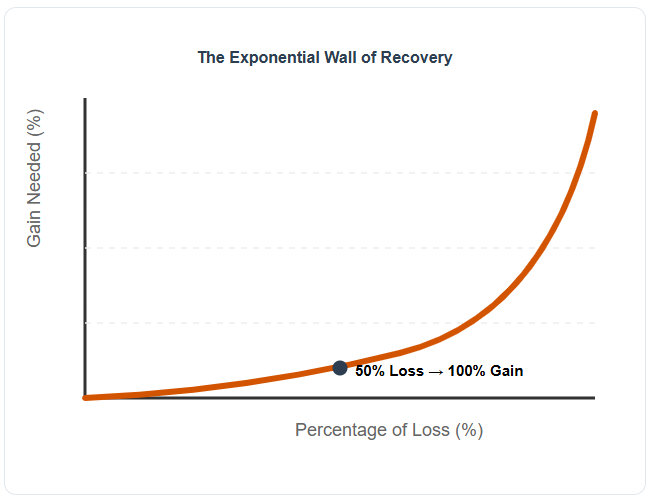
La recuperación no consiste en “recuperar” lo que perdiste, sino en matemáticas. Si pierdes el 50% de tu capital, no necesitas una ganancia del 50% para recuperarte. Necesitas el 100%.
% de recuperación = [(1 ÷ (1 − L)) − 1] × 100
Donde L es la pérdida expresada en forma decimal.
| Pérdida de la cuenta | Ganancia necesaria para recuperarse |
|---|---|
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 40% | 66,7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233,3% |
| 80% | 400% |
| 90% | 900% |
- Una pérdida del 20% necesita una ganancia del 25% para recuperarse.
- Una pérdida del 60% necesita una ganancia del 150% para recuperarse.
Por eso importa el control del drawdown. Si el riesgo se fija en el 1% del capital restante por operación, 20 pérdidas consecutivas con riesgo completo dejan aproximadamente el 81,8% del capital inicial. Eso no hace que la estrategia sea segura o rentable; simplemente ilustra cómo un riesgo fraccional fijo más pequeño ralentiza el ritmo al que se agota el capital.
¿Cuánto puede tardar en recuperarse un drawdown profundo?
El porcentaje de recuperación subestima el problema del tiempo. Tras un drawdown del 60%, la cuenta está en el 40% de su valor inicial y debe crecer un 150% para volver al nivel inicial. Incluso con ganancias mensuales hipotéticas y uniformes, la recuperación puede tardar años.
| Crecimiento mensual neto hipotético | Tiempo aproximado para recuperarse de un drawdown del 60% |
|---|---|
| 1% cada mes | 93 meses (unos 7,7 años) |
| 2% cada mes | 47 meses (unos 3,9 años) |
| 3% cada mes | 31 meses (unos 2,6 años) |
Estas son ilustraciones matemáticas, no previsiones de rendimiento esperadas ni “realistas”. Los resultados reales de trading son irregulares y pueden incluir más drawdowns, spreads, comisiones, financiación y períodos sin operaciones. La idea central es que intentar forzar una recuperación profunda en pocas semanas aumentando el apalancamiento eleva la probabilidad de otra gran pérdida.
Datos e investigación: el “sesgo del trader”
La teoría de las perspectivas de Kahneman y Tversky modela las ganancias y pérdidas en relación con un punto de referencia y describe una función de valor que, en general, es más pronunciada para las pérdidas que para las ganancias. En el trading, esto ayuda a explicar por qué un trader puede volverse más propenso a asumir riesgo para evitar realizar una pérdida.
- La aversión a la pérdida puede animar a un trader a mantener una posición perdedora más tiempo del que permitía el plan original.
- En el estudio de Chague, De-Losso y Giovannetti sobre personas que empezaron a hacer day trading de futuros de renta variable brasileños entre 2013 y 2015, el 97% de quienes persistieron durante al menos 300 días perdieron dinero. La versión del working paper de 2019 informó de que solo el 0,4% ganó más que un cajero bancario (54 US$ al día), mientras que el individuo con mejor desempeño promedió 310 US$ al día con una alta variabilidad.
Este estudio es evidencia de un único mercado, período y población de traders. No debe presentarse como una estadística universal para todo trader retail, clase de activo o primera cuenta de trading.
Cómo calcular el tamaño de posición después de un drawdown
Después de una gran pérdida, el instinto de aumentar el tamaño de la posición puede ser fuerte: hacer la siguiente operación más grande y recuperar la cuenta más rápido. Ese es exactamente el momento en el que más importan los controles de riesgo.
El tamaño de la posición debe calcularse a partir del importe que estás dispuesto a perder si se alcanza el stop-loss, no a partir del importe que quieres recuperar.
Un marco sencillo es:
Tamaño de posición=
Después:
Tamaño de posición
=
Ejemplo resuelto
Supón que un trader tiene:
- Capital de la cuenta: 8.000 $
- Riesgo máximo por operación: 1%
- Stop-loss: 40 pips
- Valor del pip: 10 $ por pip para un lote estándar
La pérdida máxima planificada es:
8.000 $ × 1% = 80 $
El tamaño de la posición es, por tanto:
80 $ ÷ (40 × 10 $) = 0,20 lotes
El punto importante es que la posición se dimensiona a partir del capital restante de la cuenta y del riesgo predefinido, no a partir del saldo previo de 10.000 $ ni del importe que el trader quiere recuperar.
Después de un drawdown, esta distinción se vuelve crítica. Si la cuenta baja de 10.000 $ a 8.000 $, un límite de riesgo del 1% basado en el capital actual de 8.000 $ es 80 $, no 100 $. A medida que la cuenta cambia, el importe en riesgo debe cambiar con ella.
No aumentes el tamaño para recuperar pérdidas
Una posición más grande no hace que la recuperación sea más probable. Aumenta el importe que se puede perder si la siguiente operación falla.
El objetivo de recuperación debe, por tanto, separarse de la decisión de riesgo por operación:
Capital de la cuenta → límite de riesgo → distancia del stop-loss → tamaño de la posición
y no:
Pérdida previa → importe de recuperación deseado → posición más grande
Un trader que acaba de experimentar un drawdown importante también puede considerar reducir temporalmente el porcentaje de riesgo por operación. El propósito no es recuperarse más rápido, sino reducir la probabilidad de que otra secuencia adversa convierta un drawdown en una nueva pérdida de control.
El cálculo también debe tener en cuenta el instrumento que se opera, las especificaciones del contrato, la conversión de divisas, el spread, las comisiones y las condiciones reales de ejecución. El valor monetario exacto de un punto o pip varía entre instrumentos, por lo que los traders deben verificar las especificaciones del contrato para la posición que están abriendo.
El objetivo después de un drawdown no es operar en mayor tamaño. Es hacer que la siguiente pérdida sea lo bastante pequeña para que la cuenta todavía tenga margen para continuar.
Una nota sobre la recolección de pérdidas fiscales (tax-loss harvesting)
El tratamiento fiscal de las pérdidas de trading realizadas varía según la jurisdicción, el producto y el tipo de cuenta. Algunos sistemas fiscales permiten que ciertas pérdidas compensen ganancias o se trasladen a ejercicios futuros; otros tratan los derivados de forma diferente. Los traders deben comprobar las normas que se les aplican o recurrir a asesoría fiscal cualificada en lugar de asumir que una pérdida de trading es deducible.
Un marco práctico de reconstrucción de 90 días
| Período | Modo | Qué hacer / medir |
|---|---|---|
| Días 1–7 | Parar | Sin trading en vivo, sin trading demo ni observación de gráficos en busca de nuevos setups. Escribe un post-mortem: qué regla se incumplió primero, cuándo se incumplió, qué cambió en el tamaño de posición o en la lógica de salida, y qué intentabas lograr en ese momento. |
| Días 8–30 | Solo demo | Usa reglas de dimensionamiento fijas, un límite de pérdida diaria estricto y un diario de trading. Registra el setup, el riesgo planificado, la salida y una puntuación sencilla del estado emocional previo a la operación. Mide el éxito por el cumplimiento de las reglas, no por el P&L en demo. |
| Días 31–60 | Micro en vivo | Considera el trading en vivo solo si la fase demo muestra un cumplimiento constante. Usa la exposición práctica más pequeña posible y solo dinero que puedas permitirte perder. Mantén las mismas reglas y sigue midiendo el cumplimiento en lugar del beneficio. |
| Días 61–90 | Escalar despacio | Realiza solo un aumento de tamaño tras 30 días de cumplimiento limpio. Si se incumple una regla fundamental, reduce el tamaño de nuevo o vuelve a demo hasta que el proceso sea estable. |
Barreras de bróker y plataforma: prevenir la repetición
El objetivo es hacer que las reglas de riesgo sean más difíciles de saltarse en el momento. La disponibilidad varía según el bróker, la plataforma, la cuenta y el programa de la prop firm, así que utiliza solo los controles que el proveedor realmente admite y verifica las condiciones vigentes.
Límites máximos de drawdown diario
Algunos programas de prop firm y herramientas de gestión de riesgo aplican reglas estrictas de pérdida diaria máxima o riesgo abierto máximo que pueden desencadenar un incumplimiento o una liquidación. No todas las cuentas retail de CFD estándar ofrecen un bloqueo de pérdida diaria configurable por el usuario. Si tu proveedor ofrece uno, configúralo antes de operar; si no lo ofrece, utiliza stops predefinidos, alertas y una regla escrita de detención del trading en lugar de asumir que la plataforma te protegerá automáticamente.
Límites de apalancamiento
Un apalancamiento menor reduce la exposición máxima que se puede abrir con una cantidad de margen determinada. Si una cuenta permite al usuario elegir un ajuste de apalancamiento más bajo, reducirlo puede actuar como un límite de riesgo estructural. Si el ajuste de apalancamiento no se puede cambiar, se puede lograr el mismo efecto práctico usando tamaños de posición más pequeños. Los límites regulatorios de apalancamiento también varían según la jurisdicción y la clasificación del cliente.
La cuenta Global de Hantec Markets actualmente anuncia un apalancamiento máximo de hasta 1:500, mientras que el apalancamiento retail puede ser menor donde se apliquen normas locales. El apalancamiento máximo disponible no debe tratarse como un tamaño de operación recomendado.
Bloqueos de trading y controles de enfriamiento
Confiar en la fuerza de voluntad después de una pérdida severa es un punto de fallo común. Utilizar herramientas integradas en la plataforma o software de gestión de riesgo de terceros para desactivar temporalmente el acceso al trading puede romper el bucle de retroalimentación emocional. Al establecer un bloqueo estricto tras alcanzar un umbral de pérdida diaria predefinido, fuerzas un período de enfriamiento obligatorio. Algunas plataformas de trading y portales de firmas permiten aplicar un retraso temporal para desbloquear la cuenta o exigen pasos administrativos para levantar la restricción, garantizando que no puedas hacer revenge trading de inmediato mientras estás en un estado emocional exacerbado.
La protección de saldo negativo es una salvaguarda, no un plan de trading
Hantec Balance Guard puede limitar que una cuenta elegible permanezca por debajo de cero, pero no evita que un trader pierda los fondos de la cuenta. El dimensionamiento de posiciones, la disciplina de stops y el margen libre siguen siendo importantes.
Conclusión
Una quiebra de cuenta de trading se trata mejor como un evento de diagnóstico, no como una señal para recuperar el dinero rápidamente. Primero identifica si el fallo provino de la estrategia, del dimensionamiento del riesgo, de la ejecución o de una secuencia de decisiones que incumplieron las reglas. Luego reconstruye solo si el nuevo proceso se puede seguir con una exposición menor.
La tabla de recuperación explica por qué importa la preservación del capital; la sección de margen explica por qué el apalancamiento puede convertir un drawdown en una liquidación forzosa; y el protocolo de 90 días ofrece una forma escalonada de comprobar si el comportamiento realmente ha cambiado. No existe la obligación de volver al trading en vivo dentro de un plazo determinado.
Preguntas frecuentes: cómo afrontar las secuelas
P: ¿Debería volver de inmediato para mantenerme afilado?
R: No, si la principal motivación es recuperar la pérdida. El marco de reconstrucción anterior comienza con siete días sin trading en vivo ni en demo, de modo que la primera tarea es el diagnóstico y no encontrar el siguiente setup.
P: ¿Cómo sé que estoy listo para volver?
R: Usa criterios de proceso. Deberías poder indicar el setup, el riesgo máximo, la condición de stop, el límite de pérdida diaria y el plan de salida antes de entrar, y luego seguir esas reglas de forma consistente en un entorno de menor riesgo. Si las reglas siguen cambiando después de una pérdida, no estás listo para escalar.
P: ¿Debería depositar más dinero de inmediato?
R: No añadas fondos simplemente para restaurar el saldo anterior de la cuenta. Primero identifica la causa de la pérdida, cambia el proceso de riesgo o ejecución que la causó, y pon a prueba el proceso revisado. Cualquier capital de trading futuro debería ser dinero que puedas permitirte perder.
P: ¿Puedo perder más de lo que deposito?
R: Depende de la cuenta, el producto, la jurisdicción y la clasificación del cliente. Las normas de CFD retail del Reino Unido incluyen protección de saldo negativo, y Hantec Balance Guard establece que las cuentas individuales elegibles de Hantec Global, Pro y Cent reciben protección de saldo negativo conforme a sus condiciones vigentes. Comprueba la protección que se aplica a tu cuenta exacta antes de confiar en ella.
P: ¿Cómo se lo explico a mi pareja?
R: Da las cifras exactas: el importe perdido, el saldo actual de la cuenta, cualquier deuda o exposición abierta, y si se vio afectado dinero compartido del hogar. Detén los depósitos adicionales mientras evalúas el daño, muestra las salvaguardas que utilizarías antes de volver a arriesgar dinero, y acuerda límites para las finanzas compartidas. Si la pérdida afecta a gastos esenciales o generó una deuda inasumible, recurre a asesoría financiera o de deuda regulada en tu jurisdicción.
P: ¿Es normal perder tu primera cuenta?
R: Las pérdidas en trading son comunes, pero hacer quebrar una primera cuenta no debe tratarse como algo inevitable ni como un hito obligatorio. El estudio del 97%, ampliamente citado, se aplica a un grupo específico de day traders de futuros de renta variable brasileños que persistieron durante al menos 300 días; no es una estadística sobre la primera cuenta de todo trader. Una quiebra de cuenta es motivo para detenerse y diagnosticar el proceso antes de decidir si volver a operar.
P: ¿Cómo sé si estoy operando o apostando?
R: El trading se basa en reglas: el setup, el riesgo, el tamaño y la salida se definen antes de entrar, y el rendimiento se revisa a lo largo de una serie de operaciones. El comportamiento similar al de apostar aparece cuando el tamaño aumenta después de pérdidas, se toman entradas para recuperar dinero en lugar de porque exista un setup, se pide dinero prestado para seguir operando, o el trader se siente incapaz de parar. Si no puedes parar, estás ocultando pérdidas o estás usando dinero necesario para gastos esenciales, detén el trading en vivo y busca la ayuda financiera, de deuda o de apoyo frente a la ludopatía que corresponda.
Notas de cálculo
Notas de cálculo: los porcentajes de recuperación del drawdown utilizan la fórmula [(1 ÷ (1 − L)) − 1] × 100. Los ejemplos de tiempo de recuperación componen la tasa de crecimiento mensual hipotética indicada hasta que un drawdown del 60% (40% del capital inicial) vuelve al 100%. Las cifras de rachas de pérdidas son cálculos exactos para 100 operaciones de Bernoulli independientes con tasas de acierto constantes del 50% y el 55%; los resultados reales de trading pueden no ser independientes.
Descargo de responsabilidad: El contenido de este artículo está destinado únicamente a fines informativos y no debe considerarse como ningún tipo de consejo o recomendación de negociación.