如何分辨一般回撤與爆倉、理解帳戶運作機制,並重建你的風險控管
交易帳戶爆倉,是指虧損或風險管理失當,導致大部分甚至全部交易資金被清空的情況。
帳戶爆倉極少來自單筆錯誤的交易。更常見的,是報復性交易所帶來的惡性循環——情緒壓力一旦上來,你在冷靜時為自己訂下的風險規則就會變得難以遵守。走出困境的第一步不是研究線圖或策略,而是把自己從「情緒中的當事人」拉回「有紀律的旁觀者」。
交易帳戶爆倉,是指因過度承擔風險、部位過大、追虧攤平、槓桿失控,或一再偏離交易計畫所造成的嚴重資金虧損。相對地,回撤是指帳戶淨值自先前高點下滑,而這種情況在交易者仍遵循經過驗證的策略與既定風險上限時,同樣可能發生。兩者的差別不在虧損金額的大小,而在於風險與執行是否仍在掌控之中。造成爆倉的常見原因包括:報復性交易、虧損後加大部位、移動停損、過度交易、槓桿過高,以及持倉超出事先設定的限制。
這是爆倉,還是只是回撤?
回撤是帳戶淨值自先前高點下滑,交易者在遵守既有驗證計畫的情況下同樣會遇到。爆倉式的惡性循環則完全不同:此時損害正被破壞風險規則、部位過度曝險、追虧交易或失控的槓桿不斷放大。單看虧損百分比,無法判斷你目前處於哪一種狀態。
連續虧損幾筆才算正常?
即使系統的勝率高於敗率,連續虧損在數學上依然必然會出現。下表假設100筆彼此獨立的交易、勝率固定,且每筆交易的風險金額不變。表中同時列出這100筆樣本中最長連虧次數的期望值,以及至少出現一次指定連虧長度的機率。
| 勝率 | 100筆交易中最長連虧次數的期望值 | 出現5連虧以上的機率 | 出現7連虧以上的機率 |
|---|---|---|---|
| 50% | 約6次連虧 | 81.0% | 31.8% |
| 55% | 約5.3次連虧 | 64.7% | 17.9% |
10連虧比較少見,但同樣可能發生:在相同假設下,勝率50%的系統在100筆交易中約有4.4%的機率,勝率55%的系統約為1.7%。實際策略的交易結果可能彼此相關、勝率會變動、獲利與虧損幅度也不對等,因此這些數字只是波動性的示意,並非對帳戶回撤的預測。
勝率50%或55%的系統,正常波動長什麼樣子?
勝率只是決定回撤的其中一項因素。若虧損金額大於獲利、交易之間具有相關性、倉位規模過大,或市場環境改變,勝率50%或55%的系統仍可能出現嚴重連虧。請把目前的虧損序列,拿來與策略在測試中呈現的報酬與回撤分布相互比對,而不是套用某個固定的百分比門檻。
- 比較像回撤:進場、出場與倉位規模仍符合書面計畫;虧損仍落在策略經過測試或模擬的範圍內;且虧損之後並未提高風險。
- 比較像爆倉循環:虧損後部位越開越大、停損越拉越遠、開始交易計畫以外的標的、為了更快回本而提高槓桿,或是在事先設定的虧損上限處停不下來。
回撤與爆倉:快速自我檢查
| 檢查問題 | 比較像回撤 | 比較像爆倉循環 |
|---|---|---|
| 你是否仍遵守同一套策略規則? | 是 | 否;進場或出場在壓力下不斷改變 |
| 虧損之後,每筆交易的風險是否提高了? | 否 | 是 |
| 停損是否被確實執行? | 是 | 否;停損被取消或越拉越遠 |
| 你是否為了把虧損賺回來而額外進場? | 否 | 是;出現報復性交易或過度交易 |
| 目前的回撤是否符合測試或模擬的結果? | 大致符合 | 不符合,或策略根本未經充分測試 |
什麼是破產風險(Risk of Ruin)?
破產風險是指一連串虧損把資金消耗到無法再執行該策略的水準之機率。它並非只由勝率決定。期望值、平均獲利與平均虧損的大小、倉位規模、槓桿、交易成本,以及損益出現的先後順序,全都會產生影響。每筆交易承擔的風險越高,帳戶能夠撐過不利連虧的空間就越小。
關於倉位規模、停損與風險上限,Hantec Markets的說明請見交易風險管理策略。
已實現與未實現:「出場」的心理學
未實現虧損(部位還在、心裡還抱著希望)與已實現虧損(已平倉、結果底定)之間,有著天壤之別。
- 只要部位還開著,大腦就會緊抓著「說不定會反轉」的可能性不放。
- 一旦平倉,大腦就被迫接受現實,而虧損落袋的那一刻,正是痛感最強烈的時候。
但弔詭之處在於:唯有當虧損被實現,真正的修復與學習才會開始。
案例研究:「馬丁格爾」陷阱
想像交易者A有一個1萬美元的帳戶。連續三筆虧損後,挫折感開始累積。他認定市場「欠」自己一次獲利,於是在第四筆交易把手數加倍。
- 市場逆勢走了50點,回撤一路膨脹到40%。
- 恐慌壓倒理智,他抱著部位度過週末的重大消息。
- 市場跳空開盤,停損嚴重滑價,到星期一早上,帳戶已經歸零。
結論是:這次爆倉的關鍵不在於行情看錯,而在於拒絕接受一筆小而可控的虧損,最後把它變成一場情緒上的災難。
我的交易帳戶為什麼會爆倉?
請從四個面向檢視:策略、風險管理、執行與心理。目的只是要清楚回答一個問題:是你照著規則做、但策略本身失效,還是因為交易與風險規則被打破,才讓虧損演變成災難?
策略失效
先問自己:在這段連虧開始之前,這套策略是否具備可信的正期望值。
- 它是否在足夠龐大且具代表性的交易樣本上測試過?沒有一個通用數字能證明策略有效,所需樣本量取決於優勢(edge)的大小與穩定度。
- 市場環境是否改變了?在持續趨勢中表現良好的策略,在盤整區間的表現可能完全不同,反之亦然。
- 這些虧損是落在策略歷史或模擬的回撤範圍內,還是明顯超出?
風險管理失效
一套具備正期望值的策略,若承擔的風險金額過大,仍可能造成嚴重虧損。
- 倉位規模相對帳戶淨值過大。
- 槓桿過高,或可用保證金過低。
- 沒有事先設定停損或出場條件。
- 市場逆勢後,把停損往外移。
- 過多資金集中在單一交易、單一題材,或高度相關的部位上。
- 為了更快回本,在虧損之後提高風險。
執行失效
執行失效的意思是:計畫確實存在,但實際下單已不再依循它。
- 在既定進場條件之外進場。
- 虧損後立刻進行報復性交易。
- 交易次數超出計畫的頻率,形成過度交易。
- 計畫明訂不持倉的重大事件,卻仍抱單度過。
- 部位一開,就放棄事先設定的出場規則。
心理失效
情緒壓力會直接誘發策略、風險與執行上的錯誤。常見模式包括:
- 恐懼:因為近期的虧損仍影響判斷,而錯過有效訊號,或太早獲利了結。
- 貪婪:提高槓桿,或抱著部位追逐計畫外的目標價。
- 損失趨避:因為實現虧損比抱著虧損更難受,而抗拒依計畫出場。
- FOMO(錯失恐懼):在原本的進場時機已經過去之後才追進。
- 報復心態:進場的理由不是出現有效訊號,而是想抹平前一筆虧損。
- 賭徒謬誤:因為前面連續出現幾次獨立的虧損,就認定現在「該輪到」獲利了。
關鍵重點:如果規則都遵守了,策略仍產生無法接受的虧損,那就該檢視策略本身是否有效。如果規則是在連虧過程中被改掉的,那就先修好風險與執行流程,再考慮投入新資金。
關於策略內虧損與偏離策略的虧損有何差異,Hantec Markets在化虧損為收穫:如何面對交易挫折中也有說明。
帳戶究竟如何歸零:追繳保證金、強制平倉與負餘額
使用槓桿的交易帳戶,在現金餘額真正歸零之前,就可能被強制清算。關鍵變數是帳戶淨值相對於已用保證金的比例。一旦淨值下滑到一定程度,券商即可依帳戶的保證金與強制平倉規則,限制新交易或直接平倉。
保證金比率、追繳保證金與強制平倉如何運作?
保證金比率 =(帳戶淨值 ÷ 已用保證金)× 100
- 帳戶淨值是指帳戶餘額加計未平倉部位的浮動損益後的金額。
- 已用保證金是指目前支撐未平倉槓桿部位所佔用的保證金。
- 追繳保證金(Margin Call)是一種警示或帳戶狀態,代表可用資金已逐漸不足。觸發水準因服務商與帳戶而異,並沒有通用的百分比。
- 強制平倉(Stop-Out)則是券商依其條款開始強制清算部位的門檻。
保證金試算範例
假設一個1萬美元的帳戶,已用保證金為2,000美元。Hantec Markets現行的零售交易條件頁面載明,強制平倉水準「自20%起」;實際水準可能因帳戶、商品與法律實體而異,因此應以您實際帳戶的規格為準。
| 階段 | 帳戶淨值 | 已用保證金 | 保證金比率 |
|---|---|---|---|
| 進場時 | $10,000 | $2,000 | 500% |
| 浮動虧損達6,000美元後 | $4,000 | $2,000 | 200% |
| 浮動虧損達8,000美元後 | $2,000 | $2,000 | 100% |
| 保證金比率為20%時 | $400 | $2,000 | 20% |
在這個簡化範例中,已用保證金維持在2,000美元的前提下,20%的強制平倉水準相當於帳戶淨值400美元。實務上,已用保證金會隨著部位平倉而變動,券商實際的清算流程則依現行帳戶條款規範。請勿假設20%就是所有Hantec Markets帳戶的強制平倉水準。
Hantec Markets的最新交易條件可於此查詢:外匯交易條件。
為什麼跳空會造成滑價?為什麼停損不是保證?
一般停損單會在價格觸及或穿越停損價位時觸發委託,但當市場快速波動或流動性不足時,成交價可能與委託的停損價不同。如果市場直接跳空穿越停損價位,該價位本身甚至可能根本沒有可成交的報價。
- 週末跳空、重大消息與流動性驟變,都可能造成滑價。
- 一般停損單並不會在委託價位「創造」流動性;觸發之後,通常以當下可取得的最佳價格成交。
- 跳空造成的滑價屬於一般市場運作的一部分,本身並不構成券商不當行為的證據。Hantec Markets的執行政策亦載明,報價可能擴大、市場可能劇烈波動或跳空,成交價格無法獲得保證。
關於一般停損單的成交與滑價,Hantec Markets在停損單入門中有說明;而執行政策則說明市場狀況如何影響成交。
什麼是保證停損單?
保證停損單是部分券商另外提供的功能,承諾在載明的條件下,即使市場跳空,也會依指定的停損價位平倉。是否提供、適用商品與收費方式因券商而異。除非現行商品條款明確載明,否則請勿假設某個Hantec Markets帳戶可使用保證停損單。
什麼是負餘額保護?適用於哪些人?
負餘額保護是一種保障機制,用以限制符合資格客戶的責任範圍,使受保障的差價合約交易帳戶不會在適用規則或券商政策下,出現超過受保護資金的欠款。但它並不能避免一般的交易虧損、追繳保證金或強制平倉。
- 英國零售差價合約:FCA規則要求提供保障,使零售客戶的虧損不超過差價合約帳戶內的資金總額,並要求在所需保證金的50%水準執行強制平倉。
- 歐盟零售差價合約:ESMA的差價合約產品介入架構導入了帳戶層級50%的保證金強制平倉規則與負餘額保護;實際適用規定仍應依客戶所在司法管轄區的本地法規確認。
- Hantec Markets:Hantec Balance Guard目前載明,負餘額保護自動適用於符合資格的Hantec Global、Hantec Pro與Hantec Cent個人交易帳戶。在倚賴此保障之前,請先確認資格與條款。
Hantec Markets現行的適用資格說明,請見Hantec Balance Guard。
回本的數學(風險管理)
指數級上升的回本高牆
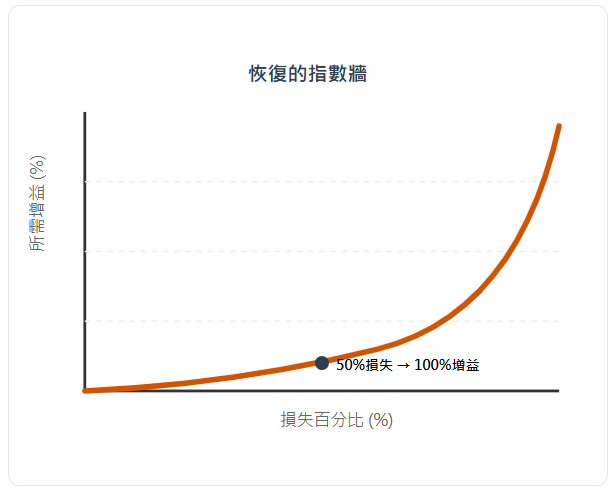
回本不是「把輸掉的賺回來」這麼直覺的事,而是一道數學題。虧損50%的資金之後,你需要的不是50%的獲利,而是100%。
所需回本報酬率(%) = [(1 ÷ (1 − L)) − 1] × 100
其中L為以小數表示的虧損幅度。
| 帳戶虧損幅度 | 回本所需的獲利幅度 |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233.3% |
| 80% | 400% |
| 90% | 900% |
- 虧損20%,需要25%的獲利才能回本。
- 虧損60%,需要150%的獲利才能回本。
這正是回撤控管如此重要的原因。若把每筆交易的風險固定為剩餘淨值的1%,即使連續20筆都以滿倉風險虧損,帳戶仍約保有起始淨值的81.8%。這並不代表策略就安全或會獲利;它只是說明較小的固定比例風險,能夠減緩資金被消耗的速度。
深度回撤需要多久才能修復?
回本所需的百分比,其實低估了時間上的代價。在60%的回撤之後,帳戶只剩起始金額的40%,必須再成長150%才能回到原點。即使假設每月都能平穩獲利,修復過程仍可能耗上好幾年。
| 假設的每月淨成長率 | 自60%回撤修復所需的概略時間 |
|---|---|
| 每月1% | 93個月(約7.7年) |
| 每月2% | 47個月(約3.9年) |
| 每月3% | 31個月(約2.6年) |
以上僅為數學示意,並非預期或「實際可達」的報酬預測。真實交易績效並不平滑,過程中可能再出現回撤,還要計入點差、佣金、融資成本,以及完全沒有交易的期間。重點在於:試圖用提高槓桿的方式,把深度回撤的修復壓縮進短短幾週,只會提高再次大幅虧損的機率。
數據與研究:「交易者偏誤」
康納曼與特沃斯基的展望理論 以參考點為基準來衡量獲利與虧損,並指出價值函數在虧損端通常比獲利端更為陡峭。放到交易上,這有助於解釋為什麼交易者為了避免實現虧損,反而更願意承擔風險。
- 損失趨避會促使交易者把虧損部位抱得比原本計畫允許的更久。
- 在Chague、De-Losso與Giovannetti的研究 中,針對2013年至2015年間開始在巴西股指期貨市場當沖的交易者,持續交易至少300天者當中有97%是虧損的。2019年的工作論文版本指出,僅有0.4%的人收入高於銀行櫃員(每日54美元),而表現最好的個人平均每日賺取310美元,但波動極大。
這項研究的證據來自單一市場、單一期間與特定交易者族群,不應被當成適用於所有零售交易者、所有資產類別或每一個新手帳戶的普遍統計數字。
回撤之後,如何計算倉位規模
經歷大幅虧損後,加大部位的衝動往往非常強烈:下一筆做大一點,帳戶就能更快回本。但那正是風險控管最關鍵的時刻。
倉位規模應該從「停損被觸發時你願意承受的虧損金額」推算,而不是從「你想賺回來的金額」推算。
一個簡單的計算架構如下:
倉位規模
=
接著:
倉位規模
=
計算範例
假設一位交易者的條件如下:
- 帳戶淨值:8,000美元
- 每筆交易最大風險:1%
- 停損:40點
- 每點價值:標準手每點10美元
計畫中的最大虧損金額為:
8,000美元 × 1% = 80美元
因此倉位規模為:
80美元 ÷(40 × 10美元)= 0.20手
重點在於:這個部位是依據「剩餘的帳戶淨值」與「事先設定的風險」來計算,而不是依據先前的1萬美元餘額,也不是依據交易者想賺回來的金額。
回撤之後,這個區別更是關鍵。如果帳戶從1萬美元跌到8,000美元,以現有8,000美元淨值計算的1%風險上限是80美元,而不是100美元。帳戶金額改變,風險金額就必須跟著調整。
不要為了回本而加大部位
更大的部位並不會讓回本更有機會,只會放大下一筆交易失敗時可能損失的金額。
因此,回本的目標必須與單筆交易的風險決策徹底分開:
帳戶淨值 → 風險上限 → 停損距離 → 倉位規模
而不是:
先前的虧損 → 想回本的金額 → 更大的部位
剛經歷大幅回撤的交易者,也可以考慮暫時調降每筆交易的風險比例。這麼做的目的不是加快回本,而是降低下一段不利行情把回撤演變成更嚴重失控的機率。
計算時也應納入所交易的商品、合約規格、貨幣換算、點差、佣金與實際成交條件。每一點的確切金額因商品而異,因此交易者應先查核即將建立部位的合約規格。
回撤之後的目標不是把部位做得更大,而是讓下一筆虧損小到帳戶仍有繼續走下去的空間。
關於虧損稅務處理的提醒
已實現交易虧損的稅務處理方式,會因司法管轄區、商品與帳戶類型而不同。有些稅制允許特定虧損抵減獲利或遞延至後續年度,有些則對衍生性商品另有規範。交易者應查核適用於自身的規定,或尋求合格稅務顧問協助,切勿逕行假設交易虧損一定可以扣抵。
實用的90天重建架構
| 期間 | 模式 | 該做什麼/該衡量什麼 |
|---|---|---|
| 第1–7天 | 全面停手 | 不進行實盤交易、不做模擬交易,也不為了找新訊號而盯盤。寫下一份檢討報告:最先被打破的是哪一條規則、何時被打破、倉位規模或出場邏輯出現了什麼改變,以及當下你究竟想達成什麼。 |
| 第8–30天 | 僅限模擬 | 採用固定的倉位規則、嚴格的單日虧損上限,並搭配交易日誌。記錄進場訊號、計畫風險、出場方式,以及一個簡單的進場前情緒評分。成效以規則遵守度衡量,而不是模擬帳戶的損益。 |
| 第31–60天 | 微型實盤 | 只有在模擬階段展現穩定的規則遵守度後,才考慮回到實盤。使用可行的最小曝險部位,且只能動用虧得起的資金。規則維持不變,繼續衡量遵守度而非獲利。 |
| 第61–90天 | 緩步放大 | 在完整遵守規則滿30天之後,只做一次加碼。若核心規則再度被打破,就把部位縮回去,或回到模擬帳戶,直到流程重新穩定為止。 |
券商與平台的防護機制:避免重蹈覆轍
目標是讓風險規則在當下更難被推翻。可用功能因券商、平台、帳戶與自營交易商計畫而異,請只使用服務商實際提供的工具,並確認現行條款。
單日最大回撤限制
部分自營交易商計畫與風險管理工具,會強制執行單日虧損或最大未平倉風險的硬性規定,一旦觸及即可能違規或被強制平倉。一般零售差價合約帳戶並非都提供可由用戶自行設定的單日虧損鎖定功能。若您的服務商有提供,請在交易前就設定好;若沒有,請改用事先設定的停損、價格警示與書面化的停止交易規則,不要假設平台會自動保護你。
槓桿上限
降低槓桿,就能壓低同樣保證金所能開出的最大曝險。若帳戶允許用戶自行選擇較低的槓桿設定,調降它就等於建立一道結構性的風險上限。若槓桿設定無法更改,也可以透過縮小倉位規模達到相同的實際效果。此外,法規對槓桿的限制也會因司法管轄區與客戶分類而異。
Hantec Markets的Global帳戶目前標示最高槓桿可達1:500,而在本地法規適用的情況下,零售客戶的槓桿可能更低。請勿把可用的最高槓桿當成建議的交易規模。
交易鎖定與冷靜期機制
在嚴重虧損之後單靠意志力,是最常見的失敗環節。運用平台內建工具或第三方風險管理軟體暫時關閉交易權限,可以打斷情緒的回饋循環。當觸及事先設定的單日虧損門檻時強制鎖定帳戶,等於為自己建立一段強制冷靜期。部分交易平台與券商後台允許你為解鎖設定時間延遲,或要求經過行政流程才能解除限制,確保你無法在情緒高漲時立刻進行報復性交易。
負餘額保護是安全網,不是交易計畫
Hantec Balance Guard可以避免符合資格的帳戶餘額停留在負數,但它並不能阻止交易者虧光帳戶內的資金。倉位規模、停損紀律與可用保證金,依然同等重要。
結論
交易帳戶爆倉,最好被視為一次診斷事件,而不是快點把錢賺回來的訊號。首先釐清失敗源自策略、風險規模、執行,還是一連串破壞規則的決定;接著,只有在新流程能在更低曝險下確實被遵守時,才重新出發。
回本表說明了為何保住資金如此重要;保證金章節說明了槓桿如何把一次回撤變成強制清算;而90天計畫則提供一套分階段的方法,用來檢驗行為是否真的改變了。你沒有義務在任何期限之前回到實盤交易。
常見問題:爆倉之後該怎麼走
問:為了維持盤感,該立刻重新開始交易嗎?
答:如果主要動機是把虧損賺回來,那就不該。上述重建架構的起點,是七天完全不做實盤與模擬交易,因為第一要務是診斷,而不是尋找下一個進場機會。
問:我怎麼知道自己準備好回來了?
答:用流程來判斷。你應該能在進場前清楚說出訊號條件、最大風險、停損條件、單日虧損上限與出場計畫,並在較低風險的環境中持續遵守這些規則。如果虧損之後規則還是會改變,那就還不到放大部位的時候。
問:該立刻再入金嗎?
答:不要只為了把帳戶餘額補回原本的水準而入金。先找出虧損的原因,修正造成虧損的風險或執行流程,並驗證修正後的流程。未來投入的交易資金,都應該是你虧得起的錢。
問:我的虧損會超過入金金額嗎?
答:這取決於帳戶、商品、司法管轄區與客戶分類。英國零售差價合約規則包含負餘額保護,而Hantec Balance Guard載明,符合資格的Hantec Global、Pro與Cent個人帳戶依其現行條款可獲得負餘額保護。在倚賴這項保障之前,請先確認適用於您實際帳戶的保護內容。
問:我該怎麼跟另一半說明?
答:把確切數字說清楚:虧損金額、目前帳戶餘額、是否有負債或未平倉曝險,以及是否動用到家庭共同資金。在評估損害期間停止追加入金,說明你在重新冒險之前會採取哪些防護措施,並就共同財務訂出界線。如果虧損影響到必要的生活開銷,或造成無力償還的債務,請尋求所在地區受監管的財務或債務諮詢協助。
問:第一個交易帳戶虧光是正常的嗎?
答:交易虧損很常見,但不該把第一個帳戶爆倉當成必經之路或必要的里程碑。被廣泛引用的97%這項研究,對象是持續交易至少300天的巴西股指期貨當沖交易者,並不是關於每一位交易者第一個帳戶的統計數字。爆倉是一個該停下來檢視流程的理由,之後再決定要不要重新交易。
問:我怎麼知道自己是在交易還是在賭博?
答:交易是以規則為基礎的:進場訊號、風險、部位大小與出場方式都在進場前就已定義,績效則以一系列交易為單位檢視。當虧損後部位越開越大、進場的理由是想把錢賺回來而不是出現有效訊號、借錢來維持交易,或交易者覺得自己停不下來時,賭博式的行為就出現了。如果你無法停手、正在隱瞞虧損,或動用了生活必需的資金,請停止實盤交易,並尋求適當的財務、債務或賭博成癮支援。
計算說明
計算說明:回撤回本百分比採用 [(1 ÷ (1 − L)) − 1] × 100 公式計算。回本時間範例是以所列的假設月成長率複利累積,直到60%回撤(即起始淨值的40%)回到100%為止。連虧數據為勝率固定於50%與55%、100筆獨立白努利試驗的精確計算值;實際交易結果未必彼此獨立。
免責聲明:本文內容僅供參考,不應被視為專業建議。