วิธีแยกแยะ Drawdown ปกติออกจากภาวะพอร์ตแตก ทำความเข้าใจกลไกของบัญชี และสร้างระบบควบคุมความเสี่ยงขึ้นใหม่
พอร์ตเทรดแตกเกิดขึ้นเมื่อการขาดทุนหรือการบริหารความเสี่ยงที่ไม่เหมาะสม ทำให้เงินทุนสำหรับการเทรดส่วนใหญ่หรือทั้งหมดสูญเสียไป
การพอร์ตแตกแทบไม่ได้เกิดจากการเทรดผิดพลาดเพียงครั้งเดียว แต่บ่อยครั้งเกิดจากวงจรของ “การเทรดเอาคืนตลาด” หรือ “การเทรดแบบล้างแค้น” – ซึ่งแรงกดดันทางอารมณ์อาจทำให้คุณปฏิบัติตามกฎการบริหารความเสี่ยงที่ตั้งไว้ตอนมีสติได้ยากขึ้น ขั้นตอนแรกของการฟื้นตัวจึงไม่ใช่การดูกราฟหรือหากลยุทธ์ แต่คือการเปลี่ยนจากการตัดสินใจตามอารมณ์ กลับมาเป็นผู้สังเกตการณ์ที่มีวินัย
พอร์ตเทรดแตกคือการสูญเสียเงินทุนอย่างรุนแรง ซึ่งเกิดจากการรับความเสี่ยงมากเกินไป การเปิดสถานะขนาดใหญ่เกินไป การไล่ตามการขาดทุน การใช้ Leverage โดยขาดการควบคุม หรือการฝ่าฝืนแผนการเทรดซ้ำ ๆ ในทางตรงกันข้าม Drawdown คือการลดลงของมูลค่าบัญชีจากจุดสูงสุดก่อนหน้า ซึ่งสามารถเกิดขึ้นได้แม้เทรดเดอร์ยังคงปฏิบัติตามกลยุทธ์ที่ผ่านการทดสอบและขอบเขตความเสี่ยงที่กำหนดไว้ ความแตกต่างไม่ได้อยู่เพียงแค่ขนาดของการขาดทุน แต่ขึ้นอยู่กับว่าความเสี่ยงและการดำเนินการเทรดยังอยู่ภายใต้การควบคุมหรือไม่ สาเหตุทั่วไปของพอร์ตแตก ได้แก่ Revenge Trading การเพิ่มขนาดสถานะหลังขาดทุน การขยับ Stop Loss การเทรดมากเกินไป การใช้ Leverage สูงเกินไป และการถือสถานะเกินขอบเขตที่กำหนดไว้ล่วงหน้า
นี่คือพอร์ตแตก หรือเป็นเพียง Drawdown?
Drawdown คือการลดลงของมูลค่าบัญชีจากจุดสูงสุดก่อนหน้า และสามารถเกิดขึ้นได้แม้เทรดเดอร์ยังคงปฏิบัติตามแผนการเทรดที่ผ่านการทดสอบแล้ว ส่วนวงจรพอร์ตแตกนั้นแตกต่างออกไป เพราะความเสียหายจะรุนแรงขึ้นจากการฝ่าฝืนกฎการบริหารความเสี่ยง การเปิดรับความเสี่ยงมากเกินไป การไล่ตามการขาดทุน หรือการใช้ Leverage โดยขาดการควบคุม เปอร์เซ็นต์การขาดทุนเพียงอย่างเดียวไม่สามารถระบุได้ว่าคุณกำลังอยู่ในสถานการณ์แบบใด
ขาดทุนติดต่อกันกี่ครั้งจึงถือว่าเป็นเรื่องปกติ?
การขาดทุนติดต่อกันสามารถเกิดขึ้นได้ในทางคณิตศาสตร์ แม้ว่าระบบจะมีอัตราชนะมากกว่าอัตราแพ้ก็ตาม ตารางด้านล่างอ้างอิงจากการเทรดอิสระต่อกัน 100 ครั้ง โดยมีอัตราชนะคงที่และระดับความเสี่ยงต่อการเทรดไม่เปลี่ยนแปลง ตารางจะแสดงทั้งจำนวนครั้งขาดทุนติดต่อกันสูงสุดที่คาดว่าจะเกิดขึ้นในตัวอย่างการเทรด 100 ครั้ง และความน่าจะเป็นที่จะเกิดช่วงขาดทุนติดต่อกันอย่างน้อยหนึ่งครั้งตามจำนวนที่ระบุ
| อัตราชนะ | ขาดทุนต่อเนื่องสูงสุดที่คาดใน 100 ออเดอร์ | โอกาสขาดทุนติดกัน 5 ครั้งขึ้นไป | โอกาสขาดทุนติดกัน 7 ครั้งขึ้นไป |
|---|---|---|---|
| 50% | ประมาณ 6 ครั้ง | 81.0% | 31.8% |
| 55% | ประมาณ 5.3 ครั้ง | 64.7% | 17.9% |
การขาดทุนติดต่อกัน 10 ครั้ง พบได้น้อยกว่าแต่ยังสามารถเกิดขึ้นได้ โดยใน 100 การเทรด ระบบที่มีอัตราชนะ 50% มีโอกาสเกิดประมาณ 4.4% และระบบที่มีอัตราชนะ 55% มีโอกาสประมาณ 1.7% ภายใต้สมมติฐานเดียวกัน อย่างไรก็ตาม กลยุทธ์จริงอาจมีผลลัพธ์ที่สัมพันธ์กัน อัตราชนะเปลี่ยนแปลงได้ และขนาดกำไร–ขาดทุนอาจไม่เท่ากัน ดังนั้นตัวเลขเหล่านี้เป็นเพียงตัวอย่างของความผันผวนทางสถิติ ไม่ใช่การคาดการณ์ Drawdown ของบัญชี
ความผันผวนตามปกติของระบบที่มีอัตราชนะ 50% หรือ 55% เป็นอย่างไร?
อัตราชนะเป็นเพียงปัจจัยหนึ่งของ Drawdown ระบบที่มีอัตราชนะ 50% หรือ 55% ก็ยังสามารถขาดทุนติดต่อกันอย่างรุนแรงได้ หากขาดทุนมากกว่ากำไร ผลลัพธ์ของแต่ละการเทรดมีความสัมพันธ์กัน ขนาดสถานะสูงเกินไป หรือสภาวะตลาดเปลี่ยนแปลง ควรเปรียบเทียบช่วงขาดทุนปัจจุบันกับการกระจายผลตอบแทนและ Drawdown ที่ผ่านการทดสอบของกลยุทธ์ แทนการใช้เกณฑ์เปอร์เซ็นต์ตายตัว
- มีแนวโน้มเป็น Drawdown มากกว่า: จุดเข้า จุดออก และขนาดสถานะยังเป็นไปตามแผนที่กำหนดไว้ การขาดทุนยังอยู่ในช่วงที่กลยุทธ์เคยทดสอบหรือจำลองไว้ และไม่มีการเพิ่มความเสี่ยงหลังขาดทุน
- มีแนวโน้มเข้าสู่วงจรพอร์ตแตกมากกว่า: เพิ่มขนาดสถานะหลังขาดทุน ขยับ Stop Loss ให้ไกลขึ้น เทรดนอกแผน เพิ่ม Leverage เพื่อหวังฟื้นตัวเร็วขึ้น หรือไม่สามารถหยุดเทรดเมื่อถึงขีดจำกัดการขาดทุนที่กำหนดไว้
Drawdown หรือพอร์ตแตก: เช็กแบบเร็ว
| คำถาม | มีแนวโน้มเป็น Drawdown มากกว่า | มีแนวโน้มเข้าสู่วงจรพอร์ตแตกมากกว่า |
|---|---|---|
| คุณยังคงทำตามกฎของกลยุทธ์เดิมหรือไม่? | ใช่ | ไม่ จุดเข้าและจุดออกเปลี่ยนไปเมื่ออยู่ภายใต้แรงกดดัน |
| ความเสี่ยงต่อการเทรดเพิ่มขึ้นหลังขาดทุนหรือไม่? | ไม่ | ใช่ |
| คุณยังคงทำตาม Stop Loss ที่กำหนดไว้หรือไม่? | ใช่ | ไม่ มีการยกเลิก Stop Loss หรือขยับให้ไกลขึ้น |
| คุณเปิดออเดอร์เพิ่มเพื่อพยายามกู้คืนการขาดทุนหรือไม่? | ไม่ | ใช่ มีการ Revenge Trading หรือเทรดมากเกินไป |
| Drawdown ปัจจุบันยังอยู่ในช่วงที่ผลการทดสอบหรือการจำลองรองรับหรือไม่? | โดยรวมแล้ว ใช่ | ไม่ หรือกลยุทธ์ยังไม่เคยผ่านการทดสอบอย่างเพียงพอ |
Risk of Ruin คืออะไร?
Risk of Ruin คือความน่าจะเป็นที่การขาดทุนต่อเนื่องจะทำให้เงินทุนลดลงต่ำกว่าระดับที่จำเป็นต่อการเทรดตามกลยุทธ์ต่อไป ซึ่งไม่ได้ขึ้นอยู่กับอัตราชนะเพียงอย่างเดียว แต่ยังรวมถึง Expectancy ขนาดกำไรและขาดทุนเฉลี่ย ขนาดสถานะ Leverage ต้นทุน และลำดับของผลลัพธ์ เมื่อความเสี่ยงต่อสถานะเพิ่มขึ้น บัญชีก็จะมีพื้นที่รองรับช่วงขาดทุนได้น้อยลง
สำหรับคำแนะนำจาก Hantec Markets เกี่ยวกับขนาดสถานะ Stop Loss และขีดจำกัดความเสี่ยง ดูเพิ่มเติมที่ กลยุทธ์สำหรับบริหารความเสี่ยงในการเทรด.
Realised vs. Unrealised: จิตวิทยาของการ “ปิดสถานะ”
การขาดทุนที่ยังไม่เกิดขึ้นจริง (Unrealised Loss) ซึ่งสถานะยังเปิดอยู่และยังมี “ความหวัง” แตกต่างอย่างมากจากการขาดทุนที่เกิดขึ้นจริงแล้ว (Realised Loss) ซึ่งสถานะถูกปิดและผลลัพธ์สิ้นสุดลงแล้ว
- ตราบใดที่สถานะยังเปิดอยู่ ใจยังคงยึดติดกับความเป็นไปได้ที่ตลาดจะกลับตัว
- การปิดสถานะบังคับให้สมองยอมรับความจริง และเมื่อการขาดทุนกลายเป็นสิ่งที่เกิดขึ้นจริง ความเจ็บปวดก็มักชัดเจนที่สุด
แต่สิ่งที่ย้อนแย้งคือ การฟื้นตัวและการเรียนรู้จะเริ่มต้นได้อย่างแท้จริง ก็ต่อเมื่อยอมรับการขาดทุนนั้นแล้ว
กรณีศึกษา: กับดัก “Martingale”
ลองนึกภาพ Trader A ที่มีบัญชี $10,000 หลังขาดทุนติดต่อกัน 3 ครั้ง ความหงุดหงิดเริ่มเข้ามา และด้วยความเชื่อว่าตลาด “ควร” ให้เขาชนะบ้าง จึงเพิ่มขนาด Lot เป็นสองเท่าในการเทรดครั้งที่ 4
- ตลาดเคลื่อนไหวสวนทาง 50 pips ทำให้ Drawdown เพิ่มขึ้นเป็น 40%
- ความตื่นตระหนกเข้าครอบงำ และยังคงถือสถานะผ่านเหตุการณ์ข่าวช่วงสุดสัปดาห์
- ตลาดเกิด Gap, Stop Loss เกิด Slippage และภายในเช้าวันจันทร์ เงินในบัญชีก็หมดลง
ข้อสรุป: พอร์ตแตกไม่ได้เกิดจากการคาดการณ์ผิด แต่เกิดจากการไม่ยอมรับการขาดทุนเล็ก ๆ ที่ยังควบคุมได้ จนกลายเป็นการขาดทุนครั้งใหญ่ที่ขับเคลื่อนด้วยอารมณ์
ทำไมพอร์ตเทรดถึงแตก?
ใช้ 4 ปัจจัยในการตรวจสอบ: กลยุทธ์ การบริหารความเสี่ยง การดำเนินการเทรด และจิตวิทยา เป้าหมายคือหาคำตอบให้ชัดเจนว่า กลยุทธ์ล้มเหลวทั้งที่คุณทำตามแผน หรือการขาดทุนรุนแรงขึ้นเพราะมีการฝ่าฝืนกฎการเทรดและการบริหารความเสี่ยง
ความล้มเหลวของกลยุทธ์
พิจารณาว่ากลยุทธ์มี Expectancy เชิงบวกที่น่าเชื่อถือก่อนเกิดช่วงขาดทุนหรือไม่
- กลยุทธ์ผ่านการทดสอบด้วยจำนวนการเทรดที่มากและเกี่ยวข้องเพียงพอหรือไม่? ไม่มีจำนวนตายตัวที่พิสูจน์ว่ากลยุทธ์ใช้ได้ จำนวนที่เหมาะสมขึ้นอยู่กับขนาดและความสม่ำเสมอของความได้เปรียบของกลยุทธ์
- สภาวะตลาดเปลี่ยนไปหรือไม่? กลยุทธ์ที่ทำงานได้ดีในตลาดที่มีแนวโน้มต่อเนื่อง อาจให้ผลต่างออกไปในตลาด Sideways และในทางกลับกัน
- การขาดทุนยังอยู่ในระดับเดียวกับ Drawdown ในอดีตหรือผลจำลองของกลยุทธ์ หรือสูงกว่านั้นอย่างมีนัยสำคัญ?
ความล้มเหลวด้านการบริหารความเสี่ยง
แม้กลยุทธ์จะมี Expectancy เชิงบวก ก็ยังอาจขาดทุนหนักได้หากรับความเสี่ยงมากเกินไป
- ขนาดสถานะสูงเกินไปเมื่อเทียบกับ Equity ของบัญชี
- ใช้ Leverage สูงเกินไป หรือมี Free Margin น้อยเกินไป
- ไม่มี Stop Loss หรือเงื่อนไขการออกจากสถานะที่กำหนดไว้ล่วงหน้า
- ขยับ Stop Loss ให้ไกลขึ้นเมื่อตลาดเคลื่อนไหวสวนทาง
- ใช้เงินทุนมากเกินไปกับการเทรดเดียว ธีมเดียว หรือสถานะที่มีความสัมพันธ์กันสูง
- เพิ่มความเสี่ยงหลังขาดทุนเพื่อพยายามฟื้นตัวให้เร็วขึ้น
ความล้มเหลวด้านการดำเนินการเทรด
หมายถึงมีแผนอยู่แล้ว แต่การเทรดจริงไม่ได้เป็นไปตามแผนนั้น
- เข้าเทรดนอกเงื่อนไขที่กำหนดไว้
- Revenge Trading ทันทีหลังขาดทุน
- เทรดมากเกินกว่าความถี่ที่วางแผนไว้
- ถือสถานะผ่านเหตุการณ์สำคัญที่มีกำหนดไว้ ทั้งที่แผนระบุว่าไม่ควรถือ
- ไม่ทำตามจุดออกที่กำหนดไว้หลังเปิดสถานะแล้ว
ความล้มเหลวด้านจิตวิทยา
แรงกดดันทางอารมณ์อาจนำไปสู่ข้อผิดพลาดด้านกลยุทธ์ ความเสี่ยง และการดำเนินการเทรด รูปแบบที่พบบ่อย ได้แก่
- Fear: หลีกเลี่ยงจังหวะเทรดที่ถูกต้อง หรือปิดกำไรเร็วเกินไป เพราะยังได้รับผลกระทบจากการขาดทุนก่อนหน้า
- Greed: เพิ่ม Leverage หรือถือสถานะเพื่อรอเป้าหมายที่ไม่ได้วางแผนไว้
- Loss Aversion: ไม่ยอมปิดสถานะตามแผน เพราะการยอมรับการขาดทุนรู้สึกแย่กว่าการปล่อยสถานะไว้
- FOMO: เข้าเทรดหลังจากจังหวะตามแผนผ่านไปแล้ว
- Revenge: เทรดเพื่อเอาคืนจากการขาดทุนก่อนหน้า แทนที่จะเข้าเพราะมีสัญญาณที่ตรงตามแผน
- Gambler’s Fallacy: เชื่อว่าครั้งต่อไป “ต้องชนะ” เพราะก่อนหน้านี้ขาดทุนติดต่อกันหลายครั้ง ทั้งที่แต่ละผลลัพธ์เป็นอิสระต่อกัน
ประเด็นสำคัญ: หากคุณทำตามกฎทั้งหมดแล้วแต่กลยุทธ์ยังสร้างการขาดทุนในระดับที่ยอมรับไม่ได้ ควรตรวจสอบความน่าเชื่อถือของกลยุทธ์ แต่หากมีการเปลี่ยนกฎระหว่างช่วงขาดทุน ควรแก้ไขกระบวนการบริหารความเสี่ยงและการดำเนินการเทรดก่อนพิจารณาเติมเงินทุนใหม่
Hantec Markets ยังอธิบายความแตกต่างระหว่างการขาดทุนที่เกิดจากกลยุทธ์ และการขาดทุนจากการเทรดนอกแผนไว้ใน วิธีรับมือกับการเทรดที่ขาดทุน.
บัญชีไปถึงศูนย์ได้อย่างไร: Margin Call, Stop-Out และยอดคงเหลือติดลบ
บัญชีเทรดที่ใช้ Leverage อาจถูกบังคับปิดสถานะก่อนที่ยอดเงินสดในบัญชีจะลดลงถึงศูนย์จริง ๆ ตัวแปรสำคัญคือ Equity เมื่อเทียบกับ Used Margin หาก Equity ลดลงมากพอ โบรกเกอร์อาจจำกัดการเปิดสถานะใหม่หรือปิดสถานะตามกฎ Margin และ Stop-Out ของบัญชี
Margin Level, Margin Call และ Stop-Out ทำงานอย่างไร?
ระดับมาร์จิน = (ส่วนของผู้ถือหุ้น ÷ มาร์จินที่ใช้ไป) × 100
- Equity คือยอดคงเหลือในบัญชีที่ปรับตามกำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงจากสถานะที่เปิดอยู่
- Used Margin คือ Margin ที่กำลังใช้รองรับสถานะที่ใช้ Leverage
- Margin Call คือการแจ้งเตือนหรือสถานะของบัญชีที่บ่งชี้ว่า Equity ที่มีอยู่เริ่มไม่เพียงพอ ระดับที่เกิด Margin Call ขึ้นอยู่กับผู้ให้บริการและประเภทบัญชี ไม่ได้มีเปอร์เซ็นต์มาตรฐานเดียว
- Stop-Out คือระดับที่โบรกเกอร์เริ่มบังคับปิดสถานะตามข้อกำหนดของตน
ตัวอย่างการคำนวณ Margin
สมมติว่าบัญชีมีเงิน $10,000 และมี Used Margin $2,000 โดยหน้าข้อมูลเงื่อนไขการเทรดสำหรับลูกค้ารายย่อยของ Hantec Markets ในปัจจุบันระบุระดับ Stop-Out ไว้ว่า “เริ่มต้นที่ 20%” อย่างไรก็ตาม ระดับที่แน่นอนอาจแตกต่างกันตามประเภทบัญชี ตราสาร และนิติบุคคลที่ให้บริการ ดังนั้นข้อกำหนดของบัญชีที่ใช้งานจริงจะถือเป็นข้อมูลหลัก
| ขั้นตอน | Equity | Used margin | Margin level |
|---|---|---|---|
| ตอนเปิดสถานะ | $10,000 | $2,000 | 500% |
| หลังขาดทุนที่ยังไม่เกิดขึ้นจริง $6,000 | $4,000 | $2,000 | 200% |
| หลังขาดทุนที่ยังไม่เกิดขึ้นจริง $8,000 | $2,000 | $2,000 | 100% |
| เมื่อ Margin Level อยู่ที่ 20% | $400 | $2,000 | 20% |
ในตัวอย่างแบบง่ายนี้ Stop-Out ที่ระดับ 20% จะเท่ากับ Equity $400 ขณะที่ Used Margin ยังคงอยู่ที่ $2,000 อย่างไรก็ตาม ในการใช้งานจริง Used Margin อาจเปลี่ยนแปลงเมื่อมีการปิดสถานะ และกระบวนการบังคับปิดสถานะของโบรกเกอร์จะเป็นไปตามข้อกำหนดของบัญชีในปัจจุบัน ไม่ควรถือว่า Stop-Out 20% ใช้กับบัญชี Hantec Markets ทุกประเภท
สามารถตรวจสอบเงื่อนไขการเทรดล่าสุดของ Hantec Markets ได้ที่: เงื่อนไขการซื้อขายฟอเร็กซ์.
ทำไม Gap จึงทำให้เกิด Slippage และทำไม Stop Loss จึงไม่รับประกันราคาที่แน่นอน?
Standard Stop Loss จะส่งคำสั่งเมื่อราคาถึงหรือผ่านระดับ Stop ที่กำหนด แต่ราคาที่ดำเนินการจริงอาจแตกต่างจากราคา Stop ที่ตั้งไว้ หากตลาดเคลื่อนไหวอย่างรวดเร็วหรือมีสภาพคล่องจำกัด หากตลาดเกิด Gap ข้ามระดับ Stop อาจไม่มีราคาที่สามารถดำเนินการได้ตรงกับระดับ Stop นั้น
- Gap ช่วงสุดสัปดาห์ ข่าวสำคัญ และการเปลี่ยนแปลงของสภาพคล่องอย่างฉับพลัน อาจทำให้เกิด Slippage
- Standard Stop ไม่สามารถสร้างสภาพคล่องที่ราคาที่ร้องขอได้ โดยปกติคำสั่งจะถูกดำเนินการที่ราคาที่ดีที่สุดที่มีอยู่เมื่อถูก Trigger
- Slippage จาก Gap สามารถเกิดขึ้นได้ตามกลไกปกติของตลาด และไม่ได้เป็นหลักฐานของการดำเนินการที่ไม่เหมาะสมของโบรกเกอร์ในตัวมันเอง นโยบายการดำเนินคำสั่งของ Hantec Markets ระบุว่า Spread อาจกว้างขึ้น ตลาดอาจมีความผันผวนหรือเกิด Gap และไม่สามารถรับประกันราคาที่ดำเนินการได้
Hantec Markets อธิบายเกี่ยวกับการดำเนินการของ Standard Stop Loss และ Slippage ไว้ใน บทนำเกี่ยวกับคำสั่งหยุดขาดทุน, และ นโยบายการดำเนินการ อธิบายว่าสภาวะตลาดอาจส่งผลต่อราคาที่ดำเนินคำสั่งอย่างไร
Guaranteed Stop คืออะไร?
Guaranteed Stop คือฟีเจอร์เฉพาะที่โบรกเกอร์บางรายให้บริการ โดยรับประกันว่าจะปิดสถานะที่ราคา Stop ที่กำหนดไว้ภายใต้เงื่อนไขที่ระบุ แม้ว่าตลาดจะเกิด Gap ก็ตาม ทั้งนี้ ความพร้อมใช้งาน ตราสารที่รองรับ และค่าธรรมเนียมอาจแตกต่างกัน ไม่ควรถือว่า Guaranteed Stop สามารถใช้ได้กับบัญชี Hantec Markets ทุกประเภท เว้นแต่ข้อกำหนดผลิตภัณฑ์ปัจจุบันจะระบุไว้อย่างชัดเจน
Negative Balance Protection คืออะไร และใช้กับใครบ้าง?
Negative Balance Protection คือกลไกคุ้มครองที่จำกัดภาระหนี้ของลูกค้าที่มีสิทธิ์ เพื่อไม่ให้บัญชี CFD ที่อยู่ภายใต้การคุ้มครองมียอดติดลบเกินกว่าเงินทุนที่ได้รับความคุ้มครองตามกฎหรือข้อกำหนดของโบรกเกอร์ อย่างไรก็ตาม การคุ้มครองนี้ไม่ได้ป้องกันการขาดทุนจากการเทรดทั่วไป Margin Call หรือ Stop-Out
- CFD สำหรับลูกค้ารายย่อยในสหราชอาณาจักร: กฎของ FCA กำหนดให้มีมาตรการป้องกันไม่ให้ลูกค้ารายย่อยขาดทุนเกินกว่าเงินทุนทั้งหมดในบัญชี CFD และกำหนดให้มีการปิดสถานะเมื่อ Margin ลดลงถึง 50% ของ Margin ที่กำหนด
- CFD สำหรับลูกค้ารายย่อยในสหภาพยุโรป: กรอบมาตรการของ ESMA สำหรับผลิตภัณฑ์ CFD กำหนดกฎ Margin Close-Out ที่ระดับ 50% ของบัญชี และ Negative Balance Protection โดยควรตรวจสอบกฎที่ใช้ในแต่ละประเทศตามเขตอำนาจศาลของลูกค้า
- Hantec Markets: ปัจจุบัน Hantec Balance Guard ระบุว่า Negative Balance Protection มีผลโดยอัตโนมัติกับบัญชีเทรดบุคคลประเภท Hantec Global, Hantec Pro และ Hantec Cent ที่มีสิทธิ์ ทั้งนี้ ควรตรวจสอบคุณสมบัติและเงื่อนไขก่อนอ้างอิงหรือพึ่งพาการคุ้มครองดังกล่าว
ดู Hantec Balance Guard สำหรับรายละเอียดเงื่อนไขผู้มีสิทธิ์ของ Hantec Markets ในปัจจุบัน
ตัวเลขของการฟื้นพอร์ต (การบริหารความเสี่ยง)
อุปสรรคแบบทวีคูณของการฟื้นพอร์ต
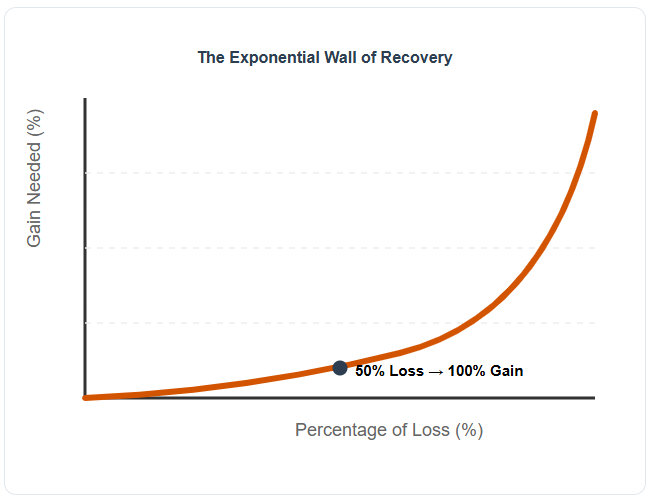
การฟื้นพอร์ตไม่ใช่แค่การ “เอาคืน” จากที่ขาดทุน แต่เป็นเรื่องของตัวเลข หากเงินทุนลดลง 50% คุณไม่ได้ต้องการกำไร 50% เพื่อกลับมาเท่าทุน แต่ต้องทำกำไรถึง 100%
ฟื้นพอร์ต % = [(1 ÷ (1 − L)) − 1] × 100
โดยที่ L คือเปอร์เซ็นต์การขาดทุนในรูปทศนิยม
| การขาดทุนของบัญชี | กำไรที่ต้องใช้เพื่อฟื้นพอร์ต |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233.3% |
| 80% | 400% |
| 90% | 900% |
- ขาดทุน 20% ต้องทำกำไร 25% จึงจะฟื้นกลับมาเท่าทุน
- ขาดทุน 60% ต้องทำกำไร 150% จึงจะฟื้นกลับมาเท่าทุน
นี่คือเหตุผลที่การควบคุม Drawdown สำคัญ หากกำหนดความเสี่ยงไว้ที่ 1% ของ Equity คงเหลือต่อการเทรด การขาดทุนเต็มความเสี่ยงติดต่อกัน 20 ครั้ง จะเหลือ Equity ประมาณ 81.8% ของเงินทุนเริ่มต้น ทั้งนี้ไม่ได้หมายความว่ากลยุทธ์นั้นปลอดภัยหรือทำกำไรได้ แต่เป็นเพียงตัวอย่างว่าการจำกัดความเสี่ยงแบบสัดส่วนคงที่ในระดับต่ำ ช่วยชะลอการลดลงของเงินทุนได้อย่างไร
Drawdown หนักใช้เวลาฟื้นนานแค่ไหน?
เปอร์เซ็นต์ที่ต้องใช้ในการฟื้นพอร์ตยังไม่สะท้อนเรื่องเวลาได้ทั้งหมด หลังจาก Drawdown 60% บัญชีจะเหลือเพียง 40% ของมูลค่าเริ่มต้น และต้องเติบโตอีก 150% จึงจะกลับไปเท่าทุน แม้สมมติให้ทำกำไรรายเดือนได้อย่างสม่ำเสมอ การฟื้นตัวก็อาจใช้เวลาหลายปี
| การเติบโตสุทธิต่อเดือนที่สมมติขึ้น | ระยะเวลาโดยประมาณในการฟื้นตัวจาก Drawdown 60% |
|---|---|
| 1% ทุกเดือน | 93 เดือน (ประมาณ 7.7 ปี) |
| 2% ทุกเดือน | 47 เดือน (ประมาณ3.9 ปี) |
| 3% ทุกเดือน | 31 เดือน (ประมาณ2.6 ปี) |
ตัวเลขเหล่านี้เป็นเพียงตัวอย่างทางคณิตศาสตร์ ไม่ใช่การคาดการณ์ผลตอบแทนที่คาดหวังหรือ “สมจริง” ผลลัพธ์จากการเทรดจริงมีความไม่สม่ำเสมอ และอาจรวมถึง Drawdown เพิ่มเติม Spread ค่าคอมมิชชัน ค่าใช้จ่ายทางการเงิน และช่วงเวลาที่ไม่มีการเทรด ประเด็นสำคัญคือ การพยายามเร่งฟื้นตัวจากการขาดทุนหนักให้ได้ภายในไม่กี่สัปดาห์ด้วยการเพิ่ม Leverage จะเพิ่มโอกาสที่จะเกิดการขาดทุนครั้งใหญ่อีกครั้ง
ข้อมูลและงานวิจัย: “อคติของเทรดเดอร์”
ทฤษฎี Prospect ของ Kahneman และ Tversky อธิบายกำไรและขาดทุนโดยเทียบกับจุดอ้างอิง และอธิบายฟังก์ชันมูลค่าที่โดยทั่วไปมีความชันในฝั่งขาดทุนมากกว่าฝั่งกำไร ในการเทรด แนวคิดนี้ช่วยอธิบายว่าเหตุใดเทรดเดอร์จึงอาจยอมรับความเสี่ยงมากขึ้นเพื่อหลีกเลี่ยงการรับรู้ผลขาดทุน
- Loss Aversion อาจทำให้เทรดเดอร์ถือสถานะที่ขาดทุนนานกว่าที่แผนเดิมกำหนดไว้
- ใน การศึกษาของ Chague, De-Losso และ Giovannetti ในกลุ่มผู้ที่เริ่ม Day Trading ฟิวเจอร์สหุ้นบราซิลระหว่างปี 2013–2015 พบว่า 97% ของผู้ที่เทรดต่อเนื่องอย่างน้อย 300 วันขาดทุน ฉบับ Working Paper ปี 2019 รายงานว่า มีเพียง 0.4% ที่ทำรายได้มากกว่าพนักงานธนาคาร (ประมาณ US$54 ต่อวัน) ขณะที่ผู้ที่ทำผลงานดีที่สุดมีรายได้เฉลี่ย US$310 ต่อวัน แต่มีความผันผวนสูง
งานวิจัยนี้เป็นหลักฐานจากตลาด ช่วงเวลา และกลุ่มเทรดเดอร์เฉพาะ จึงไม่ควรนำไปอ้างเป็นสถิติสากลสำหรับเทรดเดอร์รายย่อยทุกคน ทุกประเภทสินทรัพย์ หรือทุกบัญชีเทรดแรก
วิธีคำนวณขนาดสถานะหลังเกิด Drawdown
หลังจากขาดทุนจำนวนมาก ความรู้สึกอยากเพิ่มขนาดสถานะอาจเกิดขึ้นได้ง่าย: เปิดสถานะครั้งถัดไปให้ใหญ่ขึ้นเพื่อฟื้นพอร์ตให้เร็วขึ้น และนี่คือช่วงเวลาที่การควบคุมความเสี่ยงมีความสำคัญมากที่สุด
ควรคำนวณขนาดสถานะจากจำนวนเงินที่คุณพร้อมจะขาดทุนหากราคาถึง Stop Loss ไม่ใช่จากจำนวนเงินที่คุณต้องการกู้คืน
กรอบการคำนวณแบบง่ายคือ:
ขนาดสถานะ=
จากนั้น:
ขนาดสถานะ=
ตัวอย่างการคำนวณ
สมมติว่าเทรดเดอร์มี:
- Equity ของบัญชี: $8,000
- ความเสี่ยงสูงสุดต่อการเทรด: 1%
- Stop Loss: 40 pips
- มูลค่า Pip: $10 ต่อ pip สำหรับ Standard Lot
ขาดทุนสูงสุดที่วางแผนไว้คือ:
$8,000 × 1% = $80
ดังนั้นขนาดสถานะคือ:
$80 ÷ (40 × $10) = 0.20 lots
ประเด็นสำคัญคือ ขนาดสถานะถูกคำนวณจาก Equity ที่เหลืออยู่และระดับความเสี่ยงที่กำหนดไว้ล่วงหน้า ไม่ใช่จากยอดคงเหลือเดิม $10,000 หรือจำนวนเงินที่เทรดเดอร์ต้องการทำกลับคืนมา
หลังเกิด Drawdown ความแตกต่างนี้ยิ่งมีความสำคัญ หากบัญชีลดลงจาก $10,000 เหลือ $8,000 ขีดจำกัดความเสี่ยง 1% ที่คำนวณจาก Equity ปัจจุบัน $8,000 คือ $80 ไม่ใช่ $100 เมื่อมูลค่าบัญชีเปลี่ยน จำนวนเงินที่เสี่ยงก็ควรเปลี่ยนตามไปด้วย
อย่าเพิ่มขนาดสถานะเพื่อกู้คืนการขาดทุน
สถานะที่ใหญ่ขึ้นไม่ได้ทำให้มีโอกาสฟื้นตัวมากขึ้น แต่จะเพิ่มจำนวนเงินที่อาจขาดทุนหากการเทรดครั้งถัดไปไม่เป็นไปตามคาด
ดังนั้น เป้าหมายในการฟื้นพอร์ตควรแยกออกจากการตัดสินใจเรื่องความเสี่ยงต่อการเทรด:
Equity ของบัญชี → ขีดจำกัดความเสี่ยง → ระยะ Stop Loss → ขนาดสถานะ
ไม่ใช่:
การขาดทุนก่อนหน้า → จำนวนเงินที่ต้องการกู้คืน → ขนาดสถานะที่ใหญ่ขึ้น
เทรดเดอร์ที่เพิ่งเผชิญ Drawdown จำนวนมากอาจพิจารณาลดเปอร์เซ็นต์ความเสี่ยงต่อการเทรดลงชั่วคราว จุดประสงค์ไม่ใช่เพื่อให้ฟื้นตัวเร็วขึ้น แต่เพื่อลดโอกาสที่ช่วงขาดทุนอีกครั้งจะทำให้ Drawdown กลายเป็นการสูญเสียการควบคุมมากยิ่งขึ้น
การคำนวณควรคำนึงถึงตราสารที่เทรด ข้อกำหนดของสัญญา การแปลงสกุลเงิน Spread ค่าคอมมิชชัน และเงื่อนไขการดำเนินคำสั่งจริงด้วย มูลค่าเป็นเงินของแต่ละ Point หรือ Pip แตกต่างกันไปในแต่ละตราสาร ดังนั้นเทรดเดอร์ควรตรวจสอบข้อกำหนดของสัญญาสำหรับสถานะที่กำลังจะเปิด
เป้าหมายหลังเกิด Drawdown ไม่ใช่การเทรดให้ใหญ่ขึ้น แต่คือการทำให้การขาดทุนครั้งถัดไปเล็กพอที่บัญชียังมีพื้นที่ให้เทรดต่อได้
หมายเหตุเกี่ยวกับ Tax-Loss Harvesting
การปฏิบัติทางภาษีต่อผลขาดทุนจากการเทรดที่เกิดขึ้นจริงแตกต่างกันไปตามเขตอำนาจศาล ผลิตภัณฑ์ และประเภทบัญชี ระบบภาษีบางแห่งอนุญาตให้นำผลขาดทุนบางประเภทไปหักล้างกับกำไรหรือยกยอดไปใช้ในอนาคตได้ ขณะที่บางแห่งมีการปฏิบัติต่อผลิตภัณฑ์อนุพันธ์แตกต่างกัน เทรดเดอร์ควรตรวจสอบกฎที่ใช้กับตนเอง หรือขอคำแนะนำจากผู้เชี่ยวชาญด้านภาษี แทนการสันนิษฐานว่าผลขาดทุนจากการเทรดสามารถนำไปหักภาษีได้
กรอบการฟื้นพอร์ต 90 วันแบบปฏิบัติได้จริง
| ช่วงเวลา | รูปแบบ | สิ่งที่ต้องทำ / วัดผล |
|---|---|---|
| วันที่ 1–7 | หยุดเทรด | งดเทรดเงินจริง งดเทรด Demo หรือเฝ้ากราฟเพื่อหาจังหวะใหม่ เขียน Post-Mortem ว่ากฎข้อใดถูกละเมิดก่อน เกิดขึ้นเมื่อไร มีอะไรเปลี่ยนไปในขนาดสถานะหรือเงื่อนไขการออก และในตอนนั้นคุณกำลังพยายามทำอะไร |
| วันที่ 8–30 | เทรด Demo เท่านั้น | ใช้กฎกำหนดขนาดสถานะที่ตายตัว ตั้งขีดจำกัดการขาดทุนรายวันที่ชัดเจน และทำ Journal บันทึก Setup ความเสี่ยงที่วางแผนไว้ จุดออก และคะแนนสภาวะอารมณ์ก่อนเทรดแบบง่าย วัดผลจากการทำตามกฎ ไม่ใช่ Demo P&L |
| วันที่ 31–60 | เทรดจริงขนาดเล็ก | พิจารณากลับมาเทรดเงินจริงเฉพาะเมื่อช่วง Demo แสดงให้เห็นว่าสามารถทำตามกฎได้อย่างสม่ำเสมอ ใช้ขนาดความเสี่ยงที่ต่ำที่สุดเท่าที่เหมาะสม และใช้เฉพาะเงินที่คุณสามารถรับการขาดทุนได้ ใช้กฎเดิมต่อไป และวัดผลจากการทำตามกฎมากกว่ากำไร |
| วันที่ 61–90 | ค่อย ๆ เพิ่มขนาด | เพิ่มขนาดสถานะได้เพียงหนึ่งครั้ง หลังจากทำตามกฎได้อย่างต่อเนื่องครบ 30 วัน หากมีการละเมิดกฎหลัก ให้ลดขนาดสถานะลงอีกครั้ง หรือกลับไปเทรด Demo จนกว่ากระบวนการจะมีเสถียรภาพ |
มาตรการป้องกันจากโบรกเกอร์และแพลตฟอร์ม: ป้องกันไม่ให้เกิดซ้ำ
เป้าหมายคือทำให้การฝ่าฝืนกฎบริหารความเสี่ยงทำได้ยากขึ้นในช่วงเวลาที่ต้องตัดสินใจ ความพร้อมใช้งานแตกต่างกันไปตามโบรกเกอร์ แพลตฟอร์ม ประเภทบัญชี และโปรแกรม Prop Firm ดังนั้นควรใช้เฉพาะเครื่องมือควบคุมที่ผู้ให้บริการรองรับจริง และตรวจสอบเงื่อนไขปัจจุบัน
ขีดจำกัด Drawdown รายวันสูงสุด
โปรแกรม Prop Firm และเครื่องมือบริหารความเสี่ยงบางประเภทมีการกำหนดขีดจำกัดการขาดทุนรายวันหรือความเสี่ยงของสถานะที่เปิดอยู่ ซึ่งอาจทำให้เกิดการผิดเงื่อนไขหรือบังคับปิดสถานะได้ อย่างไรก็ตาม บัญชี CFD รายย่อยมาตรฐานไม่ได้มีฟังก์ชันล็อกการขาดทุนรายวันที่ผู้ใช้ตั้งค่าได้ทุกบัญชี หากผู้ให้บริการมีฟังก์ชันนี้ ควรกำหนดไว้ก่อนเริ่มเทรด หากไม่มี ให้ใช้ Stop ที่กำหนดไว้ล่วงหน้า การแจ้งเตือน และกฎหยุดเทรดที่เขียนไว้อย่างชัดเจน แทนการสันนิษฐานว่าแพลตฟอร์มจะปกป้องคุณโดยอัตโนมัติ
ขีดจำกัด Leverage
Leverage ที่ต่ำลงจะช่วยลด Exposure สูงสุดที่สามารถเปิดได้ด้วย Margin จำนวนหนึ่ง หากบัญชีอนุญาตให้ผู้ใช้เลือกระดับ Leverage ที่ต่ำลง การลด Leverage สามารถใช้เป็นขีดจำกัดความเสี่ยงเชิงโครงสร้างได้ หากไม่สามารถเปลี่ยนการตั้งค่า Leverage ได้ ก็สามารถให้ผลในทางปฏิบัติใกล้เคียงกันด้วยการใช้ขนาดสถานะที่เล็กลง ทั้งนี้ ขีดจำกัด Leverage ตามกฎระเบียบยังแตกต่างกันไปตามเขตอำนาจศาลและประเภทลูกค้า
Hantec Markets’ Global account ปัจจุบันมีการระบุ Leverage สูงสุดไว้ที่ 1:500 ขณะที่ Leverage สำหรับลูกค้ารายย่อยอาจต่ำกว่านี้ตามกฎที่ใช้ในแต่ละพื้นที่ ทั้งนี้ ไม่ควรถือว่า Leverage สูงสุดที่มีให้เป็นขนาดการเทรดที่แนะนำ
การล็อกการเทรดและมาตรการ Cooling-Off
การพึ่งพาเพียงกำลังใจหลังจากขาดทุนหนักเป็นจุดที่มักเกิดความผิดพลาด การใช้เครื่องมือในแพลตฟอร์มหรือซอฟต์แวร์บริหารความเสี่ยงจากภายนอกเพื่อปิดการเข้าถึงการเทรดชั่วคราว สามารถช่วยตัดวงจรอารมณ์ได้ การตั้งค่าล็อกบัญชีทันทีเมื่อขาดทุนรายวันถึงระดับที่กำหนดไว้ จะช่วยบังคับให้มีช่วง Cooling-Off โปรแกรมเทรดหรือพอร์ทัลของบางบริษัทอนุญาตให้ตั้งระยะเวลาก่อนปลดล็อกบัญชี หรือกำหนดให้ต้องผ่านขั้นตอนเพิ่มเติมก่อนยกเลิกข้อจำกัด เพื่อป้องกันไม่ให้กลับไป Revenge Trading ทันทีขณะที่ยังอยู่ในภาวะอารมณ์รุนแรง
Negative Balance Protection เป็นเพียงกลไกป้องกัน ไม่ใช่แผนการเทรด
Hantec Balance Guard สามารถช่วยจำกัดไม่ให้บัญชีที่มีสิทธิ์คงยอดติดลบไว้ได้ แต่ไม่ได้ป้องกันไม่ให้เทรดเดอร์สูญเสียเงินทุนในบัญชี ดังนั้น ขนาดสถานะ วินัยในการใช้ Stop และ Free Margin ยังคงมีความสำคัญ
สรุป
การพอร์ตแตกควรถูกมองเป็นเหตุการณ์สำหรับวิเคราะห์หาสาเหตุ ไม่ใช่สัญญาณให้รีบกู้เงินกลับมา ก่อนอื่นควรระบุให้ชัดเจนว่าความล้มเหลวเกิดจากกลยุทธ์ ขนาดความเสี่ยง การดำเนินการเทรด หรือการฝ่าฝืนกฎต่อเนื่อง จากนั้นจึงค่อยสร้างกระบวนการใหม่ โดยต้องสามารถทำตามได้ภายใต้ Exposure ที่ต่ำลง
ตารางการฟื้นพอร์ตอธิบายว่าทำไมการรักษาเงินทุนจึงสำคัญ ส่วนเนื้อหาเรื่อง Margin อธิบายว่า Leverage สามารถเปลี่ยน Drawdown ให้กลายเป็นการบังคับปิดสถานะได้อย่างไร และกรอบ 90 วันช่วยให้ทดสอบได้อย่างเป็นขั้นตอนว่าพฤติกรรมเปลี่ยนไปจริงหรือไม่ ทั้งนี้ ไม่มีข้อกำหนดว่าคุณต้องกลับไปเทรดจริงภายในระยะเวลาที่กำหนด
FAQ: รับมืออย่างไรหลังจากพอร์ตเสียหาย
Q: ควรกลับไปเทรดทันทีเพื่อรักษาความคมในการเทรดหรือไม่?
A: ไม่ควร หากแรงจูงใจหลักคือการกู้คืนการขาดทุน กรอบการฟื้นตัวด้านบนเริ่มต้นด้วยการงดเทรดทั้งเงินจริงและ Demo เป็นเวลา 7 วัน เพื่อให้สิ่งแรกที่ทำคือการวิเคราะห์หาสาเหตุ ไม่ใช่การหาจังหวะเทรดครั้งต่อไป
Q: จะรู้ได้อย่างไรว่าพร้อมกลับมาเทรดแล้ว?
A: ใช้เกณฑ์ด้านกระบวนการ คุณควรสามารถระบุ Setup ความเสี่ยงสูงสุด เงื่อนไข Stop ขีดจำกัดการขาดทุนรายวัน และแผนออกจากสถานะได้ก่อนเข้าเทรด จากนั้นทำตามกฎเหล่านี้ได้อย่างสม่ำเสมอในสภาพแวดล้อมที่มีความเสี่ยงต่ำกว่า หากกฎยังเปลี่ยนหลังจากขาดทุน แสดงว่ายังไม่พร้อมเพิ่มขนาดการเทรด
Q: ควรฝากเงินเพิ่มทันทีหรือไม่?
A: ไม่ควรเติมเงินเพียงเพื่อให้ยอดบัญชีกลับไปเท่าเดิม ก่อนอื่นควรหาสาเหตุของการขาดทุน ปรับกระบวนการบริหารความเสี่ยงหรือการดำเนินการเทรดที่เป็นสาเหตุ และทดสอบกระบวนการที่ปรับใหม่ เงินทุนที่จะใช้เทรดในอนาคตควรเป็นเงินที่คุณสามารถรับการขาดทุนได้
Q: สามารถขาดทุนมากกว่าจำนวนเงินที่ฝากได้หรือไม่?
A: ขึ้นอยู่กับประเภทบัญชี ผลิตภัณฑ์ เขตอำนาจศาล และประเภทลูกค้า กฎ CFD สำหรับลูกค้ารายย่อยในสหราชอาณาจักรมี Negative Balance Protection และ Hantec Balance Guard ระบุว่า บัญชีบุคคลประเภท Hantec Global, Pro และ Cent ที่มีสิทธิ์ จะได้รับ Negative Balance Protection ตามเงื่อนไขปัจจุบัน ควรตรวจสอบการคุ้มครองที่ใช้กับบัญชีของคุณโดยตรงก่อนพึ่งพามาตรการดังกล่าว
Q: ควรอธิบายเรื่องนี้กับคู่ชีวิตอย่างไร?
A: แจ้งตัวเลขที่ชัดเจน ได้แก่ จำนวนเงินที่ขาดทุน ยอดคงเหลือปัจจุบันของบัญชี หนี้หรือ Exposure ที่ยังเปิดอยู่ และมีผลกระทบต่อเงินส่วนกลางของครอบครัวหรือไม่ หยุดฝากเงินเพิ่มระหว่างประเมินความเสียหาย อธิบายมาตรการป้องกันที่จะใช้ก่อนกลับมาเสี่ยงเงินอีกครั้ง และตกลงขอบเขตสำหรับการเงินร่วมกัน หากการขาดทุนกระทบค่าใช้จ่ายจำเป็นหรือทำให้เกิดหนี้ที่ไม่สามารถรับภาระได้ ควรขอคำแนะนำด้านการเงินหรือหนี้จากผู้ให้คำปรึกษาที่ได้รับการกำกับดูแลในเขตอำนาจศาลของคุณ
Q: การขาดทุนจนพอร์ตแรกเสียหายถือเป็นเรื่องปกติหรือไม่?
A: การขาดทุนจากการเทรดเป็นเรื่องที่พบได้ แต่การพอร์ตแตกในบัญชีแรกไม่ควรถูกมองว่าเป็นสิ่งที่หลีกเลี่ยงไม่ได้ หรือเป็นขั้นตอนที่ทุกคนต้องเจอ งานวิจัยที่มักถูกอ้างถึงว่ามีผู้ขาดทุน 97% นั้นศึกษาเฉพาะกลุ่ม Day Trader ฟิวเจอร์สหุ้นบราซิลที่เทรดต่อเนื่องอย่างน้อย 300 วัน จึงไม่ใช่สถิติที่ใช้กับบัญชีแรกของเทรดเดอร์ทุกคน การพอร์ตแตกเป็นเหตุผลให้หยุดและวิเคราะห์กระบวนการก่อนตัดสินใจว่าจะกลับมาเทรดอีกหรือไม่
Q: จะรู้ได้อย่างไรว่ากำลังเทรดหรือกำลังพนัน?
A: การเทรดอาศัยกฎที่ชัดเจน: Setup ความเสี่ยง ขนาดสถานะ และจุดออกถูกกำหนดไว้ก่อนเข้าเทรด และมีการประเมินผลจากชุดการเทรดหลายครั้ง พฤติกรรมที่คล้ายการพนันจะเกิดขึ้นเมื่อเพิ่มขนาดสถานะหลังขาดทุน เข้าเทรดเพื่อเอาเงินคืนแทนที่จะมี Setup ที่ชัดเจน กู้เงินมาเพื่อเทรดต่อ หรือรู้สึกว่าไม่สามารถหยุดเทรดได้ หากคุณไม่สามารถหยุดได้ กำลังปกปิดการขาดทุน หรือใช้เงินที่จำเป็นสำหรับค่าใช้จ่ายพื้นฐาน ควรหยุดเทรดเงินจริงและขอความช่วยเหลือที่เหมาะสมด้านการเงิน หนี้สิน หรือปัญหาการพนัน
หมายเหตุการคำนวณ
หมายเหตุการคำนวณ: เปอร์เซ็นต์การฟื้นตัวจาก Drawdown ใช้สูตร [(1 ÷ (1 − L)) − 1] × 100 ตัวอย่างระยะเวลาการฟื้นตัวคำนวณแบบทบต้นจากอัตราการเติบโตรายเดือนตามสมมติฐาน จนบัญชีที่ Drawdown 60% (เหลือ 40% ของ Equity เริ่มต้น) กลับมาเป็น 100% ตัวเลขการขาดทุนติดต่อกันเป็นการคำนวณแบบ exact สำหรับการเทรด Bernoulli อิสระ 100 ครั้ง ที่มีอัตราชนะคงที่ 50% และ 55% โดยผลลัพธ์การเทรดจริงอาจไม่ได้เป็นอิสระต่อกัน
ข้อสงวนสิทธิ์: เนื้อหาของบทความนี้มีจุดประสงค์เพื่อให้ข้อมูลเท่านั้นและไม่ใช่คำแนะนำหรือข้อเสนอแนะในการซื้อขายในทุกรูปแบบ