Negociar Ouro (XAU/USD) oferece liquidez excepcional e oportunidades operacionais significativas, mas sua estrutura de mercado única pega muitos traders de surpresa. Muitos traders conseguem identificar corretamente a direção mais ampla do mercado e ainda assim perdem dinheiro porque a volatilidade, a expansão do spread e a alavancagem excessiva sobrecarregam o dimensionamento de suas posições. Eles falham porque a volatilidade inerente do Ouro, as expansões repentinas de spread e as mecânicas de alavancagem podem causar perdas significativas antes que a tese operacional mais ampla se concretize. Ao contrário dos pares de moedas tradicionais do Forex, o Ouro se move com alta velocidade impulsionado por mudanças macroeconômicas, taxas de juros reais e compras estruturais de reservas monitoradas pelo World Gold Council. A lucratividade de longo prazo no XAU/USD depende muito menos de encontrar uma estratégia de entrada perfeita e muito mais de manter uma estrutura rigorosa e adaptativa de gestão de risco.
Índice
- Por que o Ouro É Mais Volátil do Que os Mercados de Forex Tradicionais
- Volatilidade Baseada em Sessões e Liquidez Operacional
- A Realidade Matemática dos Drawdowns na Conta
- A Assimetria Matemática da Recuperação de Drawdown
- Protocolos Dinâmicos de Dimensionamento de Posição
- Definições de Tamanho de Lote no XAU/USD e Impacto no P/L
- Fórmula do Tamanho da Posição
- Cenários Práticos de Execução (Conta de $10.000)
- Restrições de Alavancagem e Regras de Execução
- Política Base para Execução em Notícias: A Regra dos 30/30
- Estruturas de Stop Loss Estrutural e Assimetria de Retorno
- Mecânica de Correlação Intermercados
- Checklist Pré-Operacional e Erros de Execução
Por que o Ouro É Mais Volátil do Que os Mercados de Forex Tradicionais
O Ouro funciona simultaneamente como uma mercadoria física, uma referência de moeda global e um dos principais ativos de proteção (safe-haven). Devido a essa natureza multifacetada, o XAU/USD reage agressivamente a conflitos geopolíticos, mudanças na força do Dólar Americano e expectativas de taxas de juros reais, conforme refletido nos dados oficiais do Federal Reserve Economic Data (FRED).
Esse contexto estrutural faz com que o Ouro se mova com uma amplitude significativamente maior do que os pares de moedas tradicionais:
- Pares Principais de Forex: Pares padrão como EUR/USD costumam ter variações diárias médias entre 60 e 80 pips, enquanto o GBP/USD oscila entre 80 e 110 pips.
- Ouro (XAU/USD): Regularmente varia entre 2.500 e 4.500 pips ($25 a $45) em uma única sessão de negociação.
Oscilações de preço que levariam vários dias de negociação para se desdobrar nos principais mercados de Forex frequentemente ocorrem no Ouro em poucas horas.
Volatilidade Baseada em Sessões e Liquidez Operacional
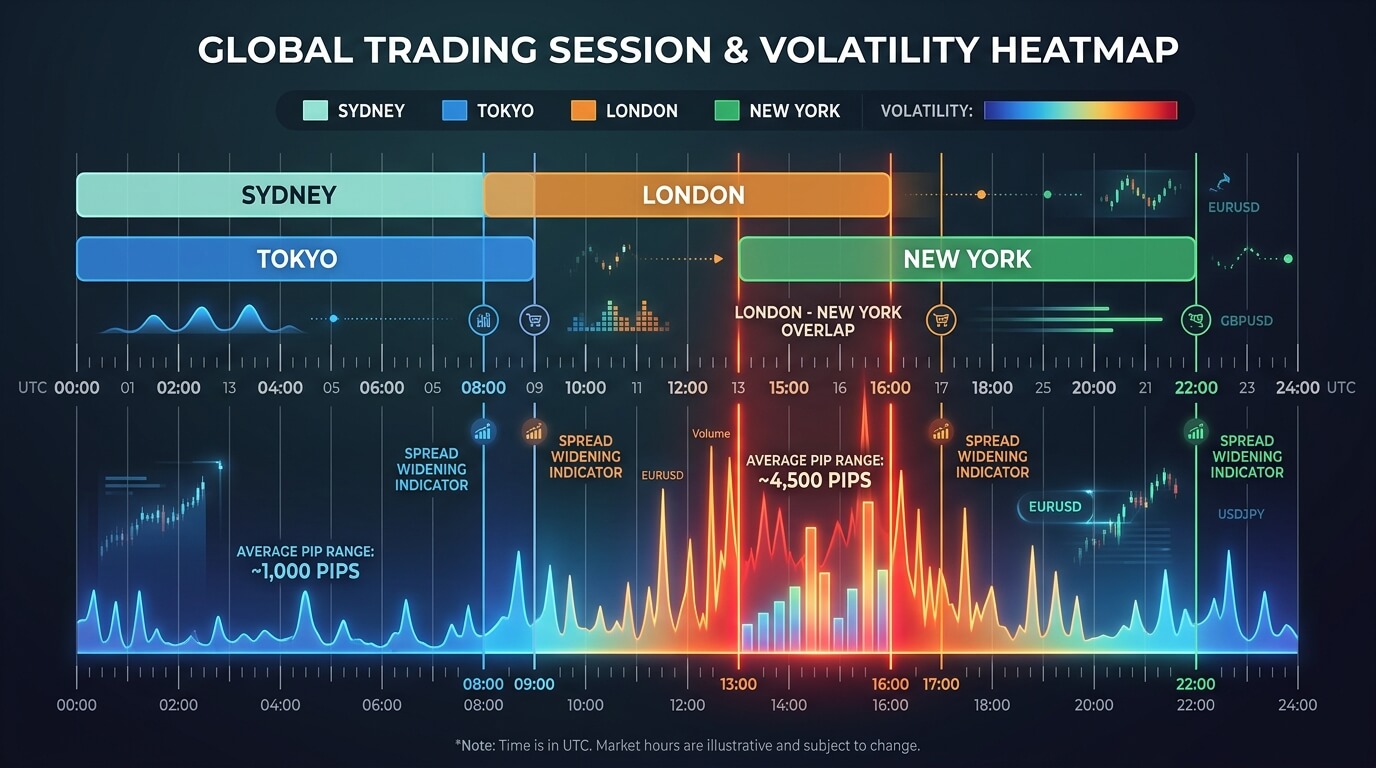
As dinâmicas intradiárias do Ouro mudam significativamente entre os principais centros de negociação globais. Como o XAU/USD opera 24 horas por dia, não levar em consideração as transições de sessão frequentemente expõe os traders a vácuos repentinos de liquidez e expansões inesperadas de spread:
- Sessão Asiática (Tóquio/Sydney): Caracterizada por baixo volume e faixas de preço estreitas. Os spreads são tipicamente mais amplos, e estruturas de rompimento durante esta janela carregam uma alta taxa de falsa expansão.
- Sessão de Londres: Representa o primeiro grande influxo de volume institucional. Rompimentos estruturais estabelecidos no início da negociação em Londres frequentemente dão o tom da tendência principal para a primeira metade do dia.
- Sobreposição de Londres / Nova York (13:00 às 16:00 UTC): A sobreposição de Londres / Nova York representa o período de pico de liquidez do mercado e velocidade máxima dos preços. Divulgações macroeconômicas se cruzam com livros de ofertas sobrepostos, criando oportunidades de tendência de alta probabilidade junto a um risco elevado de slippage.
Tentar executar estratégias intradiárias de curto alcance durante transições de sessão ou na consolidação de baixa liquidez da Ásia frequentemente leva a acionamentos prematuros de stop-loss, impulsionados puramente pela expansão do spread e não pela falha da tendência estrutural.
A Realidade Matemática dos Drawdowns na Conta
Estatísticas de corretoras de varejo e divulgações regulatórias exigidas por autoridades financeiras revelam consistentemente que mais de 70% dos traders de varejo perdem capital no longo prazo. A principal causa técnica do fracasso de contas em ativos voláteis como o Ouro é o dano de alavancagem assimétrica. Um único drawdown não gerenciado exige ganhos percentuais exponencialmente maiores apenas para retornar ao ponto de equilíbrio (break-even).
| Perda da Conta | Ganho Necessário para o Break-Even | Nível de Impacto no Capital |
|---|---|---|
| 10% | 11,1% | Menor / Facilmente Recuperável |
| 25% | 33,3% | Moderado / Requer Execução Disciplinada |
| 50% | 100,0% | Grave / Requer Dobrar o Patrimônio da Conta |
| 75% | 300,0% | Catastrófico / Alto Risco de Liquidação |
A Assimetria Matemática da Recuperação de Drawdown
Um princípio fundamental da preservação de capital é que as porcentagens de perda e recuperação operam em uma escala assimétrica. Como os juros compostos atuam contra um saldo em queda, uma perda exige um ganho exponencialmente maior apenas para restaurar o patrimônio inicial da conta:
- Um drawdown de 10% requer um ganho de 11,1% para retornar ao break-even.
- Um drawdown de 25% requer um ganho de 33,3% para retornar ao break-even.
- Um drawdown de 50% requer um ganho de 100,0% (dobrar a conta restante) apenas para recuperar o capital inicial.
Esta realidade matemática demonstra por que reduzir o tamanho e a frequência das operações perdedoras é estruturalmente mais importante para a sobrevivência de longo prazo do que tentar aumentar a taxa de acerto ou a relação risco-retorno das posições vencedoras. Prevenir drawdowns profundos elimina a necessidade de operações de recuperação agressivas e de alto risco.
Protocolos Dinâmicos de Dimensionamento de Posição
O gerenciamento de risco na negociação de Ouro exige duas camadas distintas e complementares de controle de capital:
Camada 1: Alocação de Risco Financeiro Base (Exposição Financeira)
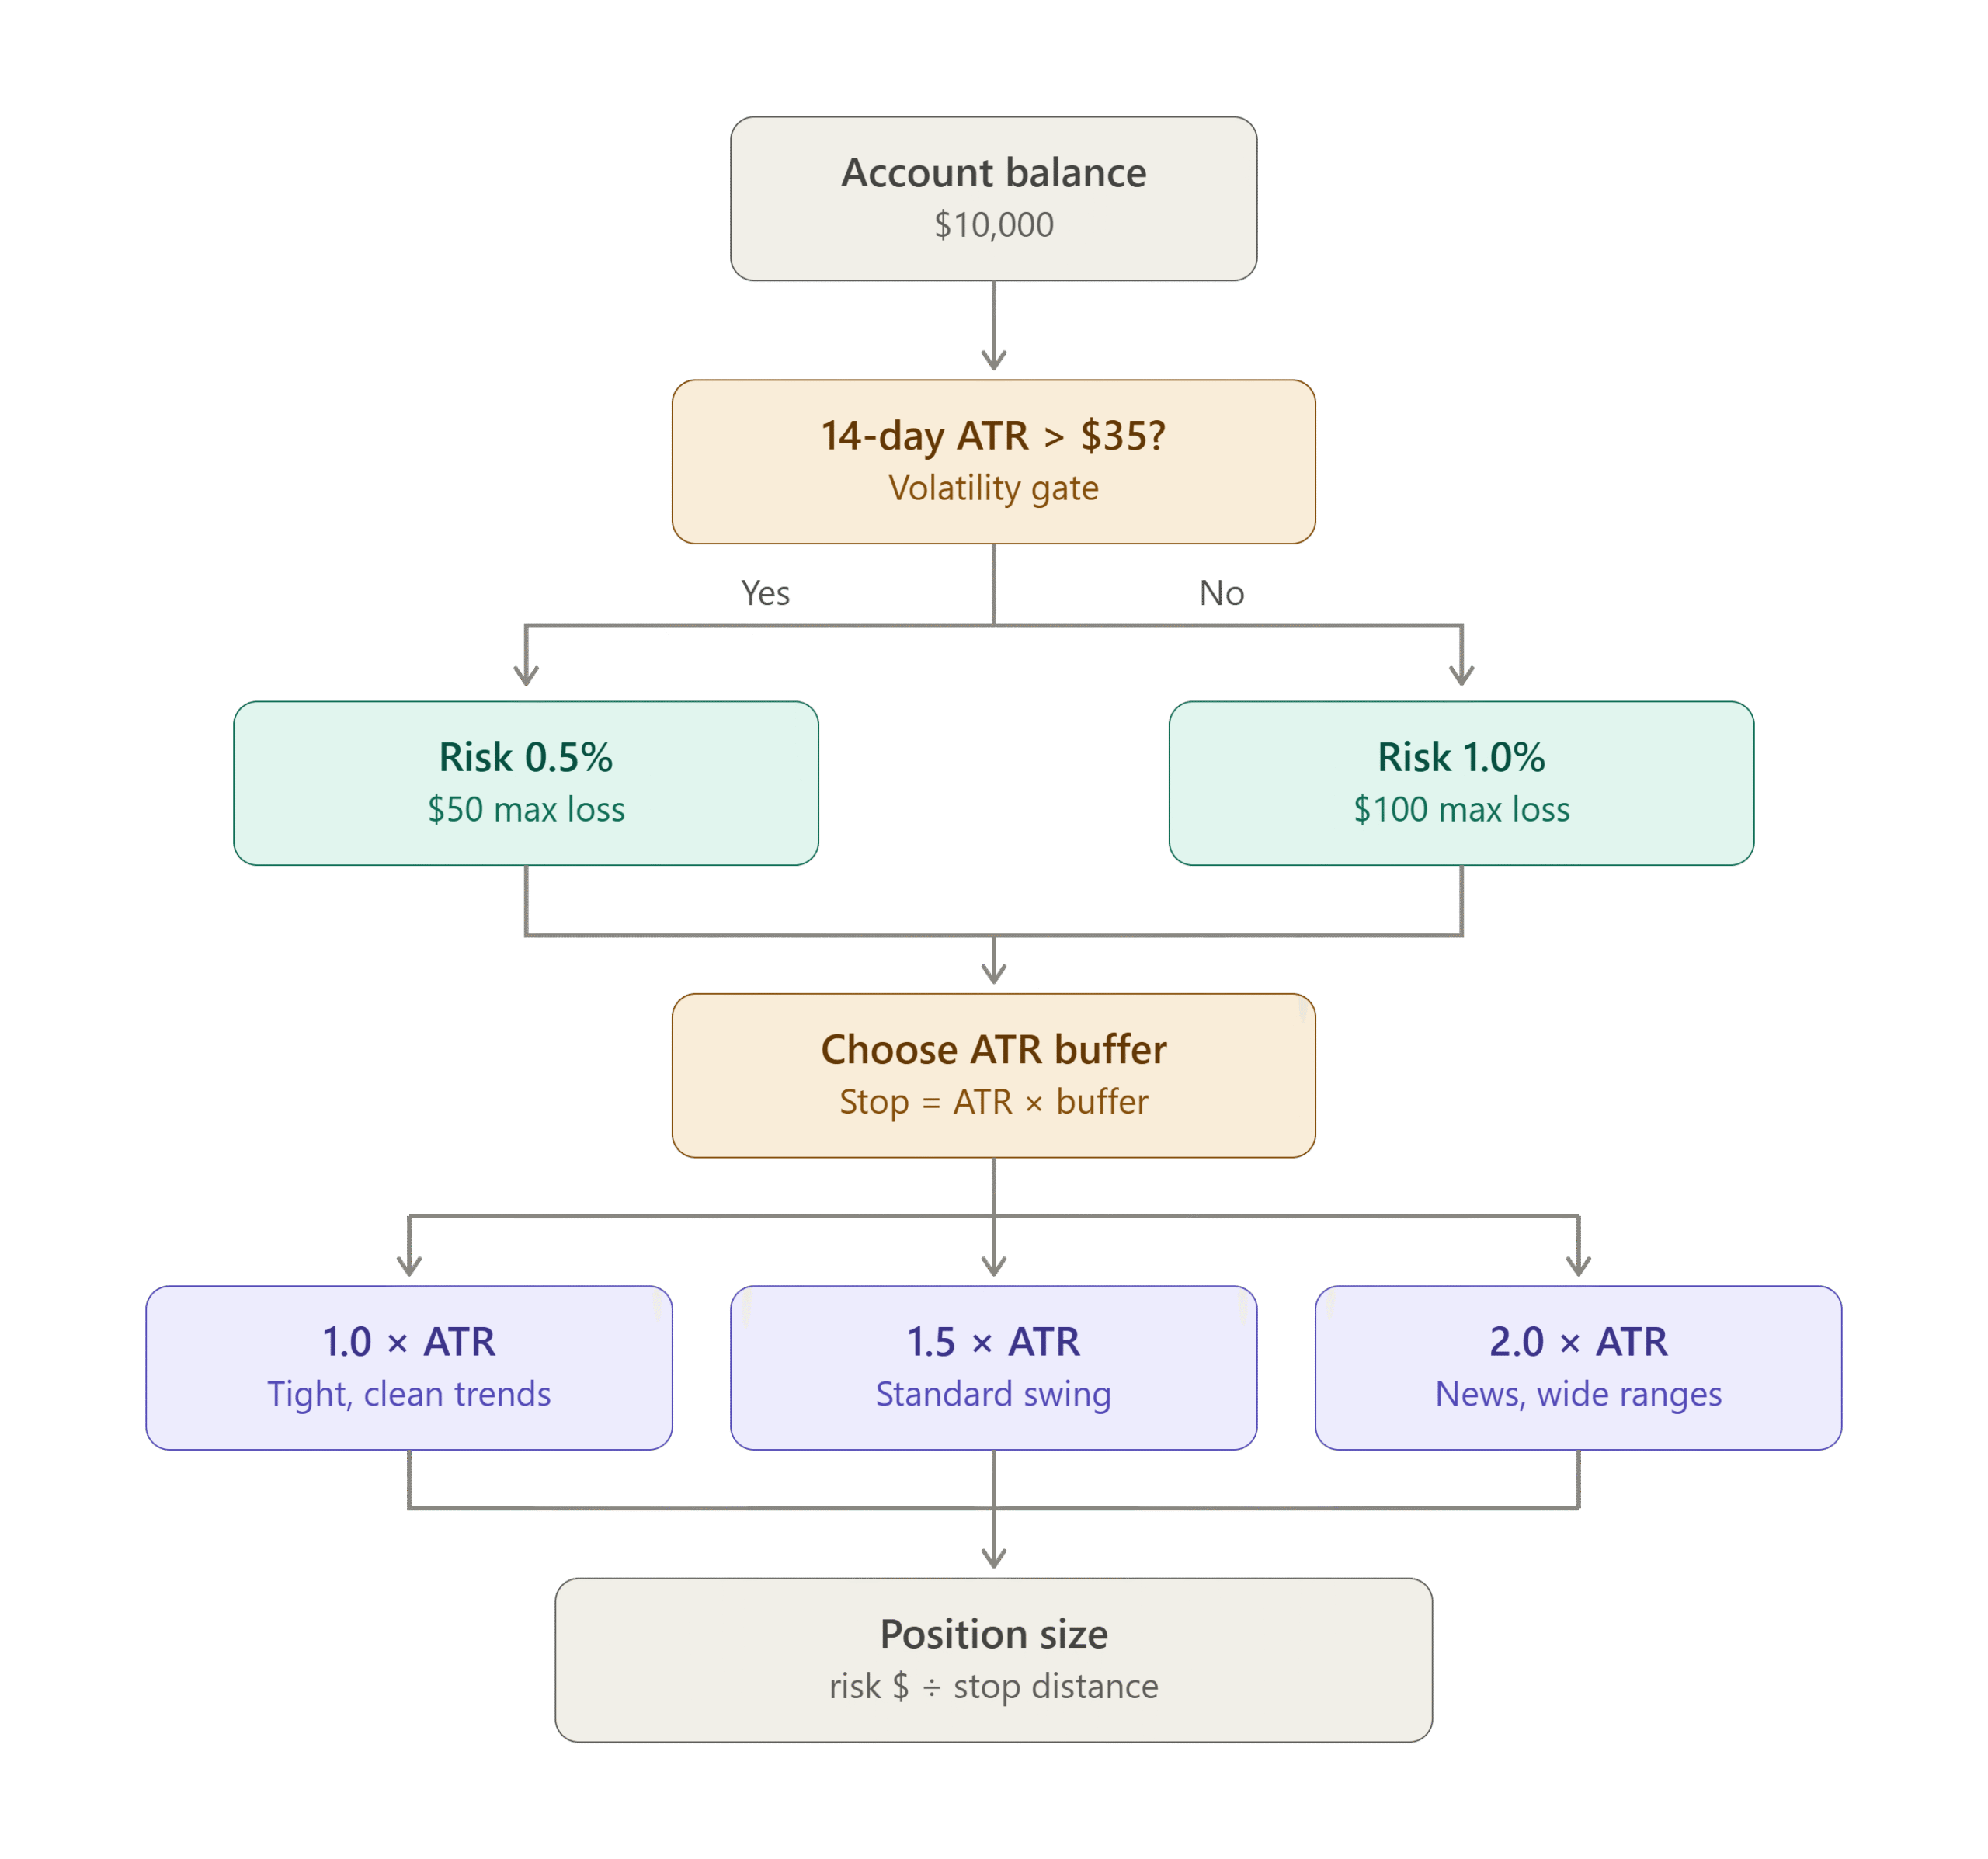
Sob condições normais de mercado, o risco base é definido em 1,0% do patrimônio total da conta por operação. Durante regimes de volatilidade extrema (por exemplo, grandes eventos geopolíticos ou decisões não anunciadas de bancos centrais), os traders devem cortar a exposição financeira absoluta pela metade, reduzindo o risco para 0,5% por operação. O teto absoluto é de 2,0% por operação, o qual nunca deve ser excedido sob nenhuma circunstância.
Camada 2: Dimensionamento de Lote Ajustado pela Volatilidade (Expansão do Stop Técnico)
Mesmo mantendo uma exposição financeira fixa de 1,0%, a alta volatilidade expande as oscilações de preço (ATR). Para manter o risco total em dólares constante, o tamanho da posição deve encolher proporcionalmente à medida que o stop loss técnico se expande.
Definições de Tamanho de Lote no XAU/USD e Impacto no P/L
Para eliminar a ambiguidade de execução, os cálculos de lote ao longo deste guia refletem as especificações padrão de corretoras de varejo (MetaTrader / Webtrader):
- 1.00 Lote Padrão: Cada variação de $1,00 no Ouro equivale a uma mudança de $100,00 no P/L.
- 0.10 Lote Mini: Cada variação de $1,00 no Ouro equivale a uma mudança de $10,00 no P/L.
- 0.01 Lote Micro: Cada variação de $1,00 no Ouro equivale a uma mudança de $1,00 no P/L.
(Nota: Sempre verifique novamente a especificação de contrato da sua corretora clicando com o botão direito do mouse em XAU/USD na Observação de Mercado da sua plataforma e selecionando “Especificação” para confirmar o valor do lote padrão).
Fórmula do Tamanho da Posição
Tamanho da Posição (Lotes) = Risco Financeiro Máximo / (Distância do Stop Loss em $ x $100)
(O multiplicador de $100 representa o retorno padrão do mercado por 1,00 Lote Padrão).
| Tamanho da Conta | Risco % | Risco Financeiro Máximo | Largura do Stop Loss ($ / Pips) | Tamanho da Posição (Lotes) |
|---|---|---|---|---|
| $1.000 | 1,0% | $10,00 | Variação de $5,00 (500 pips) | 0.02 Lote (Micro) |
| $1.000 | 1,0% | $10,00 | Variação de $10,00 (1.000 pips) | 0.01 Lote (Micro) |
| $10.000 | 1,0% | $100,00 | Variação de $5,00 (500 pips) | 0.20 Lote (Mini) |
| $10.000 | 1,0% | $100,00 | Variação de $10,00 (1.000 pips) | 0.10 Lote (Mini) |
| $50.000 | 1,0% | $500,00 | Variação de $5,00 (500 pips) | 1.00 Lote (Padrão) |
| $50.000 | 1,0% | $500,00 | Variação de $10,00 (1.000 pips) | 0.50 Lote (Padrão) |
Cenários Práticos de Execução (Conta de $10.000)
Volatilidade Normal (Risco de 1,0% / Stop Loss de $5,00): $100 de Risco Financeiro / (Stop de $5,00 x $100) = 0.20 Lotes (2 Lotes Mini)
(Se o Ouro cair $5,00, seu lote de 0.20 perde exatamente $100).
Alta Volatilidade (Risco de 1,0% / Stop Loss de $10,00): $100 de Risco Financeiro / (Stop de $10,00 x $100) = 0.10 Lotes (1 Lote Mini)
(Se o Ouro cair $10,00, seu lote de 0.10 perde exatamente $100).
Regime de Volatilidade Extrema (Risco Financeiro Reduzido para 0,5% / Stop Loss de $10,00): $50 de Risco Financeiro / (Stop de $10,00 x $100) = 0.05 Lotes (5 Lotes Micro)
(Se o Ouro cair $10,00, seu lote de 0.05 perde exatamente $50).
Restrições de Alavancagem e Regras de Execução
As baixas exigências de margem oferecidas pelas corretoras frequentemente tentam os traders a utilizar uma alta alavancagem financeira. Um erro crítico é confundir a Margem Exigida (garantia retida para abrir uma posição) com a Perda Máxima Permitida (risco calculado definido pelo seu Stop Loss).
Exemplo Prático: Negociando 1.00 Lote Padrão de XAU/USD ao Preço à Vista de $2.000
- Tamanho da Posição: 1.00 Lote Padrão
- Preço à Vista do Ouro: $2.000
- Valor Notional Total da Posição: $200.000
| Proporção de Alavancagem | Margem Exigida (Garantia Retida) | Margem Livre Disponível (Conta de $10k) | Avaliação de Gestão de Risco |
|---|---|---|---|
| 10:1 | $20.000 | Capital Insuficiente | Linha de base conservadora / Alta garantia exigida |
| 50:1 | $4.000 | $6.000 | Alavancagem operacional padrão para configurações intradiárias |
| 100:1 | $2.000 | $8.000 | Baixa exigência de margem / Alto risco de sobrealavancagem |
Principal Conclusão: Uma alavancagem mais alta reduz a margem exigida, liberando margem livre utilizável em sua plataforma. No entanto, a alavancagem não altera o risco em dólares. Um movimento de $5 contra 1.00 Lote Padrão equivale a uma perda de $500, independentemente de a alavancagem ser de 10:1 ou 100:1. O seu Stop Loss determina o seu risco; a alavancagem determina apenas a sua margem de garantia.
Política Base para Execução em Notícias: A Regra dos 30/30
A execução de operações em torno de grandes divulgações macroeconômicas (como CPI, NFP ou decisões do FOMC) exige uma estrutura rígida de tempo:
Política Base (A Regra dos 30/30): Os traders podem considerar evitar novas ordens a mercado ou pendentes desde 30 minutos antes de uma divulgação de alto impacto até 30 minutos depois. Esse intervalo protege o seu patrimônio contra a expansão de spreads, vácuos de liquidez e slippage violento.
Exceção para Traders Ativos (Contas ECN): Traders intradiários experientes que operam com contas ECN reais (Electronic Communication Network), as quais roteiam ordens diretamente para provedores de liquidez institucional com spreads próximos a zero e execução a preço bruto de mercado, podem reduzir essa janela de intervalo para 15 minutos antes e depois. No entanto, para contas de varejo padrão, onde os spreads se expandem significativamente durante eventos de notícias, mantenha o intervalo padrão de 30 minutos.
Estruturas de Stop Loss Estrutural e Assimetria de Retorno
A proteção do capital exige a definição de protocolos de stop loss em três níveis operacionais distintos para evitar tomadas de decisão emocionais após sequências de execução adversas:
- Stop Loss por Operação: Stop loss fixo inserido diretamente na plataforma de execução no momento da entrada da ordem, estritamente limitado a 0,5% até 1,0% do patrimônio líquido.
- Limite de Stop Loss Diário: Limita a perda total da carteira entre 2,0% e 3,0% por dia. Atingir esse limite exige o fechamento de todas as posições ativas e a interrupção das operações pelo restante da sessão.
- Limite de Stop Loss Semanal: Limita o drawdown total semanal da carteira entre 5,0% e 6,0%. Atingir esse limite exige o afastamento das execuções ao vivo para auditar os diários de operação (trading logs).
Manter uma Relação Risco-Retorno (RRR) positiva, juntamente com esses protocolos de stop loss, garante a expectativa estatística de longo prazo:
| RRR Alvo | Taxa de Acerto Necessária para o Break-Even | Perspectiva de Lucratividade com Taxa de Acerto de 45% |
|---|---|---|
| 1:1 | 50,0% | Expectativa teórica negativa |
| 1:2 | 33,3% | Expectativa teórica positiva |
| 1:3 | 25,0% | Expectativa teórica positiva |
Estes cálculos são meramente ilustrativos e excluem spreads, comissões, slippage, taxas de financiamento e outros custos operacionais. Eles não garantem lucratividade.
Mecânica de Correlação Intermercados
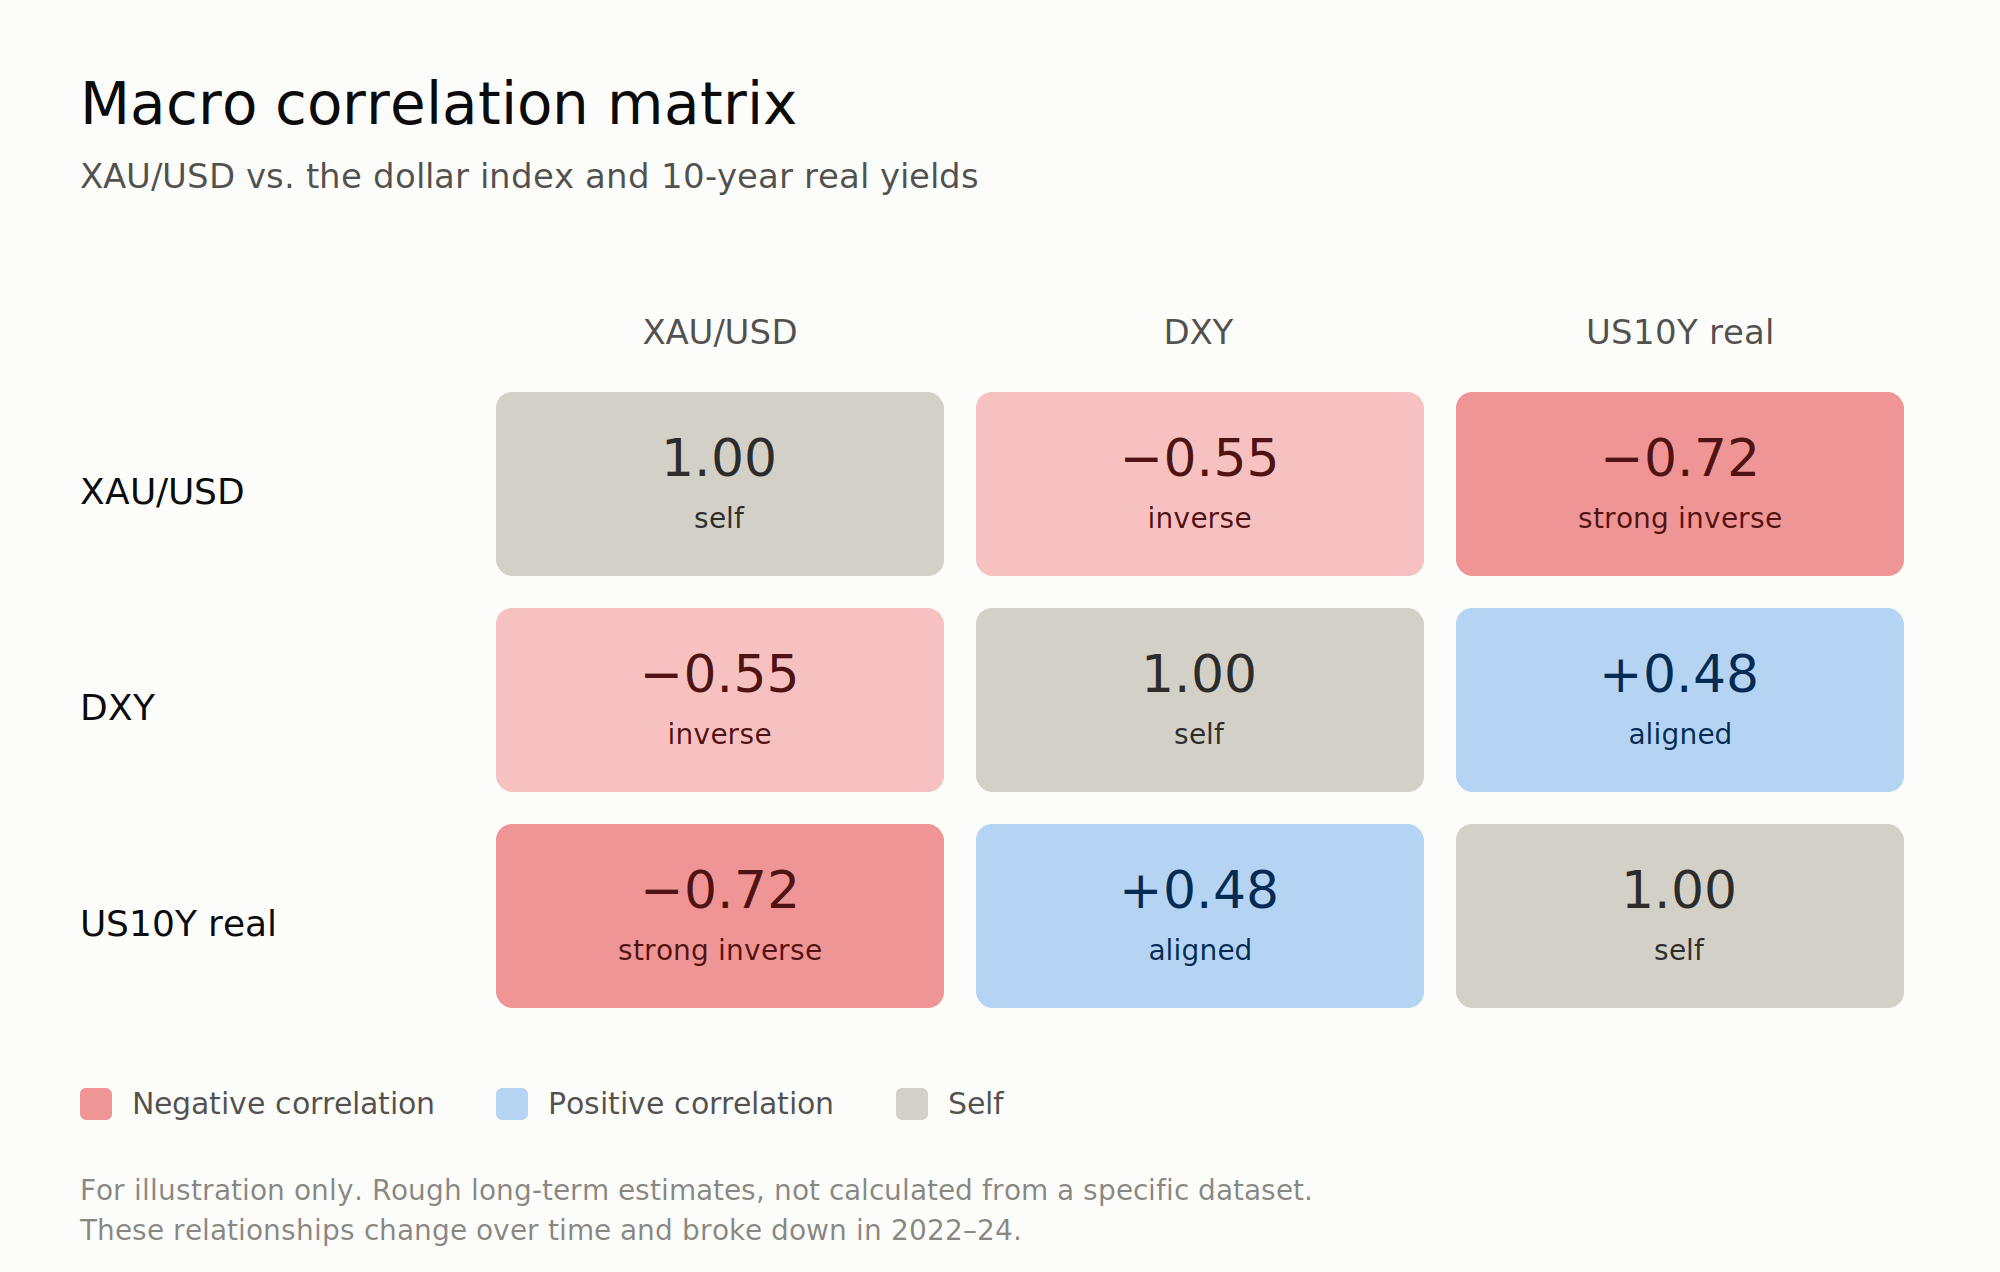
O Ouro não se move em um vácuo. Como o XAU/USD funciona como um medidor de liquidez global e uma proteção cambial (hedge), os traders institucionais avaliam as relações intermercados para filtrar falsos rompimentos e validar movimentos macroeconômicos reais. Prestar atenção a dois indicadores de referência fundamentais ajuda a evitar a entrada em operações contra os fluxos institucionais predominantes:
- Índice do Dólar Americano (DXY): Historicamente, o Ouro mantém uma forte correlação inversa com o Dólar Americano. Quando o DXY rompe um suporte técnico chave, o XAU/USD tipicamente recebe um forte impulso de alta. Por outro lado, altas agressivas do USD frequentemente limitam o ímpeto de valorização do Ouro.
- Rendimentos dos Títulos do Tesouro de 10 Anos (US10Y) & Taxas de Juros Reais: O Ouro é um ativo que não gera rendimentos (non-yielding asset). Quando as taxas de juros reais (rendimento nominal menos a inflação) sobem, manter ouro físico carrega um custo de oportunidade mais alto, criando pressão vendedora. Quando os rendimentos reais caem ou entram em território negativo, o capital flui rapidamente de volta para o Ouro.
Executar operações com lotes altos no Ouro sem fazer a referência cruzada do momento do DXY e do US10Y frequentemente resulta na entrada em posições compradas (long) diretamente contra níveis de resistência macroeconômica.
Checklist Pré-Operacional e Erros de Execução
A execução de operações no XAU/USD exige uma disciplina operacional rigorosa antes de qualquer posição ser aberta. Em vez de confiar na intuição sob a pressão do mercado, estruturas disciplinadas de gestão de risco impõem um protocolo sistemático pré-entrada. Cada ordem deve atender a parâmetros fundamentais: o risco total sobre o capital deve ser estritamente limitado a 1% ou menos do patrimônio líquido (reduzindo para 0,5% durante regimes de alto ATR), e o tamanho do lote deve ser derivado dinamicamente da distância exata em pips do stop loss, em vez de ser estimado. Além disso, ordens nunca devem ser enviadas 30 minutos antes ou depois de divulgações macroeconômicas de alto impacto, como CPI, NFP ou decisões de taxa do FOMC (aderindo à Regra dos 30/30).
Antes de enviar uma ordem ao mercado, certifique-se de que um stop loss fixo esteja programado diretamente na plataforma, que uma Relação Risco-Retorno mínima de 1:2 seja estruturalmente válida e que o drawdown acumulado no dia não tenha ultrapassado o seu limite diário de stop loss de 2,5%.
Falhar em manter essa rotina leva diretamente aos principais erros que liquidam contas de trading em ouro. Os equívocos mais destrutivos incluem o revenge trading usando o dimensionamento Martingale após uma perda, o alargamento de stop losses à medida que o preço se aproxima da sua saída, a abertura de posições durante transições de sessão de mercado quando os spreads se expandem drasticamente e a expectativa de que o Ouro respeite stop losses curtos de 10 pips durante o horário ativo de negociação em Nova York.
Considerações Finais
Sobreviver e prosperar no trading de Ouro não exige prever cada movimento do mercado. O crescimento do capital no XAU/USD é alcançado pela implementação de parâmetros matemáticos rígidos de risco, os quais isolam a sua conta contra comportamentos adversos do mercado. Ao calcular tamanhos de posição baseados em porcentagem, dimensionar alocações de lotes de acordo com a volatilidade, aplicar stop losses ajustados pelo ATR e aderir estritamente aos limites diários de perda, você transforma a volatilidade do mercado de uma ameaça destrutiva em uma vantagem estrutural gerenciável.
Perguntas Frequentes (FAQ)
1. Quanto capital devo arriscar por operação no Ouro?
Um parâmetro disciplinado é arriscar entre 0,5% e 1,0% do patrimônio total da sua conta por operação. Arriscar mais de 2,0% por operação expõe seu capital a drawdowns severos durante sequências inevitáveis de perdas consecutivas.
2. O Ouro é significativamente mais volátil do que os pares padrão de Forex?
Sim. O Ouro exibe regularmente uma Faixa Média Diária (ADR) entre $25 e $45 (2.500 a 4.500 pips), o que é vastamente mais amplo do que os principais pares de moedas, como EUR/USD ou USD/JPY. Essa alta velocidade exige margens mais amplas de stop loss técnico.
3. Qual é a Relação Risco-Retorno mínima que devo buscar no Ouro?
Recomenda-se uma Relação Risco-Retorno mínima de 1:2. Isso garante que sua carteira permaneça lucrativa ao longo do tempo, mesmo com uma taxa de acerto modesta de 35% a 45%, proporcionando uma margem estatística consistente durante drawdowns naturais.
4. Como devo lidar com operações em Ouro durante grandes divulgações de notícias econômicas?
Evite executar novas ordens a mercado dentro de 30 minutos antes e depois de eventos de alto impacto, como CPI, NFP ou anúncios do FOMC (a Regra dos 30/30). Durante essa janela, a liquidez do livro de ofertas diminui drasticamente, criando slippage severo e expansão de spread.
5. Por que devo usar o Average True Range (ATR) para definir stop losses no XAU/USD?
O uso de um ATR de 14 períodos ajuda a definir seu stop loss adaptando-o aos diferentes regimes de mercado. Isso evita que sua posição seja encerrada prematuramente por ruídos normais de mercado durante períodos de alta volatilidade, enquanto mantém o risco reduzido durante ciclos de consolidação mais calmos.
Isenção de responsabilidade: O conteúdo deste artigo é destinado apenas para fins informativos e não deve ser considerado como qualquer forma de conselho ou recomendação de negociação.