Как отличить обычную просадку от слива счёта, разобраться в механике счёта и восстановить контроль над рисками
Слив торгового счёта происходит, когда убытки или плохое управление рисками уничтожают большую часть торгового капитала или весь капитал целиком.
Счёт редко сливают одной неудачной сделкой. Гораздо чаще виновата спираль торговли ради отыгрыша — когда эмоциональное давление мешает следовать правилам риска, которые вы установили на холодную голову. Первый шаг к восстановлению — это не графики и не стратегии: нужно снова превратиться из эмоционального участника в дисциплинированного наблюдателя.
Слив торгового счёта — это тяжёлая потеря капитала из-за чрезмерного риска, слишком больших позиций, попыток отыграться, неконтролируемого кредитного плеча или регулярных отступлений от торгового плана. Просадка, напротив, — это снижение от предыдущего пика капитала счёта, которое возможно и тогда, когда трейдер продолжает следовать проверенной стратегии и заданным лимитам риска. Разница не в размере убытка, а в том, сохраняется ли контроль над риском и исполнением. К типичным причинам слива относятся торговля ради отыгрыша, наращивание объёма позиции после убытков, перенос стопов, овертрейдинг, чрезмерное плечо и удержание позиций дольше заранее заданных лимитов.
Это слив счёта или всего лишь просадка?
Просадка — это снижение от предыдущего пика капитала счёта, и она возможна, пока трейдер продолжает следовать проверенному плану. Спираль слива устроена иначе: ущерб ускоряется нарушенными правилами риска, завышенным объёмом позиций, попытками отыграться или неконтролируемым плечом. По одному лишь проценту убытка понять, в какой из двух ситуаций вы находитесь, невозможно.
Сколько убыточных сделок подряд — это нормально?
Серии убытков математически возможны даже тогда, когда система выигрывает чаще, чем проигрывает. В таблице ниже взяты 100 независимых сделок при постоянной доле прибыльных сделок и неизменном риске на сделку. Она показывает и ожидаемую самую длинную серию убытков в выборке из 100 сделок, и вероятность того, что хотя бы одна серия указанной длины вообще случится.
| Доля прибыльных сделок | Ожидаемая самая длинная серия убытков на 100 сделок | Вероятность 5+ убытков подряд | Вероятность 7+ убытков подряд |
|---|---|---|---|
| 50% | Около 6 убытков | 81,0% | 31,8% |
| 55% | Около 5,3 убытка | 64,7% | 17,9% |
Серия из 10 убытков встречается реже, но всё же возможна: около 4,4% на 100 сделок для системы с 50% прибыльных сделок и около 1,7% для системы с 55% при тех же допущениях. У реальных стратегий результаты сделок могут быть взаимосвязаны, доля прибыльных сделок — меняться, а прибыли и убытки — различаться по величине, поэтому эти цифры иллюстрируют разброс, а не прогнозируют просадку счёта.
Как выглядит нормальный разброс для системы с 50% или 55% прибыльных сделок?
Доля прибыльных сделок — лишь одна из составляющих просадки. Система с 50% или 55% прибыльных сделок всё равно может пережить тяжёлую серию убытков, если убытки крупнее прибылей, сделки взаимосвязаны, объём позиции слишком велик или изменились рыночные условия. Сравнивайте текущую серию убытков с проверенным распределением доходности и просадок вашей стратегии, а не с фиксированным процентным порогом.
- Скорее просадка: входы, выходы и расчёт объёма позиции по-прежнему соответствуют записанному плану; убытки остаются в пределах проверенного или смоделированного диапазона стратегии; риск после убытков не увеличивался.
- Скорее спираль слива: объём позиции растёт после убытков, стопы отодвигаются дальше, сделки заключаются вне плана, плечо увеличивается ради быстрого отыгрыша или трейдер не может остановиться на заранее заданном лимите убытка.
Просадка или слив счёта: быстрая проверка
| Вопрос | Скорее просадка | Скорее спираль слива |
|---|---|---|
| Следуете ли вы тем же правилам стратегии? | Да | Нет; входы или выходы меняются под давлением |
| Вырос ли риск на сделку после убытков? | Нет | Да |
| Соблюдаются ли стопы? | Да | Нет; стопы снимаются или отодвигаются дальше |
| Совершаете ли вы дополнительные сделки, чтобы отыграть убытки? | Нет | Да; торговля ради отыгрыша или овертрейдинг |
| Укладывается ли текущая просадка в результаты тестов или моделирования? | В целом да | Нет, либо стратегия никогда толком не тестировалась |
Что такое риск разорения?
Риск разорения — это вероятность того, что серия убытков снизит капитал ниже уровня, необходимого для дальнейшей торговли по стратегии. Он определяется не только долей прибыльных сделок. Значение имеют математическое ожидание, средний размер прибыли и убытка, расчёт объёма позиции, кредитное плечо, издержки и сама последовательность результатов. Чем выше риск на позицию, тем меньше у счёта запаса, чтобы пережить неблагоприятную серию.
Рекомендации Hantec Markets по объёму позиции, стоп-лоссам и лимитам риска приведены в материале Стратегия управления рисками в трейдинге.
Реализованный и нереализованный убыток: психология «выхода»
Между нереализованным убытком (позиция ещё открыта, надежда ещё жива) и реализованным (позиция закрыта, всё окончательно) — огромная разница.
- Пока сделка открыта, сознание цепляется за возможность разворота.
- Закрытие заставляет мозг принять реальность, и именно в момент фиксации убытка боль ощущается сильнее всего.
Но в этом и парадокс: по-настоящему восстановление и извлечение уроков начинаются только после того, как убыток зафиксирован.
Разбор случая: ловушка «мартингейла»
Представьте трейдера A со счётом на $10 000. После трёх убытков накопилось раздражение. Уверенный, что рынок «задолжал» ему прибыльную сделку, он удвоил объём лота в четвёртой сделке.
- Рынок прошёл 50 пунктов против него, и просадка выросла до 40%.
- Верх взяла паника, и он оставил позицию открытой на выходные, несмотря на важные новости.
- Рынок открылся с гэпом, стоп сработал с проскальзыванием, и к утру понедельника счёта не стало.
Вывод: слив произошёл не из-за ошибочного прогноза, а из-за нежелания принять небольшой контролируемый убыток — и превращения его в катастрофический и эмоциональный.
Почему мой торговый счёт слился?
Проверьте четыре области: стратегию, управление рисками, исполнение и психологию. Цель — чётко ответить на один вопрос: стратегия дала сбой, пока вы ей следовали, или убыток стал катастрофическим потому, что были нарушены торговые правила и правила риска?
Сбой стратегии
Задайте себе вопрос: обладала ли стратегия убедительным положительным математическим ожиданием до начала серии убытков?
- Тестировалась ли она на достаточно большой и репрезентативной выборке сделок? Универсального числа, которое доказывало бы работоспособность стратегии, не существует: необходимый размер выборки зависит от величины и стабильности преимущества.
- Изменились ли рыночные условия? Стратегия, которая приносит результат в устойчивом тренде, может вести себя иначе в боковике, и наоборот.
- Соответствовали ли убытки историческим или смоделированным просадкам стратегии — или существенно выходили за их пределы?
Сбой в управлении рисками
Стратегия может иметь положительное математическое ожидание и всё равно приносить тяжёлые убытки, если сумма под риском становится слишком большой.
- Чрезмерный объём позиции по отношению к капиталу счёта.
- Чрезмерное кредитное плечо или слишком мало свободной маржи.
- Отсутствие заранее заданного стоп-лосса или условия выхода.
- Перенос стоп-лосса дальше после того, как рынок пошёл против позиции.
- Слишком большая доля капитала в одной сделке, одной идее или сильно коррелирующих позициях.
- Увеличение риска после убытков в попытке быстрее отыграться.
Сбой в исполнении
Сбой в исполнении означает, что план был, но сделки ему больше не соответствовали.
- Входы вне заданной торговой модели.
- Попытки отыграться сразу после убытка.
- Овертрейдинг сверх запланированной частоты сделок.
- Удержание позиций через крупные запланированные события, хотя план это запрещает.
- Отказ от заранее заданных выходов после открытия позиции.
Психологический сбой
Эмоциональное давление способно провоцировать ошибки в стратегии, риске и исполнении. Типичные сценарии:
- Страх: пропуск подходящих сетапов или преждевременное закрытие прибыльных позиций, потому что недавний убыток всё ещё влияет на решение.
- Жадность: увеличение плеча или удержание позиции ради незапланированной цели.
- Неприятие убытка: нежелание выходить по плану, потому что зафиксировать убыток тяжелее, чем оставить позицию открытой.
- FOMO: вход уже после того, как запланированный сетап отработан.
- Отыгрыш: сделки ради того, чтобы стереть предыдущий убыток, а не потому, что есть подходящий сетап.
- Ошибка игрока: вера в то, что выигрыш теперь «положен», раз до этого было несколько независимых убытков.
Главный вывод: если правила соблюдались, а стратегия всё равно принесла неприемлемые убытки, разбирайтесь в состоятельности самой стратегии. Если же в ходе серии убытков правила менялись, сначала исправьте процессы управления риском и исполнения, а уже потом думайте о новом капитале.
Hantec Markets также разбирает разницу между убытками по стратегии и убытками вне стратегии в материале Превращаем убытки в победы: как справляться с неудачами в трейдинге.
Как счёт на самом деле обнуляется: маржин-колл, стоп-аут и отрицательный баланс
Счёт с кредитным плечом может быть принудительно ликвидирован ещё до того, как остаток средств буквально достигнет нуля. Ключевой показатель — отношение капитала (equity) к задействованной марже. Если капитал упадёт достаточно сильно, брокер вправе ограничить новые сделки или закрыть позиции по правилам маржи и стоп-аута, действующим для счёта.
Как работают уровень маржи, маржин-колл и стоп-аут?
Уровень маржи = (Капитал ÷ Задействованная маржа) × 100
- Капитал (equity) — это баланс счёта с учётом нереализованной прибыли и убытка по открытым позициям.
- Задействованная маржа — это маржа, которая в данный момент обеспечивает открытые позиции с плечом.
- Маржин-колл — это предупреждение или состояние счёта, указывающее на то, что доступного капитала становится недостаточно. Порог срабатывания зависит от поставщика услуг и типа счёта; универсального процента не существует.
- Стоп-аут — это порог принудительной ликвидации, при достижении которого брокер начинает закрывать позиции согласно своим условиям.
Разбор примера с маржой
Возьмём счёт на $10 000 с задействованной маржой $2 000. На актуальных страницах с торговыми условиями для розничных клиентов Hantec Markets уровень стоп-аута указан «от 20%»; точный уровень может отличаться в зависимости от счёта, инструмента и юридического лица, поэтому приоритет имеет спецификация вашего реального счёта.
| Этап | Капитал (equity) | Задействованная маржа | Уровень маржи |
|---|---|---|---|
| На входе | $10 000 | $2 000 | 500% |
| После нереализованного убытка $6 000 | $4 000 | $2 000 | 200% |
| После нереализованного убытка $8 000 | $2 000 | $2 000 | 100% |
| При уровне маржи 20% | $400 | $2 000 | 20% |
В этом упрощённом примере стоп-аут на уровне 20% соответствует капиталу $400 при задействованной марже $2 000. На практике задействованная маржа меняется по мере закрытия позиций, а точный порядок ликвидации определяется действующими условиями счёта. Не считайте, что 20% — это уровень стоп-аута для любого счёта Hantec Markets.
Актуальные торговые условия Hantec Markets можно посмотреть здесь: Условия торговли на форексе.
Почему гэпы приводят к проскальзыванию и почему стоп не даёт гарантий?
Обычный стоп-лосс активирует ордер при достижении или пробое уровня стопа, однако цена исполнения может отличаться от запрошенной, если рынок движется быстро или ликвидности мало. Если рынок проходит уровень стопа гэпом, исполнимой цены на самом уровне может просто не оказаться.
- Гэпы выходного дня, важные новости и резкие изменения ликвидности способны вызвать проскальзывание.
- Обычный стоп не создаёт ликвидность по запрошенной цене: после срабатывания он, как правило, исполняется по лучшей доступной цене.
- Проскальзывание на гэпе — часть обычной рыночной механики и само по себе не свидетельствует о недобросовестности брокера. В Политике исполнения Hantec Markets указано, что спреды могут расширяться, рынок — становиться волатильным или открываться с гэпом, а цена исполнения не гарантируется.
Hantec Markets объясняет исполнение обычных стоп-лоссов и проскальзывание в материале Введение в ордера стоп-лосс, а Политика исполнения описывает, как рыночные условия влияют на исполнение.
Что такое гарантированный стоп?
Гарантированный стоп — это отдельная опция, которую предлагают некоторые брокеры: она обязывает закрыть позицию именно по указанной цене стопа при оговорённых условиях, даже если рынок открылся с гэпом. Доступность, перечень инструментов и стоимость различаются. Не считайте, что гарантированный стоп доступен на конкретном счёте Hantec Markets, если это прямо не подтверждено действующими условиями продукта.
Что такое защита от отрицательного баланса и на кого она распространяется?
Защита от отрицательного баланса — это страховочный механизм, ограничивающий ответственность подходящего под условия клиента так, чтобы по защищённому счёту для торговли CFD не возник долг сверх средств, покрытых применимым правилом или политикой брокера. Она не защищает от обычных торговых убытков, маржин-коллов и стоп-аутов.
- Розничные CFD в Великобритании: правила FCA требуют защиты, при которой розничный клиент не может потерять больше общей суммы средств на CFD-счёте, и предписывают принудительное закрытие позиций на уровне 50% от требуемой маржи.
- Розничные CFD в ЕС: механизм вмешательства ESMA в отношении CFD ввёл правило принудительного закрытия на уровне 50% маржи по счёту и защиту от отрицательного баланса; применимые национальные нормы следует уточнять для юрисдикции клиента.
- Hantec Markets: согласно текущим условиям Hantec Balance Guard, защита от отрицательного баланса автоматически распространяется на подходящие индивидуальные торговые счета Hantec Global, Hantec Pro и Hantec Cent. Критерии соответствия и условия стоит проверить, прежде чем на неё полагаться.
Актуальные формулировки Hantec Markets о критериях соответствия приведены на странице Hantec Balance Guard.
Математика возвращения (управление рисками)
Экспоненциальная стена восстановления
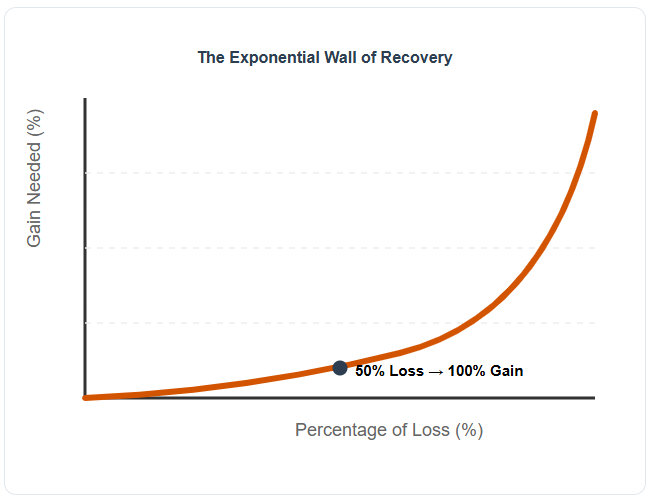
Восстановление — это не «возврат» потерянного, а математика. Потеряйте 50% капитала, и для выхода в ноль вам понадобится не 50% прибыли, а 100%.
Необходимая доходность, % = [(1 ÷ (1 − L)) − 1] × 100
где L — убыток, выраженный десятичной дробью.
| Убыток по счёту | Прибыль, необходимая для восстановления |
|---|---|
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 40% | 66,7% |
| 50% | 100% |
| 60% | 150% |
| 70% | 233,3% |
| 80% | 400% |
| 90% | 900% |
- Чтобы отыграть убыток 20%, нужна прибыль 25%.
- Чтобы отыграть убыток 60%, нужна прибыль 150%.
Именно поэтому так важен контроль просадки. Если риск зафиксирован на уровне 1% от оставшегося капитала на сделку, то 20 убыточных сделок подряд с полным риском оставят около 81,8% исходного капитала. Это не делает стратегию безопасной или прибыльной — просто показывает, как меньший фиксированный процент риска замедляет истощение капитала.
Сколько времени может занять выход из глубокой просадки?
Процент необходимой доходности не отражает всей проблемы со временем. После просадки 60% на счёте остаётся 40% исходной суммы, и, чтобы вернуться к начальному уровню, капитал должен вырасти на 150%. Даже при ровном гипотетическом ежемесячном приросте восстановление может занять годы.
| Гипотетический чистый прирост в месяц | Примерный срок выхода из просадки 60% |
|---|---|
| 1% в месяц | 93 месяца (около 7,7 года) |
| 2% в месяц | 47 месяцев (около 3,9 года) |
| 3% в месяц | 31 месяц (около 2,6 года) |
Это математические иллюстрации, а не ожидаемые или «реалистичные» прогнозы доходности. Реальные торговые результаты неравномерны и могут включать новые просадки, спреды, комиссии, издержки финансирования и периоды без сделок. Смысл в том, что попытка уместить выход из глубокой просадки в несколько недель за счёт увеличения плеча повышает вероятность ещё одного крупного убытка.
Данные & исследования: «предвзятость трейдера»
Теория перспектив Канемана и Тверски описывает прибыли и убытки относительно точки отсчёта и функцию ценности, которая для убытков, как правило, круче, чем для прибылей. В трейдинге это помогает объяснить, почему трейдер становится готов идти на больший риск, лишь бы не фиксировать убыток.
- Неприятие убытка подталкивает трейдера удерживать убыточную позицию дольше, чем позволял исходный план.
- В исследовании Chague, De-Losso и Giovannetti, посвящённом тем, кто начал внутридневную торговлю фьючерсами на бразильские акции в период с 2013 по 2015 год, 97% участников, продержавшихся не менее 300 дней, потеряли деньги. В версии рабочего доклада 2019 года отмечалось, что лишь 0,4% зарабатывали больше банковского операциониста (54 доллара США в день), а лучший участник в среднем получал 310 долларов США в день при очень нестабильном результате.
Это данные по одному рынку, одному периоду и одной группе трейдеров. Их не следует подавать как универсальную статистику для любого розничного трейдера, класса активов или первого торгового счёта.
Как рассчитать объём позиции после просадки
После крупного убытка желание увеличить объём позиции может быть очень сильным: сделать следующую сделку крупнее и быстрее вернуть счёт. Но именно в этот момент контроль над риском важен как никогда.
Объём позиции нужно рассчитывать исходя из суммы, которую вы готовы потерять при срабатывании стоп-лосса, а не из суммы, которую хотите отыграть.
Простая схема выглядит так:
Объём позиции=
Далее:
Объём позиции=
Разбор примера
Допустим, у трейдера:
- Капитал счёта: $8 000
- Максимальный риск на сделку: 1%
- Стоп-лосс: 40 пунктов
- Стоимость пункта: $10 за стандартный лот
Максимальный запланированный убыток:
$8 000 × 1% = $80
Следовательно, объём позиции:
$80 ÷ (40 × $10) = 0,20 лота
Здесь принципиально то, что объём позиции рассчитывается от оставшегося капитала счёта и заранее заданного риска, а не от прежнего баланса в $10 000 или от суммы, которую трейдер хочет отыграть.
После просадки это различие становится критическим. Если счёт снизился с $10 000 до $8 000, лимит риска в 1% от текущего капитала $8 000 составляет $80, а не $100. По мере изменения счёта должна меняться и сумма риска.
Не увеличивайте объём, чтобы отыграть убытки
Более крупная позиция не повышает шансы на восстановление. Она лишь увеличивает сумму, которую можно потерять, если следующая сделка окажется неудачной.
Поэтому цель по восстановлению счёта следует отделить от решения о риске в конкретной сделке:
Капитал счёта → лимит риска → расстояние до стоп-лосса → объём позиции
а не так:
Предыдущий убыток → желаемая сумма отыгрыша → увеличенная позиция
Трейдеру, только что пережившему крупную просадку, стоит подумать и о временном снижении процента риска на сделку. Цель не в том, чтобы быстрее восстановиться, а в том, чтобы снизить вероятность, что очередная неблагоприятная серия превратит просадку в дальнейшую потерю контроля.
В расчёте также нужно учитывать торгуемый инструмент, спецификацию контракта, конвертацию валюты, спред, комиссии и реальные условия исполнения. Точная денежная стоимость пункта или пипса различается у разных инструментов, поэтому спецификацию контракта стоит проверять по той позиции, которую вы открываете.
Цель после просадки — не торговать крупнее. Цель в том, чтобы следующий убыток был достаточно небольшим и у счёта оставался запас для продолжения работы.
Несколько слов о налоговом учёте убытков
Налоговый режим для зафиксированных торговых убытков различается в зависимости от юрисдикции, продукта и типа счёта. В одних налоговых системах отдельные убытки разрешено зачитывать против прибыли или переносить на будущие периоды, в других деривативы учитываются иначе. Трейдеру стоит уточнить применимые к нему правила или обратиться за квалифицированной налоговой консультацией, а не исходить из того, что торговый убыток можно вычесть.
Практическая 90-дневная схема восстановления
| Период | Режим | Что делать и что измерять |
|---|---|---|
| Дни 1–7 | Стоп | Никакой реальной торговли, демо-торговли и высматривания новых сетапов на графиках. Напишите разбор: какое правило нарушилось первым, когда это произошло, что изменилось в объёме позиции или логике выхода и чего вы пытались добиться в тот момент. |
| Дни 8–30 | Только демо | Работайте по фиксированным правилам расчёта объёма, с жёстким дневным лимитом убытка и дневником. Записывайте сетап, запланированный риск, выход и простую оценку эмоционального состояния перед сделкой. Успех измеряйте соблюдением правил, а не результатом P&L на демо. |
| Дни 31–60 | Микрообъёмы на реальном счёте | Переходить к реальной торговле стоит только в том случае, если на демо вы стабильно соблюдали правила. Используйте минимально возможный объём и только те деньги, потерю которых можете себе позволить. Сохраняйте те же правила и продолжайте измерять дисциплину, а не прибыль. |
| Дни 61–90 | Медленное наращивание | Увеличьте объём только один раз — после 30 дней безупречного соблюдения правил. Если нарушено ключевое правило, снова уменьшите объём или вернитесь на демо, пока процесс не стабилизируется. |
Ограничители брокера & платформы: как избежать повторения
Задача — сделать так, чтобы правила риска было труднее нарушить в моменте. Доступные возможности зависят от брокера, платформы, типа счёта и программы проп-фирмы, поэтому используйте только те инструменты, которые ваш поставщик услуг действительно поддерживает, и проверяйте актуальные условия.
Лимиты максимальной дневной просадки
В некоторых программах проп-фирм и системах управления рисками действуют жёсткие правила по дневному убытку или максимальному открытому риску, нарушение которых ведёт к дисквалификации или принудительному закрытию позиций. Не все стандартные розничные CFD-счета дают возможность самостоятельно установить блокировку по дневному убытку. Если ваш поставщик услуг такую опцию предлагает, настройте её до начала торговли; если нет — используйте заранее выставленные стопы, оповещения и записанное правило остановки торговли, а не рассчитывайте, что платформа защитит вас автоматически.
Ограничение кредитного плеча
Меньшее плечо снижает максимальный объём позиции, который можно открыть при той же марже. Если на счёте можно самостоятельно выбрать более низкое плечо, его снижение работает как структурный лимит риска. Если изменить настройку плеча нельзя, того же практического эффекта можно добиться меньшим объёмом позиций. Регуляторные ограничения по плечу также различаются в зависимости от юрисдикции и категории клиента.
Для счёта Global от Hantec Markets в настоящее время заявлено максимальное плечо до 1:500, тогда как для розничных клиентов оно может быть ниже там, где действуют местные правила. Максимально доступное плечо не следует воспринимать как рекомендуемый объём сделки.
Блокировки торговли и периоды «остывания»
Полагаться на силу воли после тяжёлого убытка — типичная точка отказа. Встроенные инструменты платформы или сторонние программы управления рисками, позволяющие временно закрыть доступ к торговле, помогают разорвать эмоциональную петлю. Установив жёсткую блокировку при достижении заранее заданного дневного лимита убытка, вы делаете паузу обязательной. Некоторые торговые платформы и личные кабинеты компаний позволяют задать задержку по времени на разблокировку счёта или требуют административных действий для снятия ограничения — так вы не сможете сразу же броситься отыгрываться в разогретом эмоциональном состоянии.
Защита от отрицательного баланса — страховка, а не торговый план
Hantec Balance Guard может не допустить, чтобы подходящий под условия счёт остался в минусе, но не помешает трейдеру потерять средства на счёте. Расчёт объёма позиции, дисциплина по стопам и свободная маржа по-прежнему имеют значение.
Заключение
Слив торгового счёта лучше воспринимать как диагностическое событие, а не как сигнал срочно вернуть деньги. Сначала определите, что именно дало сбой: стратегия, расчёт риска, исполнение или череда решений с нарушением правил. И только затем восстанавливайте процесс — если новым правилам действительно можно следовать при меньшем объёме риска.
Таблица восстановления объясняет, почему так важно беречь капитал; раздел о марже — почему плечо способно превратить просадку в принудительную ликвидацию; а 90-дневный протокол даёт поэтапный способ проверить, действительно ли изменилось поведение. Возвращаться к реальной торговле к какому-либо сроку никто не обязывает.
FAQ: что делать после
В: Стоит ли сразу вернуться к торговле, чтобы не потерять форму?
О: Нет, если главная мотивация — отыграть убыток. Описанная выше схема восстановления начинается с семи дней без реальной и демо-торговли, чтобы первой задачей стала диагностика, а не поиск следующего сетапа.
В: Как понять, что я готов вернуться?
О: Ориентируйтесь на критерии процесса. Вы должны быть в состоянии до входа сформулировать сетап, максимальный риск, условие выхода по стопу, дневной лимит убытка и план выхода, а затем стабильно следовать этим правилам в условиях пониженного риска. Если после убытка правила по-прежнему меняются, наращивать объём рано.
В: Стоит ли сразу внести дополнительные средства?
О: Не пополняйте счёт просто ради восстановления прежнего баланса. Сначала выясните причину убытка, измените процесс управления риском или исполнения, который к нему привёл, и протестируйте обновлённый процесс. Любой будущий торговый капитал должен быть деньгами, потерю которых вы можете себе позволить.
В: Могу ли я потерять больше, чем внёс?
О: Это зависит от счёта, продукта, юрисдикции и категории клиента. Правила для розничных CFD в Великобритании предусматривают защиту от отрицательного баланса, а по действующим условиям Hantec Balance Guard такая защита распространяется на подходящие индивидуальные счета Hantec Global, Pro и Cent. Прежде чем на неё полагаться, уточните, какая защита действует именно для вашего счёта.
В: Как объяснить это партнёру?
О: Назовите точные цифры: сумму убытка, текущий баланс счёта, наличие долгов или открытых позиций и то, были ли затронуты общие семейные деньги. Приостановите дальнейшие пополнения, пока оцениваете ущерб, покажите, какие защитные механизмы намерены использовать, прежде чем снова рисковать деньгами, и договоритесь о границах в отношении общих финансов. Если убыток затронул обязательные платежи или привёл к непосильным долгам, обратитесь за регулируемой финансовой или долговой консультацией в своей юрисдикции.
В: Нормально ли потерять свой первый счёт?
О: Торговые убытки — обычное дело, однако слив первого счёта не стоит считать неизбежным или обязательным этапом. Широко цитируемое исследование с цифрой 97% относится к конкретной группе бразильских внутридневных трейдеров фьючерсами на акции, продержавшихся не менее 300 дней; это не статистика по первому счёту каждого трейдера. Слив — повод остановиться и разобраться в процессе, прежде чем решать, торговать ли дальше.
В: Как понять, торгую я или играю в азартную игру?
О: Торговля строится на правилах: сетап, риск, объём и выход определены до входа, а результат оценивается по серии сделок. Поведение, близкое к азартной игре, проявляется, когда объём растёт после убытков, когда сделки открываются ради возврата денег, а не потому, что есть сетап, когда для продолжения торговли занимают деньги или когда трейдер чувствует, что не может остановиться. Если вы не можете остановиться, скрываете убытки или используете деньги, необходимые на обязательные расходы, прекратите реальную торговлю и обратитесь за профильной помощью — финансовой, долговой или по проблеме игровой зависимости.
Примечания к расчётам
Примечания к расчётам: проценты восстановления после просадки рассчитаны по формуле [(1 ÷ (1 − L)) − 1] × 100. Примеры сроков восстановления получены сложным начислением указанного гипотетического месячного прироста до тех пор, пока просадка 60% (40% исходного капитала) не вернётся к 100%. Данные по сериям убытков — точные расчёты для 100 независимых испытаний Бернулли при постоянной доле прибыльных сделок 50% и 55%; реальные результаты сделок могут не быть независимыми.
Предупреждение: Содержание данной статьи носит исключительно информационный характер и не должно рассматриваться как профессиональная консультация.