交易黃金(XAU/USD)能提供極佳的流動性與可觀的交易機會,但其獨特的市場結構往往讓許多交易者措手不及。不少交易者明明看對了大方向,最後仍然虧損,原因在於波動率、點差擴大與過度槓桿徹底壓垮了他們的倉位規模。他們之所以失敗,是因為黃金固有的波動特性、突發的點差擴大以及槓桿機制,可能在交易邏輯尚未兌現之前就造成重大損失。與傳統外匯貨幣對不同,黃金的走勢速度極快,背後推動力來自總體經濟環境的轉變、實質利率,以及由World Gold Council追蹤的結構性央行儲備買盤。在XAU/USD市場中,長期獲利能力並不取決於找到完美的進場策略,而是更大程度上取決於能否維持一套嚴謹且能隨市況調整的風險管理框架。
目錄
- 為何黃金的波動率高於一般外匯市場
- 各交易時段的波動率與實際流動性
- 帳戶回撤的數學現實
- 回撤修復的數學不對稱性
- 動態倉位規模計算準則
- XAU/USD手數定義與損益影響
- 倉位規模計算公式
- 實際操作情境(10,000美元帳戶)
- 槓桿限制與執行規則
- 新聞時段交易基本原則:30/30規則
- 結構化止損框架與報酬不對稱性
- 跨市場相關性運作機制
- 進場前檢查清單與常見執行陷阱
為何黃金的波動率高於一般外匯市場
黃金同時具備三重身分:實體商品、全球貨幣定價基準,以及首要的避險資產。正因為這種多重性質,XAU/USD對地緣政治衝突、美元強弱轉變以及實質利率預期的反應相當劇烈,這一點也反映在美國聯準會官方經濟數據(FRED)之中。
這樣的結構性背景,使黃金的波動幅度明顯高於傳統外匯貨幣對:
- 外匯主要貨幣對:EUR/USD等標準貨幣對的單日波動幅度通常平均在60至80點之間,GBP/USD則約在80至110點。
- 黃金(XAU/USD):單一交易時段內經常出現2,500至4,500點(25至45美元)的波動區間。
在主要外匯市場需要好幾個交易日才能走完的行情,黃金往往只需幾個小時便已完成。
各交易時段的波動率與實際流動性
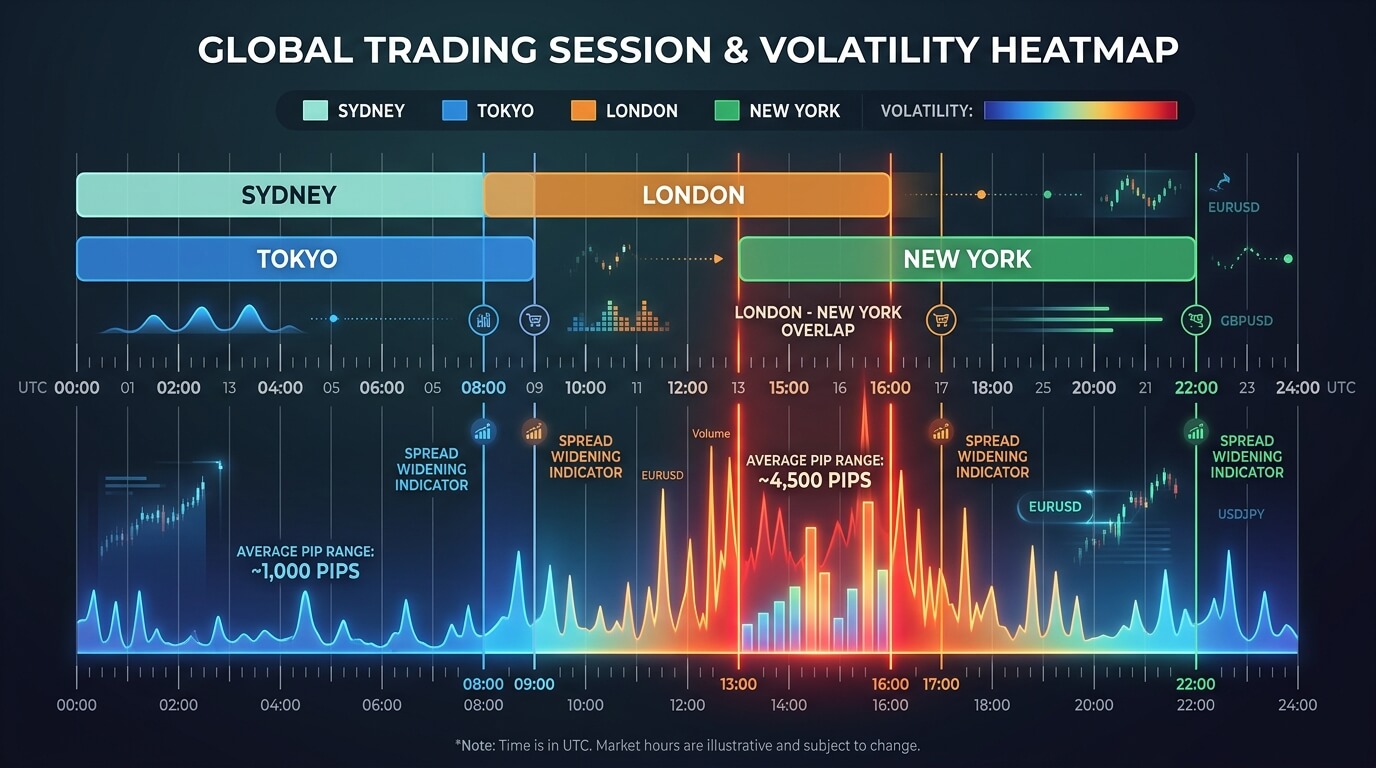
黃金的盤中特性在全球各主要交易中心之間差異顯著。由於XAU/USD全天24小時運作,若未將時段轉換納入考量,交易者往往會暴露於突發性的流動性真空與意料之外的點差擴大之中:
- 亞洲時段(東京/悉尼):特徵是成交量低、價格區間狹窄。點差通常較寬,此時段的突破型佈局出現假突破的比率偏高。
- 倫敦時段:這是機構資金首次大規模湧入的階段。倫敦早盤所建立的結構性突破,往往決定了當日前半段的主要趨勢。
- 倫敦/紐約重疊時段(UTC 13:00至16:00):倫敦/紐約重疊時段是市場流動性最充沛、價格推進速度最快的階段。總體經濟數據公布與雙邊訂單簿相互交疊,在創造高勝算趨勢機會的同時,也帶來較高的滑價風險。
在時段轉換或流動性偏低的亞洲盤整階段中執行緊密的盤中策略,經常導致止損被提前掃出,而其真正原因純粹是點差擴大,而非趨勢結構失效。
帳戶回撤的數學現實
零售券商統計數據與金融監管機構強制揭露的資訊一再顯示,超過70%的散戶交易者長期而言都會虧損本金。在黃金這類高波動資產上,帳戶陣亡的主要技術性原因是槓桿造成的不對稱傷害。單一次未經管理的回撤,就需要以指數級放大的報酬率,才能回到損益兩平的淨值水準。
| 帳戶虧損幅度 | 回到兩平所需報酬率 | 對資金的影響程度 |
|---|---|---|
| 10% | 11.1% | 輕微/容易恢復 |
| 25% | 33.3% | 中等/需要紀律化執行 |
| 50% | 100.0% | 嚴重/需將帳戶淨值翻倍 |
| 75% | 300.0% | 災難性/強制平倉風險極高 |
回撤修復的數學不對稱性
資金保全的核心原則在於:虧損百分比與修復百分比並非對稱運作。由於複利效果在餘額縮減時反過來對你不利,任何一筆虧損都需要以指數級更大的獲利,才能恢復原本的帳戶淨值:
- 10%的回撤需要11.1%的獲利才能回到兩平。
- 25%的回撤需要33.3%的獲利才能回到兩平。
- 50%的回撤需要100.0%的獲利(即將剩餘資金翻倍)才能收復原始本金。
這項數學現實說明了為什麼就長期存活而言,縮小虧損交易的規模與頻率,在結構上遠比設法提高勝率或拉高獲利部位的風險報酬比更為重要。避免深度回撤,就等於從根本上消除了那些激進、高風險的翻本交易需求。
動態倉位規模計算準則
管理黃金交易的風險,需要兩個各自獨立又彼此互補的資金控管層次:
第一層:基本資金風險配置(現金曝險)
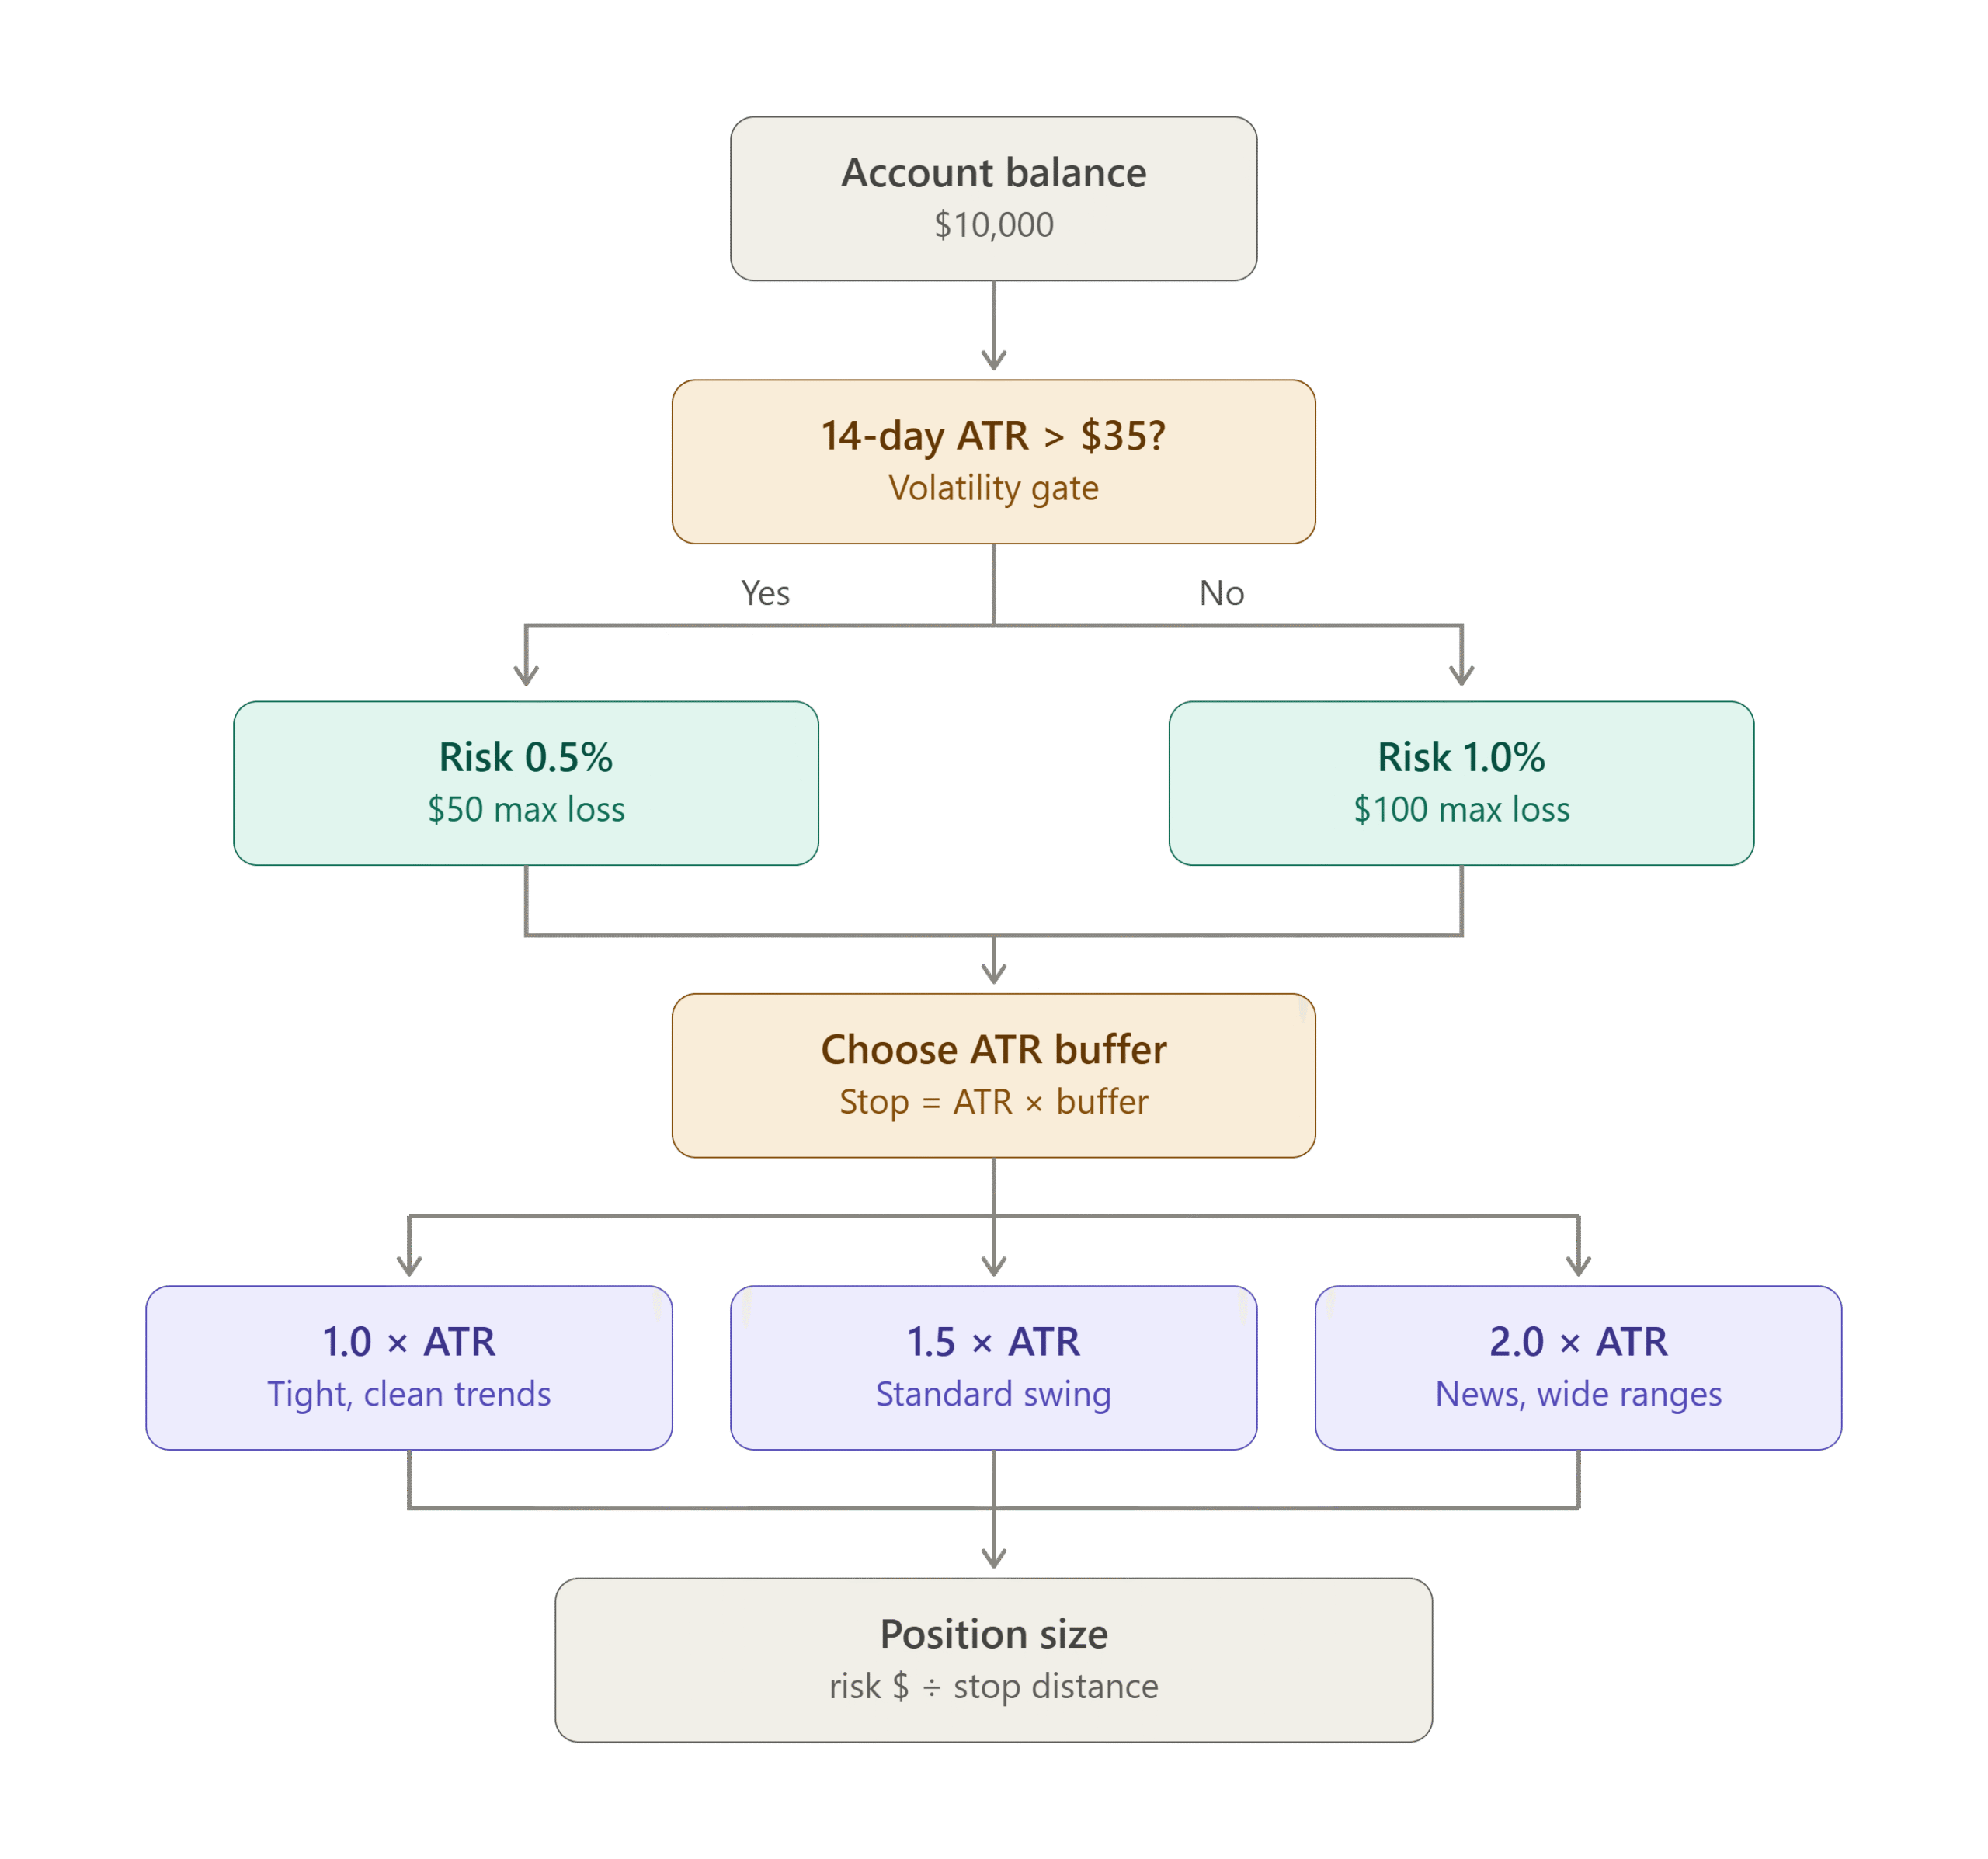
在正常市況下,每筆交易的基準風險設定為帳戶總淨值的1.0%。在極端波動環境中(例如重大地緣政治事件或未預告的央行決策),交易者應將絕對現金曝險減半,將風險降至每筆交易0.5%。絕對上限為每筆交易2.0%,在任何情況下都不應突破。
第二層:波動率調整後的手數計算(技術性止損擴張)
即使現金曝險固定維持在1.0%,高波動仍會放大價格波動幅度(ATR)。若要讓美元風險總額保持不變,倉位規模就必須隨著技術性止損距離的擴張而按比例縮小。
XAU/USD手數定義與損益影響
為消除執行上的模糊空間,本指南所有手數計算均採用零售券商的標準規格(MetaTrader/Webtrader):
- 1.00標準手:黃金每波動1.00美元,損益即變動100.00美元。
- 0.10迷你手:黃金每波動1.00美元,損益即變動10.00美元。
- 0.01微型手:黃金每波動1.00美元,損益即變動1.00美元。
(注意:請務必在交易平台的報價視窗(Market Watch)中對XAU/USD按右鍵,選擇「合約規格(Specification)」,親自確認你所使用券商的合約細則與標準手價值。)
倉位規模計算公式
倉位規模(手數)= 最大現金風險 ÷(以美元計的止損距離 × 100美元)
(其中100美元的乘數,代表每1.00標準手的市場標準每點價值。)
| 帳戶規模 | 風險比例 | 最大現金風險 | 止損寬度(美元/點) | 倉位規模(手數) |
|---|---|---|---|---|
| $1,000 | 1.0% | $10.00 | 波動5.00美元(500點) | 0.02手(微型) |
| $1,000 | 1.0% | $10.00 | 波動10.00美元(1,000點) | 0.01手(微型) |
| $10,000 | 1.0% | $100.00 | 波動5.00美元(500點) | 0.20手(迷你) |
| $10,000 | 1.0% | $100.00 | 波動10.00美元(1,000點) | 0.10手(迷你) |
| $50,000 | 1.0% | $500.00 | 波動5.00美元(500點) | 1.00手(標準) |
| $50,000 | 1.0% | $500.00 | 波動10.00美元(1,000點) | 0.50手(標準) |
實際操作情境(10,000美元帳戶)
正常波動(1.0%風險/5.00美元止損):100美元現金風險 ÷(5.00美元止損 × 100美元)= 0.20手(2口迷你手)
(若黃金下跌5.00美元,你的0.20手倉位虧損恰好為100美元。)
高波動(1.0%風險/10.00美元止損):100美元現金風險 ÷(10.00美元止損 × 100美元)= 0.10手(1口迷你手)
(若黃金下跌10.00美元,你的0.10手倉位虧損恰好為100美元。)
極端波動環境(現金風險降至0.5%/10.00美元止損):50美元現金風險 ÷(10.00美元止損 × 100美元)= 0.05手(5口微型手)
(若黃金下跌10.00美元,你的0.05手倉位虧損恰好為50美元。)
槓桿限制與執行規則
券商提供的低保證金門檻,經常誘使交易者動用高財務槓桿。其中一個關鍵錯誤,是把所需保證金(為建立倉位而被凍結的擔保金)與最大可承受虧損(由你的止損所界定的已計算風險)混為一談。
實例計算:在黃金現價2,000美元時交易1.00標準手XAU/USD
- 倉位規模:1.00標準手
- 黃金現貨價格:2,000美元
- 倉位名目總價值:200,000美元
| 槓桿倍數 | 所需保證金(凍結擔保金) | 可用剩餘保證金(1萬美元帳戶) | 風險管理評估 |
|---|---|---|---|
| 10:1 | $20,000 | 資金不足 | 保守基準/所需擔保金偏高 |
| 50:1 | $4,000 | $6,000 | 適合盤中佈局的標準操作槓桿 |
| 100:1 | $2,000 | $8,000 | 保證金需求低/過度槓桿風險高 |
關鍵要點:提高槓桿會降低所需保證金,讓平台上的可用保證金變多。然而,槓桿並不會改變以美元計的風險金額。1.00標準手的倉位遭遇5美元逆向波動,虧損就是500美元,無論槓桿是10:1還是100:1皆然。決定風險的是你的止損;槓桿決定的只是擔保金的緩衝空間。
新聞時段交易基本原則:30/30規則
在重大總體經濟數據公布前後(例如CPI、NFP或FOMC決策)進行交易,需要一套嚴格的時間管理框架:
基本原則(30/30規則):交易者可考慮避免在高影響力數據公布前30分鐘至公布後30分鐘內建立新的市價單或掛單。這段緩衝時間能保護你的帳戶淨值,免於點差擴大、流動性真空與劇烈滑價的衝擊。
活躍交易者例外情形(ECN帳戶):使用原始ECN(電子通訊網路)帳戶的資深盤中交易者,因其訂單直接遞送至機構流動性提供商、點差接近於零且採原始市場成交,可將這段緩衝時間縮短至前後各15分鐘。不過,對於新聞公布期間點差明顯擴大的一般零售帳戶,仍應維持標準的30分鐘緩衝。
結構化止損框架與報酬不對稱性
要保護資金,就必須在三個不同的操作層級上明確訂立止損機制,以便在連續不利成交之後避免情緒化決策:
-
- 單筆交易止損:在下單進場時就直接掛在交易平台上的硬性止損,嚴格控制在淨值的0.5%至1.0%以內。
- 單日止損上限:將單日投資組合總虧損控制在2.0%至3.0%。一旦觸及此上限,必須平掉所有持倉,並在當日剩餘時段停止交易。
- 單週止損上限:將單週投資組合總回撤控制在5.0%至6.0%。觸及此上限時,應暫時離開實盤操作,回頭檢視交易紀錄。
在這些止損機制之外,同時維持正向的風險報酬比(RRR),才能確保長期的統計期望值為正:
| 目標風險報酬比 | 達到兩平所需勝率 | 勝率45%時的獲利展望 |
|---|---|---|
| 1:1 | 50.0% | 理論期望值為負 |
| 1:2 | 33.3% | 理論期望值為正 |
| 1:3 | 25.0% | 理論期望值為正 |
以上計算僅供說明之用,並未計入點差、手續費、滑價、融資費用及其他交易成本,亦不保證獲利。
跨市場相關性運作機制
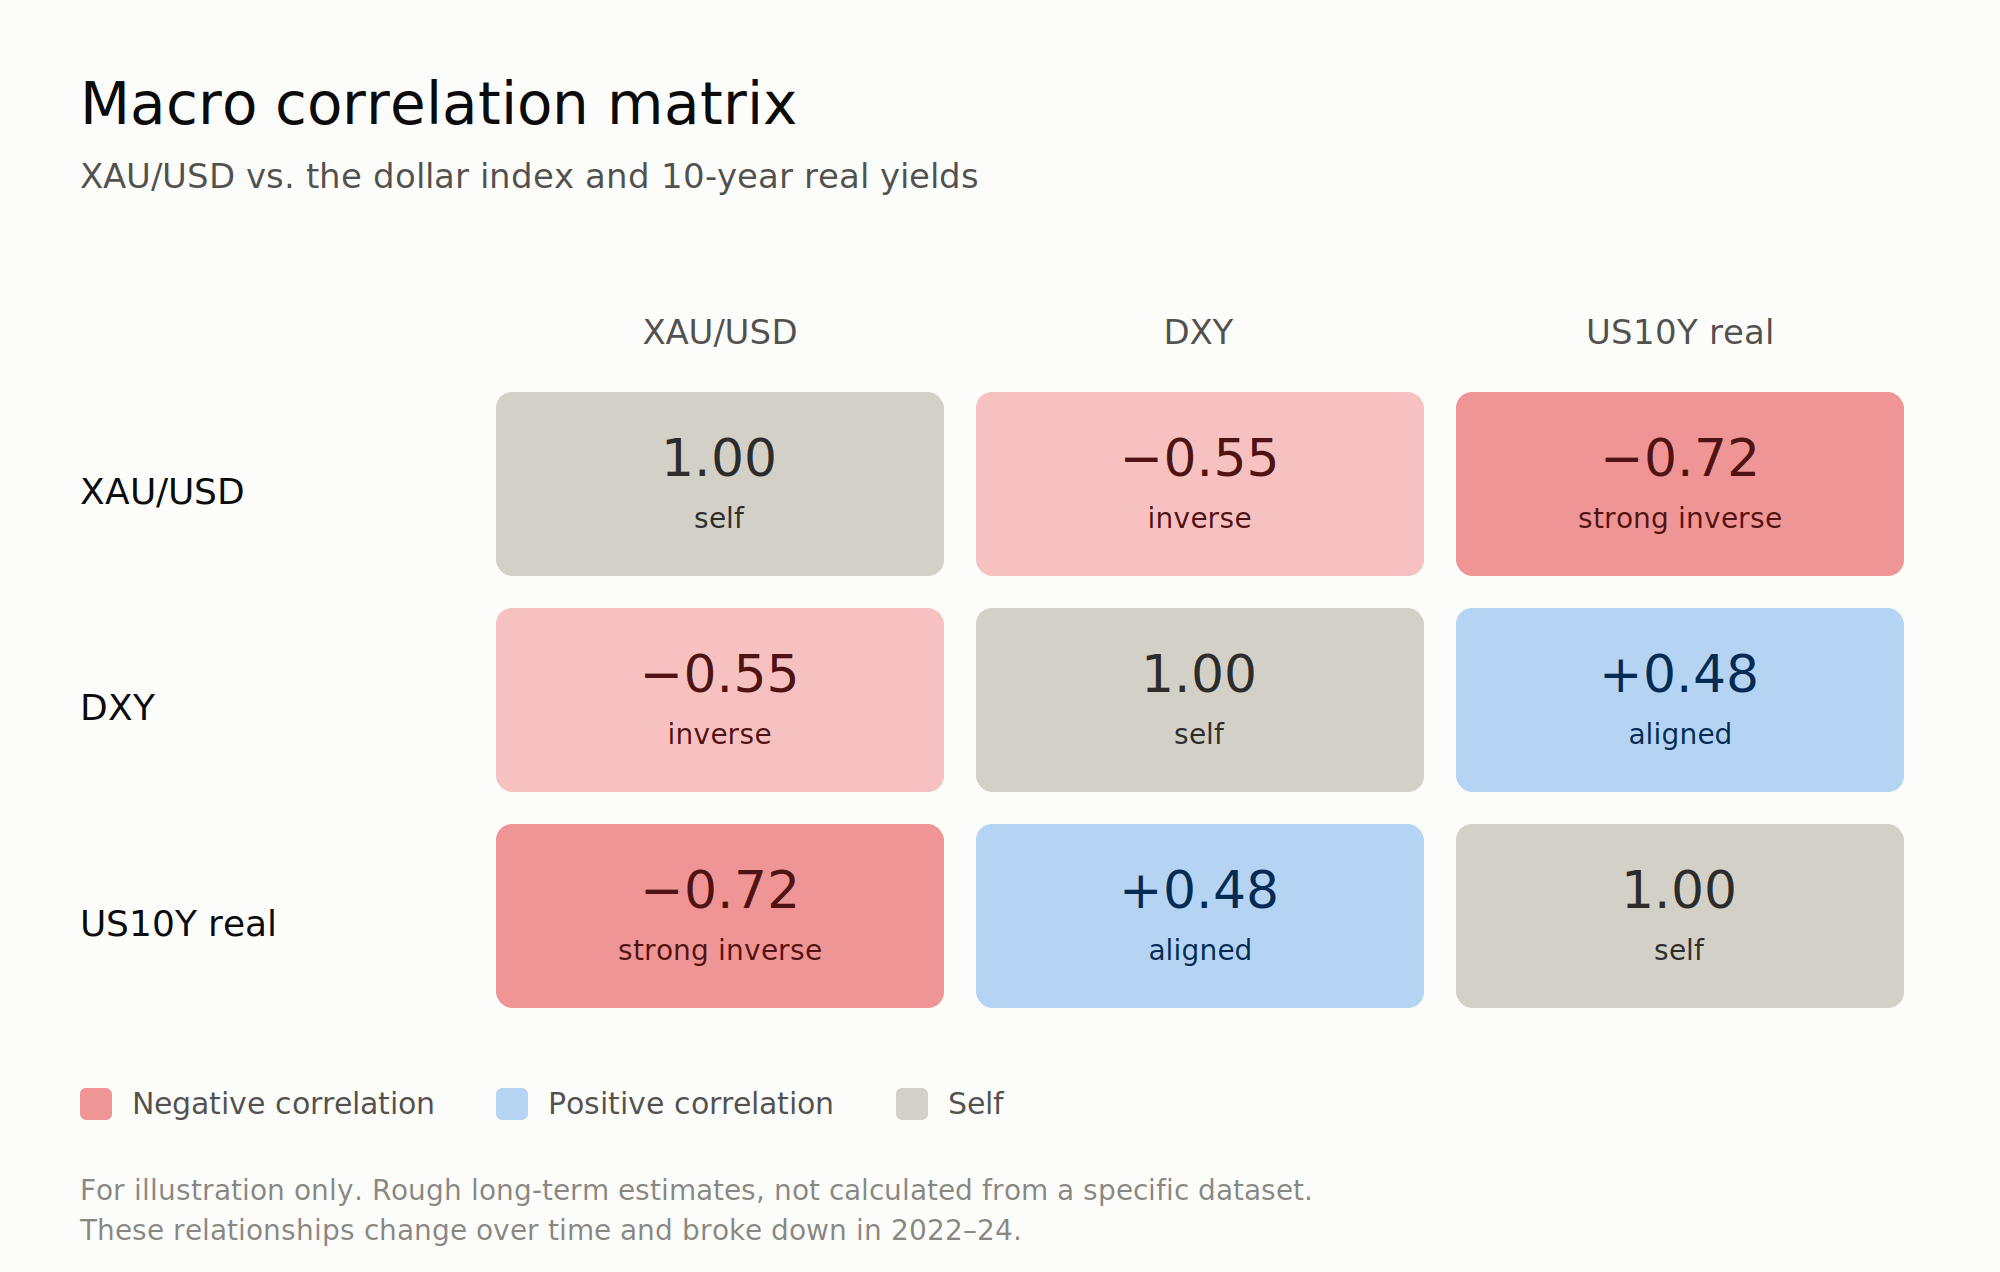
黃金並非在真空中運行。由於XAU/USD同時扮演全球流動性溫度計與貨幣避險工具的角色,機構交易者會評估跨市場關係,以過濾假突破並驗證真正的總體行情。留意兩項核心參考指標,有助於避免逆著主流機構資金流向進場:
- 美元指數(DXY):從歷史經驗看,黃金與美元維持著強烈的負相關。當DXY跌破關鍵技術支撐時,XAU/USD通常會獲得強勁的多頭助力。反之,美元強勢急漲往往會壓抑黃金的上行動能。
- 10年期美國公債殖利率(US10Y)& 實質利率:黃金屬於不孳息資產。當實質利率(名目殖利率減去通膨)走高時,持有實體黃金的機會成本上升,進而形成賣壓。當實質殖利率下滑,甚至落入負值區間時,資金便會迅速回流黃金。
在未交叉檢視DXY與US10Y動能的情況下重手交易黃金,經常導致你直接在總體經濟阻力區建立多頭部位。
進場前檢查清單與常見執行陷阱
交易XAU/USD要求在任何倉位建立之前,就落實嚴格的操作紀律。與其在市場壓力下依賴直覺,紀律化的風險管理框架會強制執行一套系統性的進場前流程。每一筆委託都必須符合關鍵參數:整體資金風險必須嚴格控制在淨值的1%以內(在高ATR環境下降至0.5%),而手數必須依據精確的止損點數距離推算,而非憑感覺估計。此外,在CPI、NFP或FOMC利率決策等高影響力總體經濟數據公布前後30分鐘內,絕不應下單(即遵守30/30規則)。
在將委託送入市場之前,請確認硬性止損已直接設定在平台上、至少1:2的風險報酬比在結構上成立,且當日累計回撤尚未突破你的2.5%單日止損上限。
未能維持這套流程,將直接導向那些讓黃金交易帳戶歸零的主要陷阱。其中最具破壞性的錯誤包括:虧損後以馬丁格爾式加碼進行報復性交易、在價格逼近出場位時把止損往外挪、在點差急遽擴大的時段轉換期進場,以及期待黃金在紐約盤活躍時段乖乖尊重10點的緊密止損。
結語
要在黃金交易中生存並持續獲利,並不需要預測市場的每一次波動。XAU/USD上的資金成長,來自於執行嚴謹的數學化風險參數,使帳戶能抵禦不利的市場行為。透過以百分比為基礎計算倉位規模、依市場波動率調整手數配置、採用ATR緩衝的止損,並嚴守單日止損上限,你就能把市場波動從破壞性威脅,轉化為可控管的結構性優勢。
常見問題
1. 每筆黃金交易應該承擔多少資金風險?
紀律化的基準是每筆交易承擔帳戶總淨值的0.5%至1.0%。單筆交易風險超過2.0%,會使你的資金在難以避免的連續虧損期間暴露於嚴重回撤之中。
2. 黃金的波動率是否明顯高於一般外匯貨幣對?
是的。黃金的平均單日波動區間(ADR)經常落在25至45美元(2,500至4,500點)之間,遠寬於EUR/USD或USD/JPY等主要貨幣對。如此快速的價格推進,要求技術性止損保留更寬的緩衝空間。
3. 在黃金交易中應該追求的最低風險報酬比是多少?
建議至少維持1:2的風險報酬比。這能確保即使勝率僅維持在35%至45%的普通水準,投資組合長期仍具獲利能力,並在自然的回撤期間提供充裕的統計緩衝。
4. 面對重大經濟數據公布,黃金交易該如何應對?
請避免在CPI、NFP或FOMC等高影響力事件公布前後30分鐘內建立新的市價委託(即30/30規則)。在這段時間內,訂單簿流動性會急遽變薄,造成嚴重滑價與點差擴大。
5. 為什麼設定XAU/USD止損時應該使用平均真實區間(ATR)?
採用14期ATR可協助你依市場環境的變化來設定止損。它能避免你的倉位在高波動期間被正常的市場雜訊提前掃出場,同時在較平靜的盤整週期中把風險控制得更緊。
免責聲明:本文內容僅供參考,不應被視為專業建議。