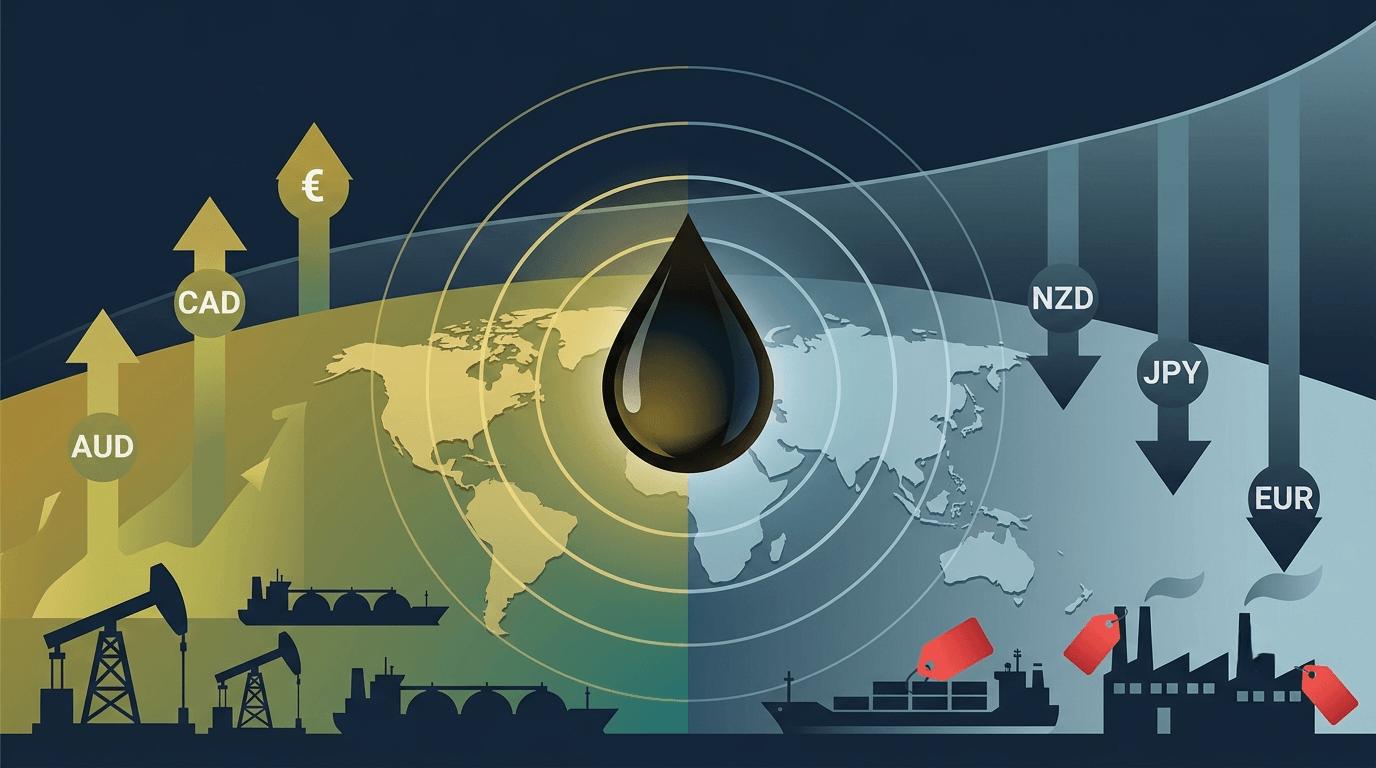
為什麼石油會影響貨幣?
石油之所以影響貨幣,是因為它是幾乎每個經濟體都必須支付的成本——但只有部分經濟體能從中獲得收入。每個國家都需要能源來驅動工廠、運輸和家庭。石油與天然氣產量超過自身消費的國家,在價格上漲時能賺取海外收入;而依賴進口能源的國家,則必須匯出更多資金購買同樣數量的原油。這股從進口國流出、湧入出口國的資金流,直接推升或壓低了各自的貨幣。
還有兩股力量進一步放大這種效應。第一,石油以美元計價,因此原油越貴,全球對美元的需求就越高。第二,能源成本會滲入幾乎所有商品的價格,推升通膨——而通膨迫使央行調整利率,利率正是驅動貨幣價值的最大單一因素。
簡而言之:石油透過三條渠道撼動貨幣——貿易流、美元需求與利率。本文接下來將逐一拆解每條渠道的運作方式、為什麼看似相近的「商品貨幣」如今走勢背道而馳,以及分析師在實務上如何追蹤這些變化。
目錄
- 宏觀格局的轉變
- 貿易條件:出口國與進口國的結構性分化
- 「商品美元(Commdolls)」板塊的瓦解
- 債市傳導機制:外匯定價的核心驅動力
- 實質利率利差與資本流向的重整
- 結語:管理宏觀尾部風險
- 常見問題:能源價格飆升與全球外匯的影響
一言以蔽之——傳導鏈:
油價上漲 → 通膨升溫 → 央行出手 → 殖利率變動 → 資本流向移轉 → 貨幣波動
在這條傳導鏈的每一個環節,能源出口國都是贏家,能源進口國則節節敗退——這正是油價衝擊會撕裂各國貨幣、而非帶動它們同向而行的原因。
宏觀格局的轉變
全球金融市場並非在真空中運行;它們持續對資本成本與主要生產投入品的結構性變化做出反應。全球經濟已經走出技術面、趨勢跟隨的格局,全面進入由外生宏觀因素主導的波動環境。這場深刻轉變的首要催化劑是一場嚴重的能源衝擊:由於關鍵海上咽喉要道的緊張局勢持續升級,布蘭特原油已站穩每桶105美元上方。
對外匯分析師和宏觀研究人員而言,如此規模的能源危機從根本上改寫了全球版圖。油價上漲不再只是能源類股分析師的孤立議題;它已成為一股強勢的基本面力量,正在重塑國際通膨預期、主權債券殖利率,以及全球各國的央行貨幣政策。
要理解這些動態,市場參與者必須超越標準的落後價格模型——這類模型在流動性衝擊期間會釋放高度誤導性的訊號。現代專業框架要求的,是深入梳理能源價格流動如何改變貨幣估值的結構性根基。
貿易條件:出口國與進口國的結構性分化
分析能源危機最強大的單一經濟概念是貿易條件(Terms of Trade),即一國出口價格與進口價格之間的比率。能源衝擊會純粹依據一國是能源淨出口國還是淨進口國,在全球經濟體之間引發一場即時且大規模的財富重新分配。
當能源成本急速飆升,依賴進口石油與天然氣的國家會遭遇貿易條件的嚴重惡化。資金實際上被抽離本國經濟,用於支付不可或缺的海外燃料,形同對企業生產力和家庭可支配支出即時課稅。這削弱了該國的經濟基本盤,惡化其經常帳餘額,並對其貨幣施加強烈的結構性貶值壓力。
反之,坐擁龐大國內能源順差的國家則會立即迎來貿易條件的榮景。其出口的名目價值快速膨脹,推升國民所得、稅收,以及資源產業的企業獲利。
在G10貨幣圈中,這在資源大國與能源依賴國之間撕開了一道巨大的基本面鴻溝,徹底瓦解了歷史上的貨幣板塊與傳統的相關性假設。為了分析這些結構性貿易變化與國際收支調整背後的精確數據,國際交易部門會監控官方的OECD貿易條件數據。
「商品美元(Commdolls)」板塊的瓦解
多年來,交易部門習慣將澳元(AUD)、紐元(NZD)和加元(CAD)歸入一個統一的類別,稱為「商品美元(Commdolls)」,即商品貨幣。市場普遍假設,全球原物料價格全面上漲時,這三種貨幣兌主要融資貨幣都會獲得同等支撐。
然而,當真正的地緣政治能源衝擊來襲,這種過度簡化的分類會徹底崩解。機構資金不會把它們當作一個板塊來交易;相反地,它會積極獎勵那些有直接能源順差撐腰的貨幣,同時嚴厲懲罰暴露於投入成本上升的貨幣。
| 貨幣因素 | AUD(澳洲) | NZD(紐西蘭) | CAD(加拿大) |
|---|---|---|---|
| 能源結構 | 淨出口國(LNG、煤炭) | 淨進口國(原油) | 淨進口國(原油) |
| 核心敏感度 | 工業成長與中國 | 風險情緒與利差交易平倉 | 油價與殖利率利差 |
| 宏觀機制 | 資源緩衝 vs. 成長拖累 | 貿易條件的雙重打擊 | 油價 vs. 美元避險資金流 |

這種分化最鮮明的例子,就是澳元與紐元之間的關係。澳洲受惠於龐大的LNG與煤炭出口,天然構成對能源危機的結構性避險;紐西蘭則是能源淨進口國。紐西蘭(Kiwi)經濟高度依賴農產品與乳製品等軟性商品出口,而這些商品在地緣政治供給衝擊期間並不會自動漲價。
當油價飆升,紐西蘭的貿易條件會迅速惡化,因為其乳製品生產成本與國際運輸成本大幅攀升,實際出口價格卻因全球需求破壞而停滯甚至下滑。
這就構成了一個完美的基本面分化。此外,由於紐元在銀行間市場的流動性顯著低於澳元,在避險(risk-off)修正期間,其價格走勢往往更加飄忽不定,且更容易出現猛烈的下行動能。

與其對照波動劇烈的美元去分析AUD/USD或NZD/USD,機構交易部門更常透過追蹤AUD/NZD交叉匯率來表達這種基本面分化。這個交叉貨幣對能過濾掉美元的整體波動,純粹聚焦於澳洲的能源防護力與紐西蘭的軟性商品脆弱性之間的結構性分化。
債市傳導機制:外匯定價的核心驅動力
要理解這場能源危機的宏觀傳導機制,就必須持續追蹤固定收益市場,尤其是主權債券殖利率。油價持續站穩105美元上方,會製造揮之不去的全球通膨壓力,直接壓縮各國央行的降息空間,迫使市場接受結構性的「higher-for-longer」(高利率更久)利率格局。
當美國10年期公債殖利率向上突破,它就如同一台巨大的全球金融吸塵器。全球最安全、流動性最高的資產市場提供更高的無風險殖利率,會把資本從國際股票部位、新興市場,以及對風險敏感的G10商品貨幣中抽走。即使加拿大或澳洲等國因原物料價格高漲而出現名目出口改善,國際資本帳的資金流仍會壓過貿易帳的資金流。
如果美國實質殖利率的上升速度快於雪梨或渥太華的本國債券殖利率,大型全球基金就會縮減當地投資,將資本重新配置到美元,以鎖定乾淨、低風險的收益。因此,追蹤主權殖利率利差,是任何試圖在能源驅動的宏觀週期中捕捉方向性行情的分析師的重要一步。為了觀察這些宏觀貨幣緊縮格局在國際間如何調整,分析師會關注Trading Economics各國央行利率追蹤器上的即時變化。

實質利率利差與資本流向的重整
分析實質利率差異時,能源價格衝擊與資本帳重新配置之間的關係便一目了然。市場常見的誤解是,在全球成本上升期間,名目升息就足以捍衛一國貨幣。實際上,機構資金追蹤的是經通膨調整後的報酬——也就是說,如果央行升息,但因為國內高度依賴能源導致通膨升得更快,實質殖利率反而會收縮,驅使資本外流。
這種動態解釋了為什麼能源進口地區即使央行擺出鷹派姿態,貨幣依然經常貶值。市場心知肚明,這些央行已深陷停滯性通膨的困局,被迫在升息保匯率與按兵不動保護疲弱的國內消費者之間二選一。
相較之下,能源出口國能維持更高的實質殖利率,因為出口收入有助於吸收通膨衝擊,從而創造出重新引導國際資本流向的結構性優勢。這種分化凸顯了追蹤實質殖利率與貿易條件之間的交互作用,對於理解外匯市場長期趨勢為何至關重要。
結語:管理宏觀尾部風險
傳統貨幣關係的結構性碎裂證明,在能源危機期間分析市場,需要絕對的思維彈性。假設油價飆升時所有商品連動資產都會齊漲,是無視貿易條件動態與機構資金布局的根本性錯誤。在當前的市場格局下,資本並不會單純流向原物料的開採地;它流向的是實質殖利率優勢所在之處,以及經濟結構能夠抵禦通膨性投入成本衝擊的地方。
對專業分析師而言,穿越這些交錯的暗流需要一套嚴謹的數據驅動框架。透過拆解紐西蘭這類能源進口國的具體弱點,並將其與受到保護的能源出口國配對比較,你就能在過濾市場整體雜訊的同時,解釋真正的宏觀趨勢。在這個高波動環境中能否存活,完全取決於你能否看穿短線圖表形態,掌握主宰長期全球流動性的債市與貿易驅動因素。
常見問題:能源價格飆升與全球外匯的影響
1. 為什麼能源危機會導致「商品美元」這類歷史性貨幣板塊的瓦解?
傳統的貨幣分類假設所有商品貨幣同漲同跌,但能源衝擊會依據投入成本與出口收入的對比,劃出一道深刻的裂痕。加元與澳元這類貨幣背後有龐大的能源順差撐腰,例如石油、天然氣與煤炭,使其經濟能夠消化更高的價格。紐元雖然因乳製品與農業被歸類為商品連動貨幣,實際上卻是能源淨進口國。油價上漲會推高其國內生產成本,同時抽乾國家財富,導致機構資金將這些貨幣徹底區別對待。
2. 在能源衝擊期間,AUD/NZD交叉貨幣對如何過濾市場整體雜訊?
以美元為基準追蹤一種貨幣,會迫使分析承擔對全球避險資金流與聯準會政策轉向的沉重方向性曝險。運用AUD/NZD交叉匯率,分析師便能徹底剔除美元因素。這種方法能單獨分離出澳洲與紐西蘭之間純粹的宏觀經濟分化——前者是受LNG與煤炭出口收入保護的能源出口國,後者則是因運輸與生產成本上升而承受貿易條件打擊的能源進口國。
3. 美國是能源消費大國,為什麼油價上漲反而會推升美元?
美國固然是能源消費大國,但它同時也已成為全球最大的石油國內生產國之一,天然氣產量同樣名列前茅,因此其結構性防護力遠勝於歐洲或日本等能源依賴地區。此外,由於石油在全球以美元(Greenback)計價,供給危機會擴大市場對美元的交易需求。當地緣政治風險加速升溫,全球資本會進入「安全至上」(flight-to-quality)模式,撤離景氣循環資產,湧入流動性極高的美國公債市場。
4. 「Higher for Longer」(高利率更久)的利率格局對貨幣相關性有何意義?
揮之不去的能源通膨,對想要調降借貸成本的央行而言是一道持續存在的障礙。當油價維持結構性高檔,通膨預期隨之上升,迫使聯準會維持高利率為經濟降溫。這種高利率更久的格局使美債殖利率居高不下,並擴大其與其他央行之間的實質利率利差——那些央行因國內消費疲弱而無力維持緊縮——從而在結構上支撐美元。
5. 如果原油持續上漲,但能源依賴度高的股票指數仍維持穩定,分析師應如何解讀?
油價飆升而股市並未立即出現拋售的分化格局,通常意味著市場認為這波通膨飆升只是暫時性的,或企業利潤率成功地將成本轉嫁給了消費者。然而,如果實質殖利率利差同步開始攀升,則代表固定收益市場正在為一場更持久的緊縮性貨幣回應進行定價。在外匯市場中,債市的反應往往比短線的股市穩定更具份量,因此殖利率利差才是首要追蹤的訊號。
免責聲明:本文內容僅供參考,不應被視為專業建議。